적금 이율 높은 은행 정기예금 금리비교
📌 핵심 답변
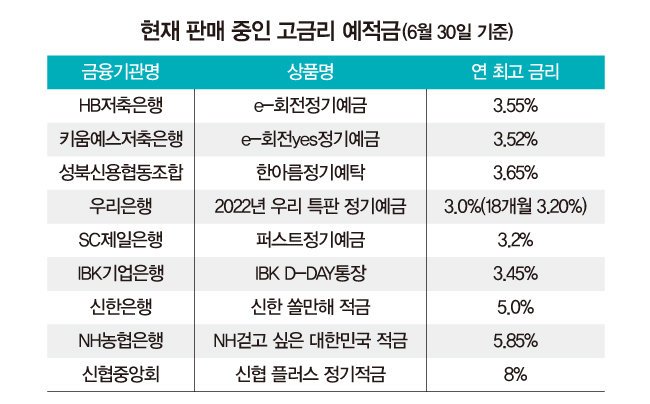
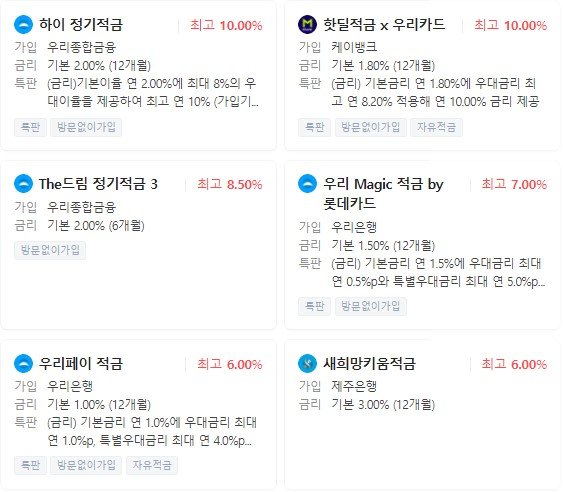
2026년 기준 적금 이율 높은 은행은 저축은행(연 4~5%대)과 새마을금고(연 3.5~4.5%대)가 시중은행보다 높으며, 정기예금 이율 높은 은행을 찾는다면 인터넷은행과 저축은행을 우선 비교하는 것이 유리하다.
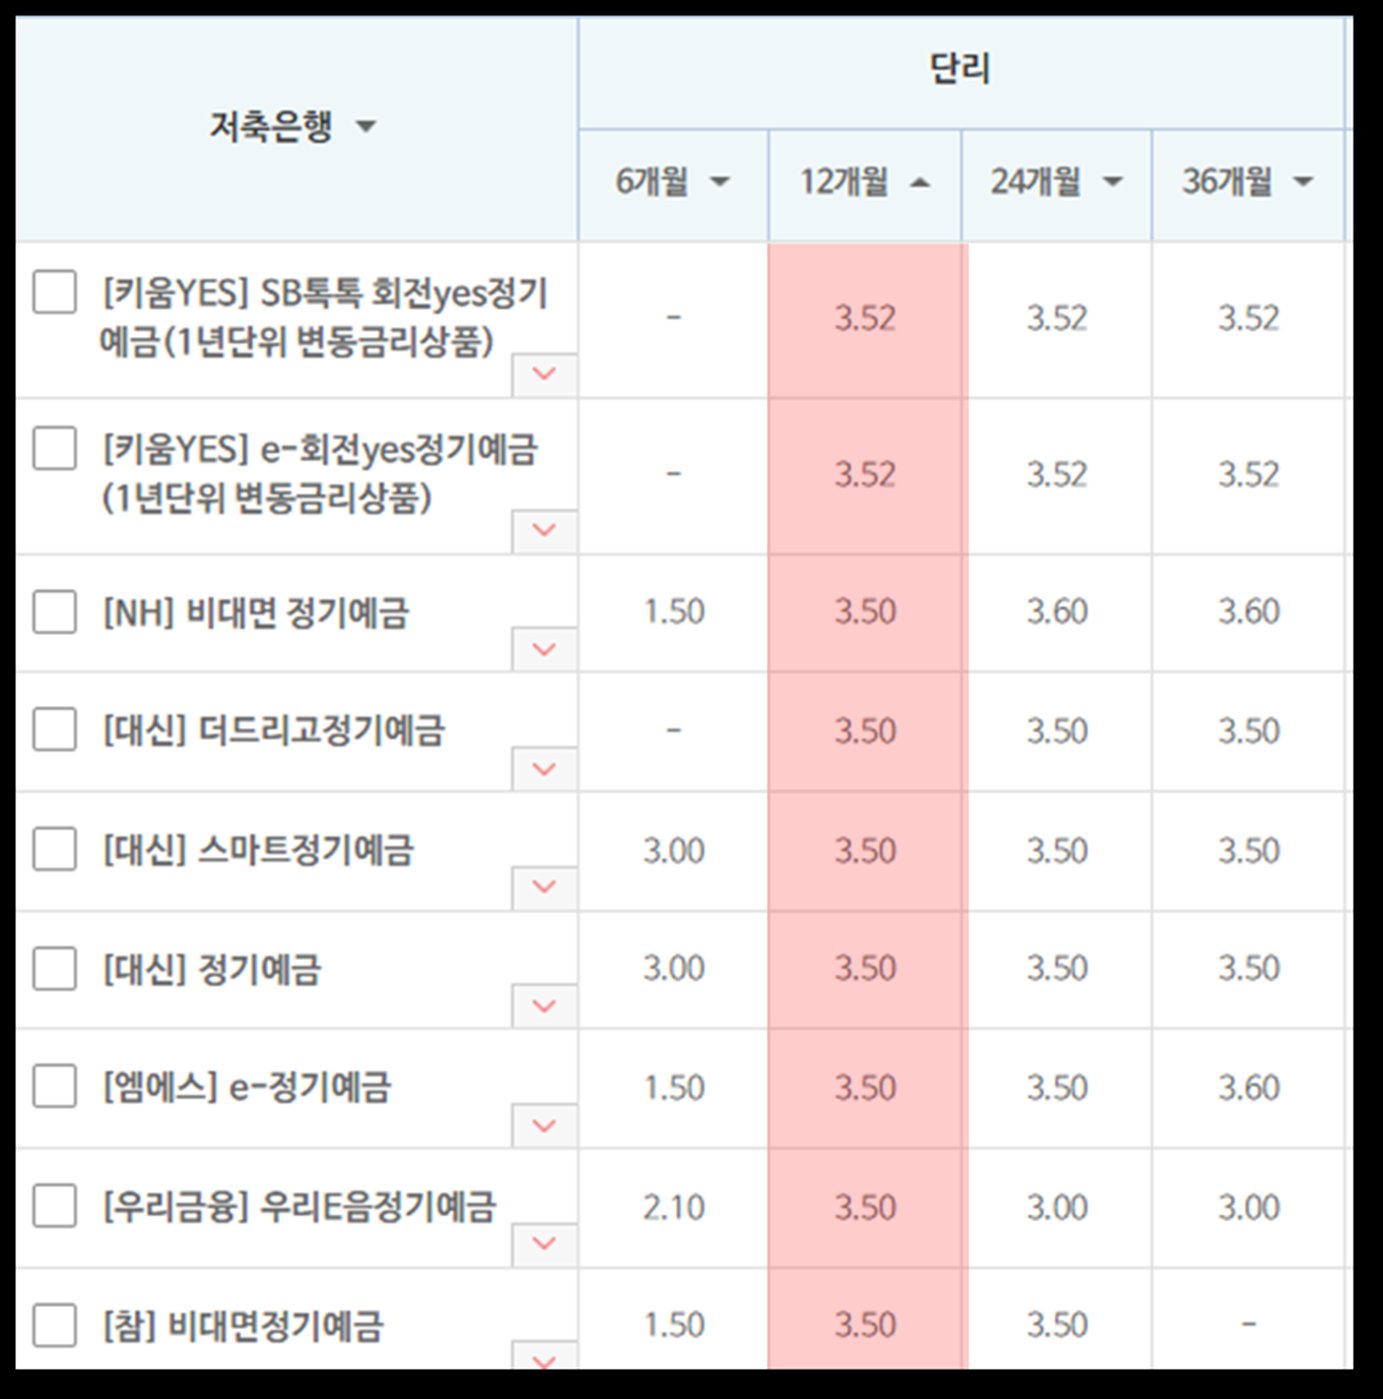
금리 인하 기조 속에서도 예금 이율 높은 은행을 찾는 수요는 꾸준합니다. 2026년 현재 시중은행 정기예금 금리는 연 2.5~3.2% 수준인 반면, 저축은행과 새마을금고는 연 3.5~5.0%대 금리를 제공해 실질적인 이자 차이가 발생합니다. 적금 계산기로 비교해보면 1,000만 원 기준 연간 이자 차이가 수십만 원에 달할 수 있어 꼼꼼한 비교가 필수입니다.

정기예금 이율 높은 은행
💡 핵심 요약
정기예금 이율 높은 은행은 인터넷전문은행(카카오뱅크·케이뱅크·토스뱅크)과 저축은행이며, 동일 조건에서 시중은행보다 연 0.5~1.5%p 이상 높은 금리를 제공하는 경우가 많다.
예금금리 가장 높은 곳을 찾기 위해서는 은행권을 단순 비교하는 것보다 은행 유형별 특성을 먼저 이해해야 합니다. 시중은행(KB·신한·하나·우리)은 안정성이 높지만 금리 경쟁력이 낮고, 인터넷전문은행은 점포 운영비가 없어 예금 금리를 상대적으로 높게 설정합니다. 정기예금 이율 높은 은행을 고를 때는 가입 기간(6개월·12개월·24개월)별 금리 차이도 반드시 확인해야 하며, 우대금리 조건(급여이체·카드 실적 등)을 충족하면 최고 0.3~0.5%p 추가 금리를 받을 수 있습니다. 또한 예금자보호법에 따라 금융기관 1곳당 5,000만 원까지 보호되므로, 예금 이자 가장 높은 은행을 선택할 때 이 한도를 염두에 두고 분산 예치하는 전략이 현명합니다.
| 은행 유형 | 12개월 기준 금리(연) | 예금자보호 |
|---|---|---|
| 4대 시중은행 | 2.5 ~ 3.0% | 5,000만 원 보호 |
| 인터넷전문은행 | 3.0 ~ 3.8% | 5,000만 원 보호 |
| 지방은행 | 2.8 ~ 3.5% | 5,000만 원 보호 |
| 저축은행 | 3.5 ~ 5.0% | 5,000만 원 보호 |
| 새마을금고 | 3.2 ~ 4.5% | 5,000만 원 보호 |
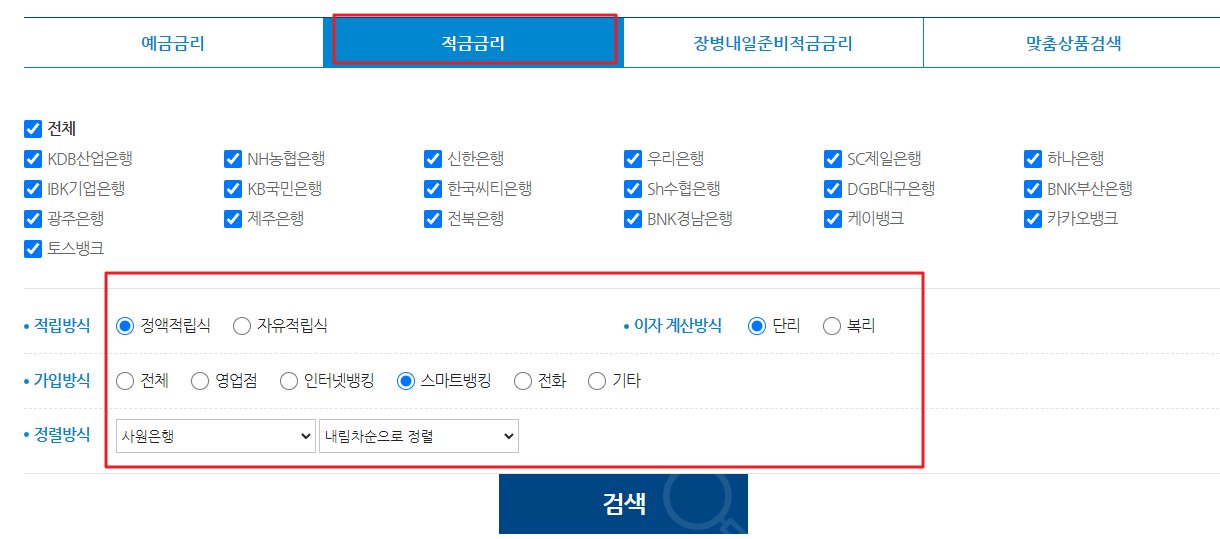
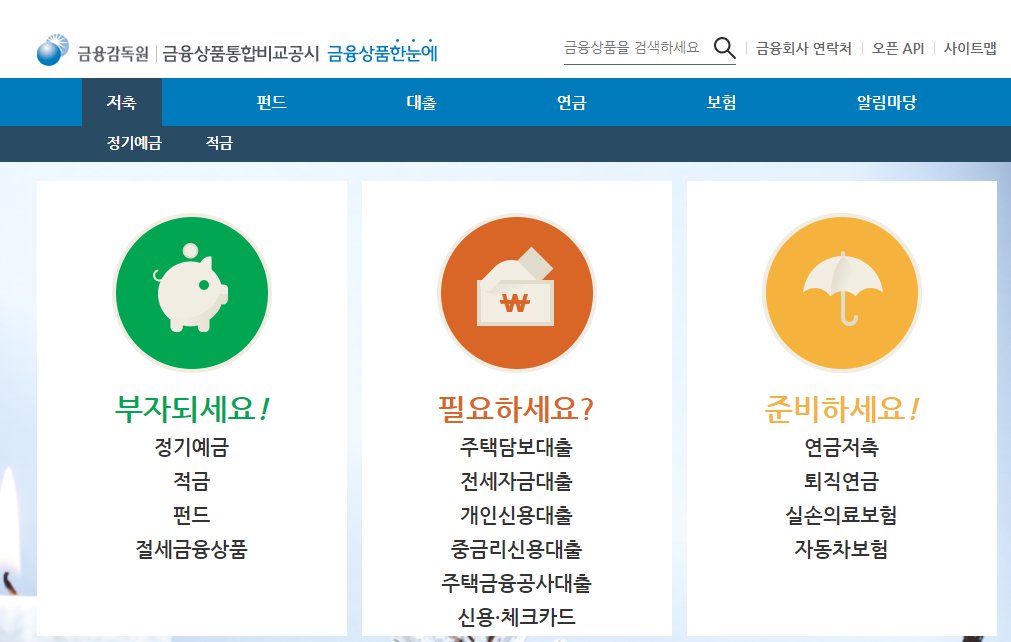
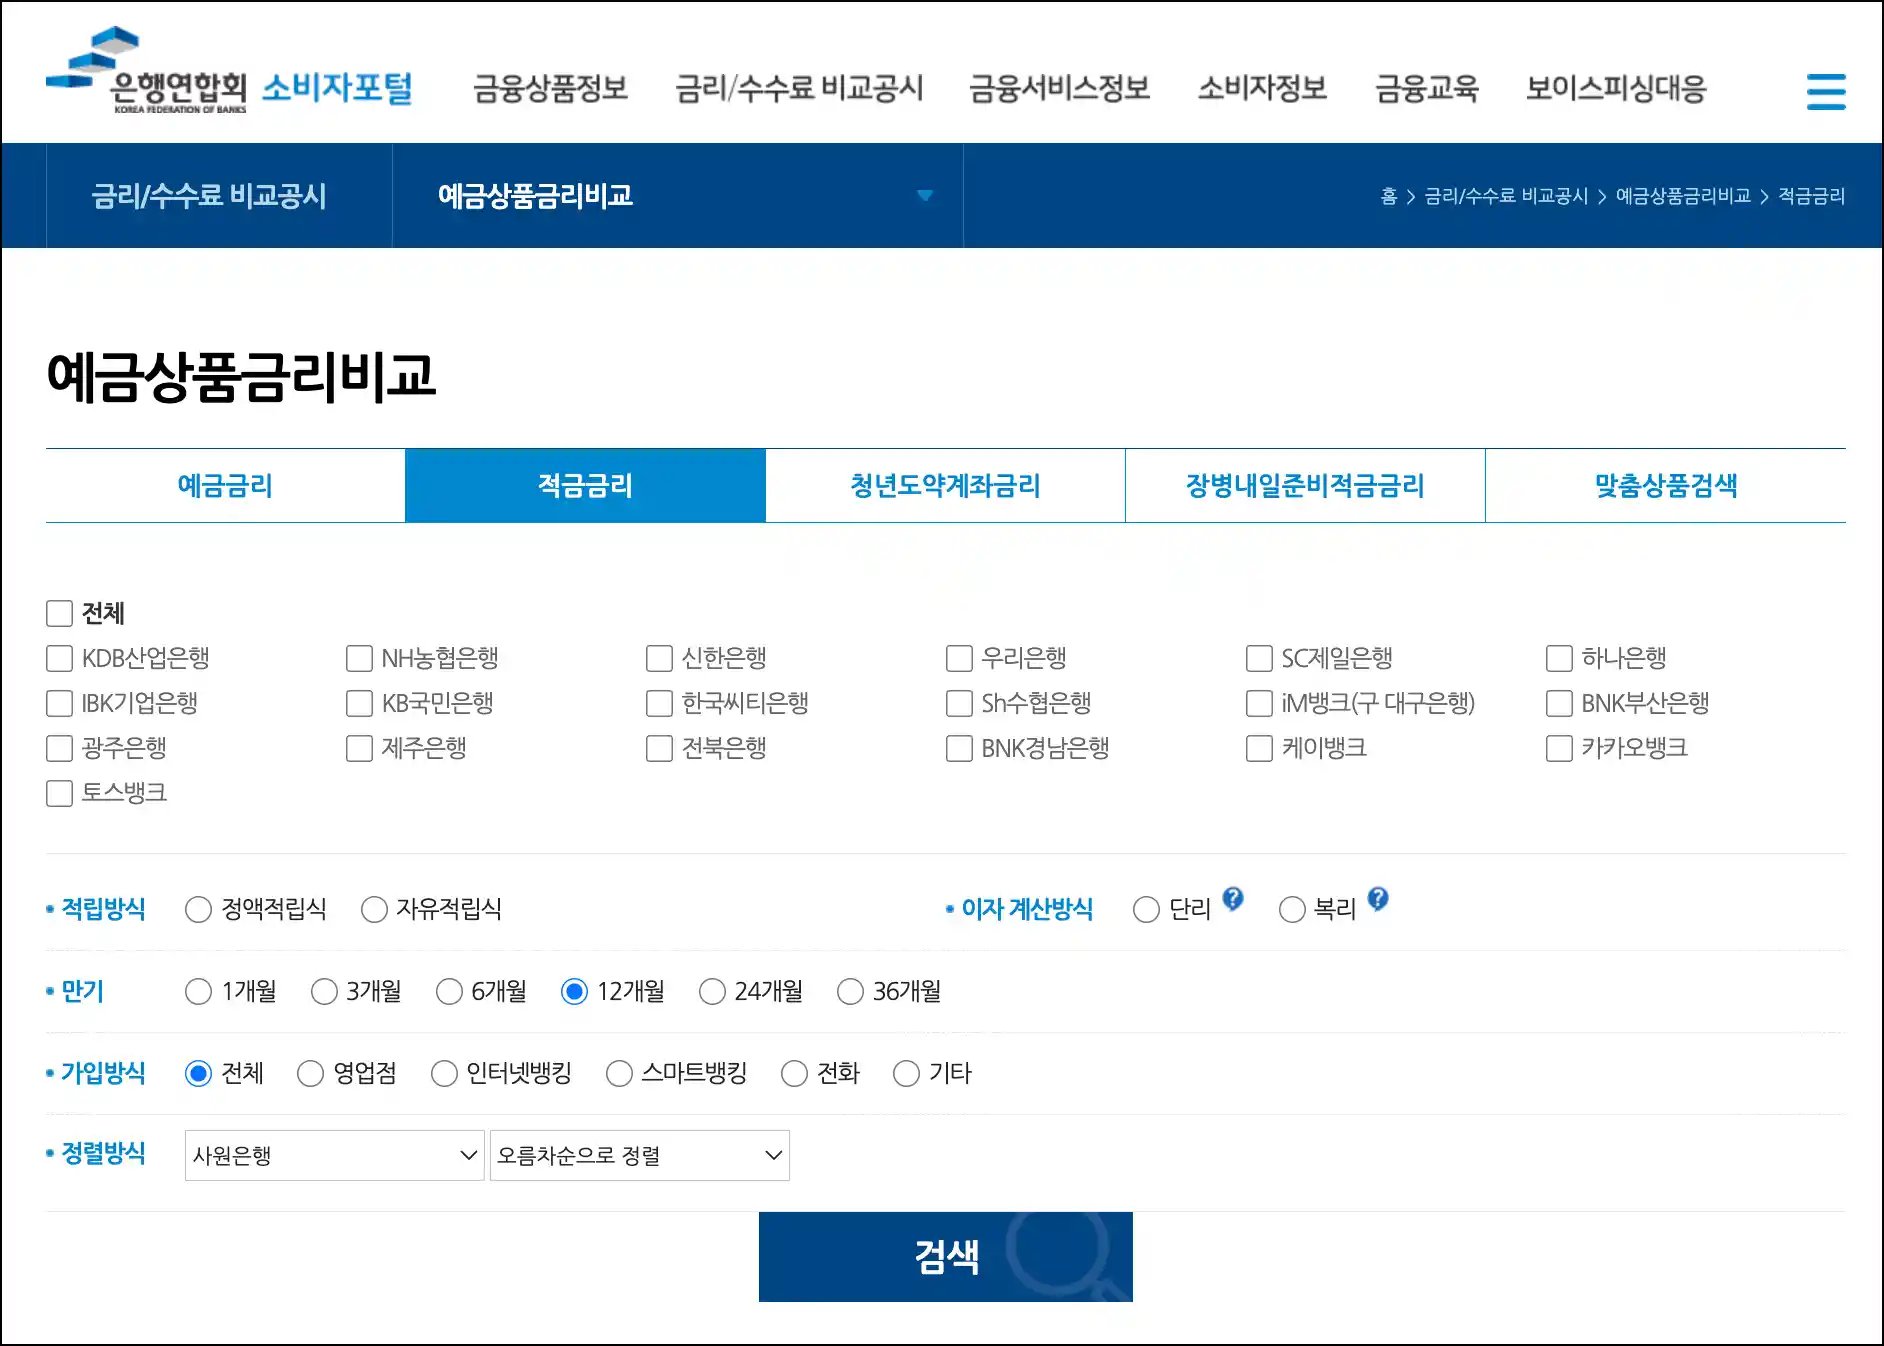
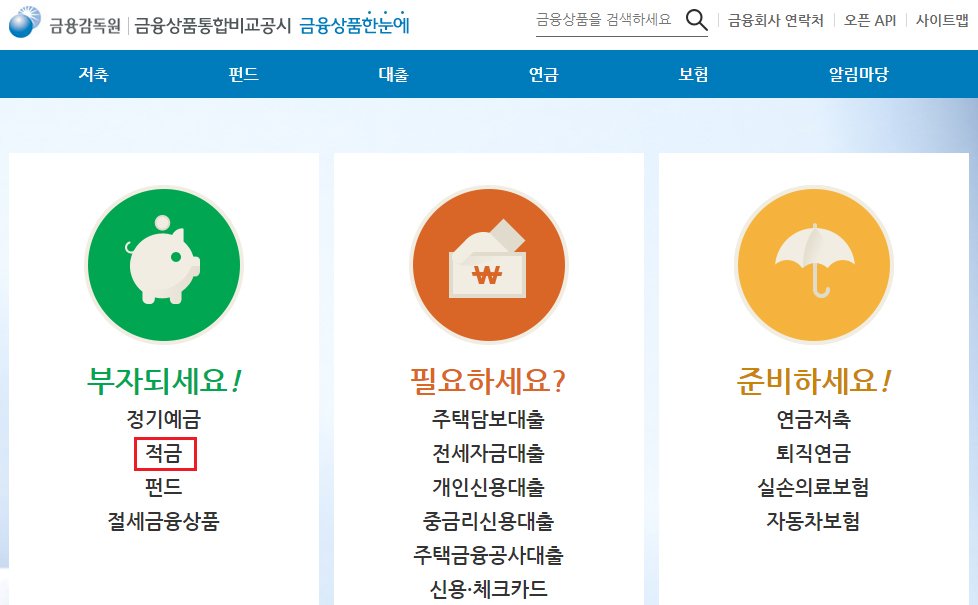
- 금리 비교 사이트 활용: 금융감독원 금융상품통합비교공시(finlife.fss.or.kr)에서 실시간 금리를 비교할 수 있습니다.
- 우대금리 조건 확인: 겉으로 보이는 기본금리보다 우대금리 포함 최고금리를 기준으로 비교해야 실제 수익이 정확합니다.
- 가입 기간 전략: 금리 인하 기조에서는 단기(6개월) 분할 예치가, 금리 상승 기조에서는 장기(24개월) 고정금리 확보가 유리합니다.
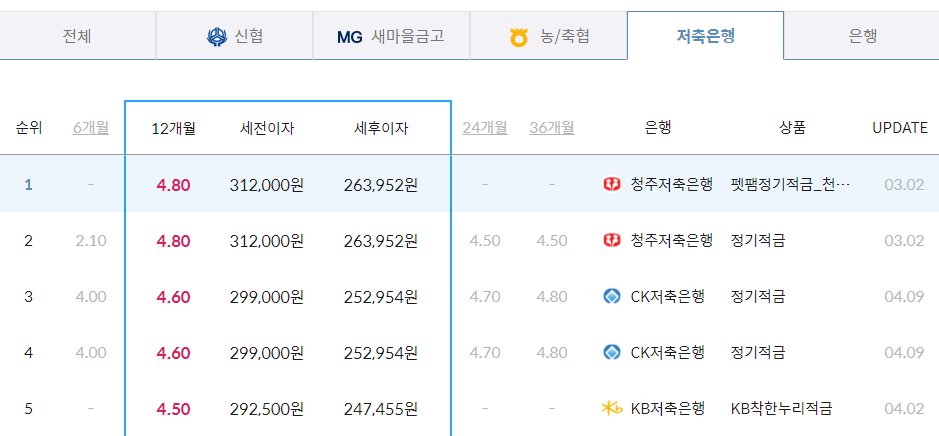
저축은행 정기예금 금리비교
💡 핵심 요약
저축은행 정기예금 금리비교 결과, 2026년 현재 상위권 저축은행의 12개월 정기예금 금리는 연 4.0~5.0% 수준으로 시중은행 대비 최대 2%p 이상 높아 이자 수익을 극대화하려는 투자자에게 적합하다.
저축은행 정기예금은 예금 이율 높은 은행을 찾는 분들에게 가장 주목받는 선택지입니다. 저축은행은 제2금융권으로 분류되지만, 예금자보호법에 따라 1개 금융기관당 원리금 합산 5,000만 원까지 국가가 보호하므로 안전성 걱정을 덜 수 있습니다. SBI저축은행, OK저축은행, 웰컴저축은행, 페퍼저축은행 등 대형 저축은행들은 앱·온라인 가입 시 추가 우대금리를 제공하는 경우가 많습니다. 단, 적금 이율 비교 시 동일 저축은행이라도 지점과 온라인 채널의 금리가 다를 수 있으므로 반드시 공식 앱을 통해 최신 금리를 확인해야 합니다. 또한 저축은행별로 특판 상품을 시기에 따라 출시하는 경우가 있어 은행 적금 이율 높은 상품을 찾고 있다면 저축은행중앙회(fsb.or.kr) 금리 비교 서비스를 즐겨찾기 해두는 것이 좋습니다.
| 저축은행명 | 12개월 금리(연) | 특이사항 |
|---|---|---|
| SBI저축은행 | 4.2 ~ 4.7% | 앱 가입 우대 제공 |
| OK저축은행 | 4.0 ~ 4.6% | 비대면 전용 특판 운영 |
| 웰컴저축은행 | 4.1 ~ 4.8% | 모바일 전용 우대금리 |
| 페퍼저축은행 | 3.9 ~ 4.5% | 기간별 금리 차등 적용 |
| 한국투자저축은행 | 4.0 ~ 4.9% | 특판 시 5%대 가능 |
- 분산 예치 전략: 5,000만 원 초과 자금은 여러 저축은행에 나눠 예치하면 전액 예금자보호 혜택을 받을 수 있습니다.
- 특판 상품 주목: 분기 말·연말에는 수신 목표 달성을 위해 시중금리보다 0.5~1.0%p 높은 특판 정기예금이 출시되는 경우가 많습니다.
- 중도해지 조건 확인: 정기적금 이율 높은 은행일수록 중도해지 시 이자 감면율이 높을 수 있으므로 만기를 지킬 수 있는 금액만 예치하세요.

새마을금고 적금 이율
💡 핵심 요약
새마을금고 적금 이율은 2026년 기준 연 3.2~4.5% 수준이며, 출자금 계좌 보유 시 배당 혜택 및 비과세 혜택(이자소득세 면제)이 추가로 적용되어 실질 수익률이 시중은행보다 훨씬 높을 수 있다.
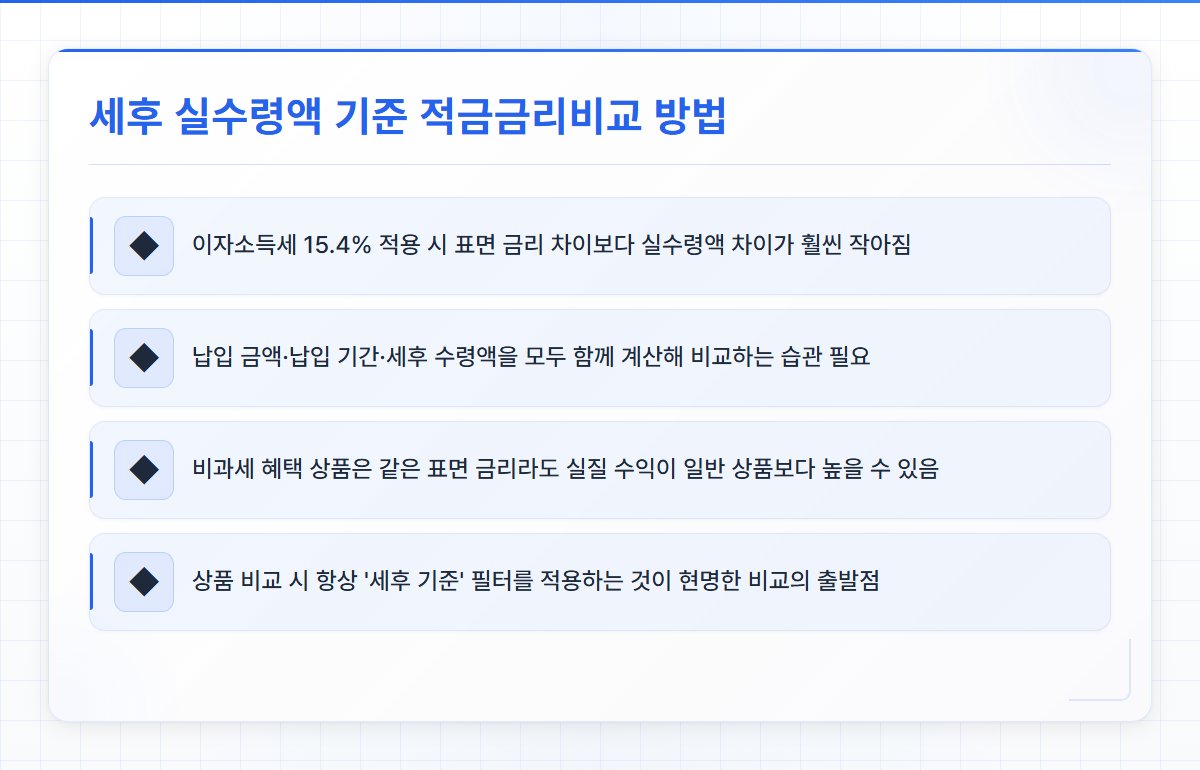
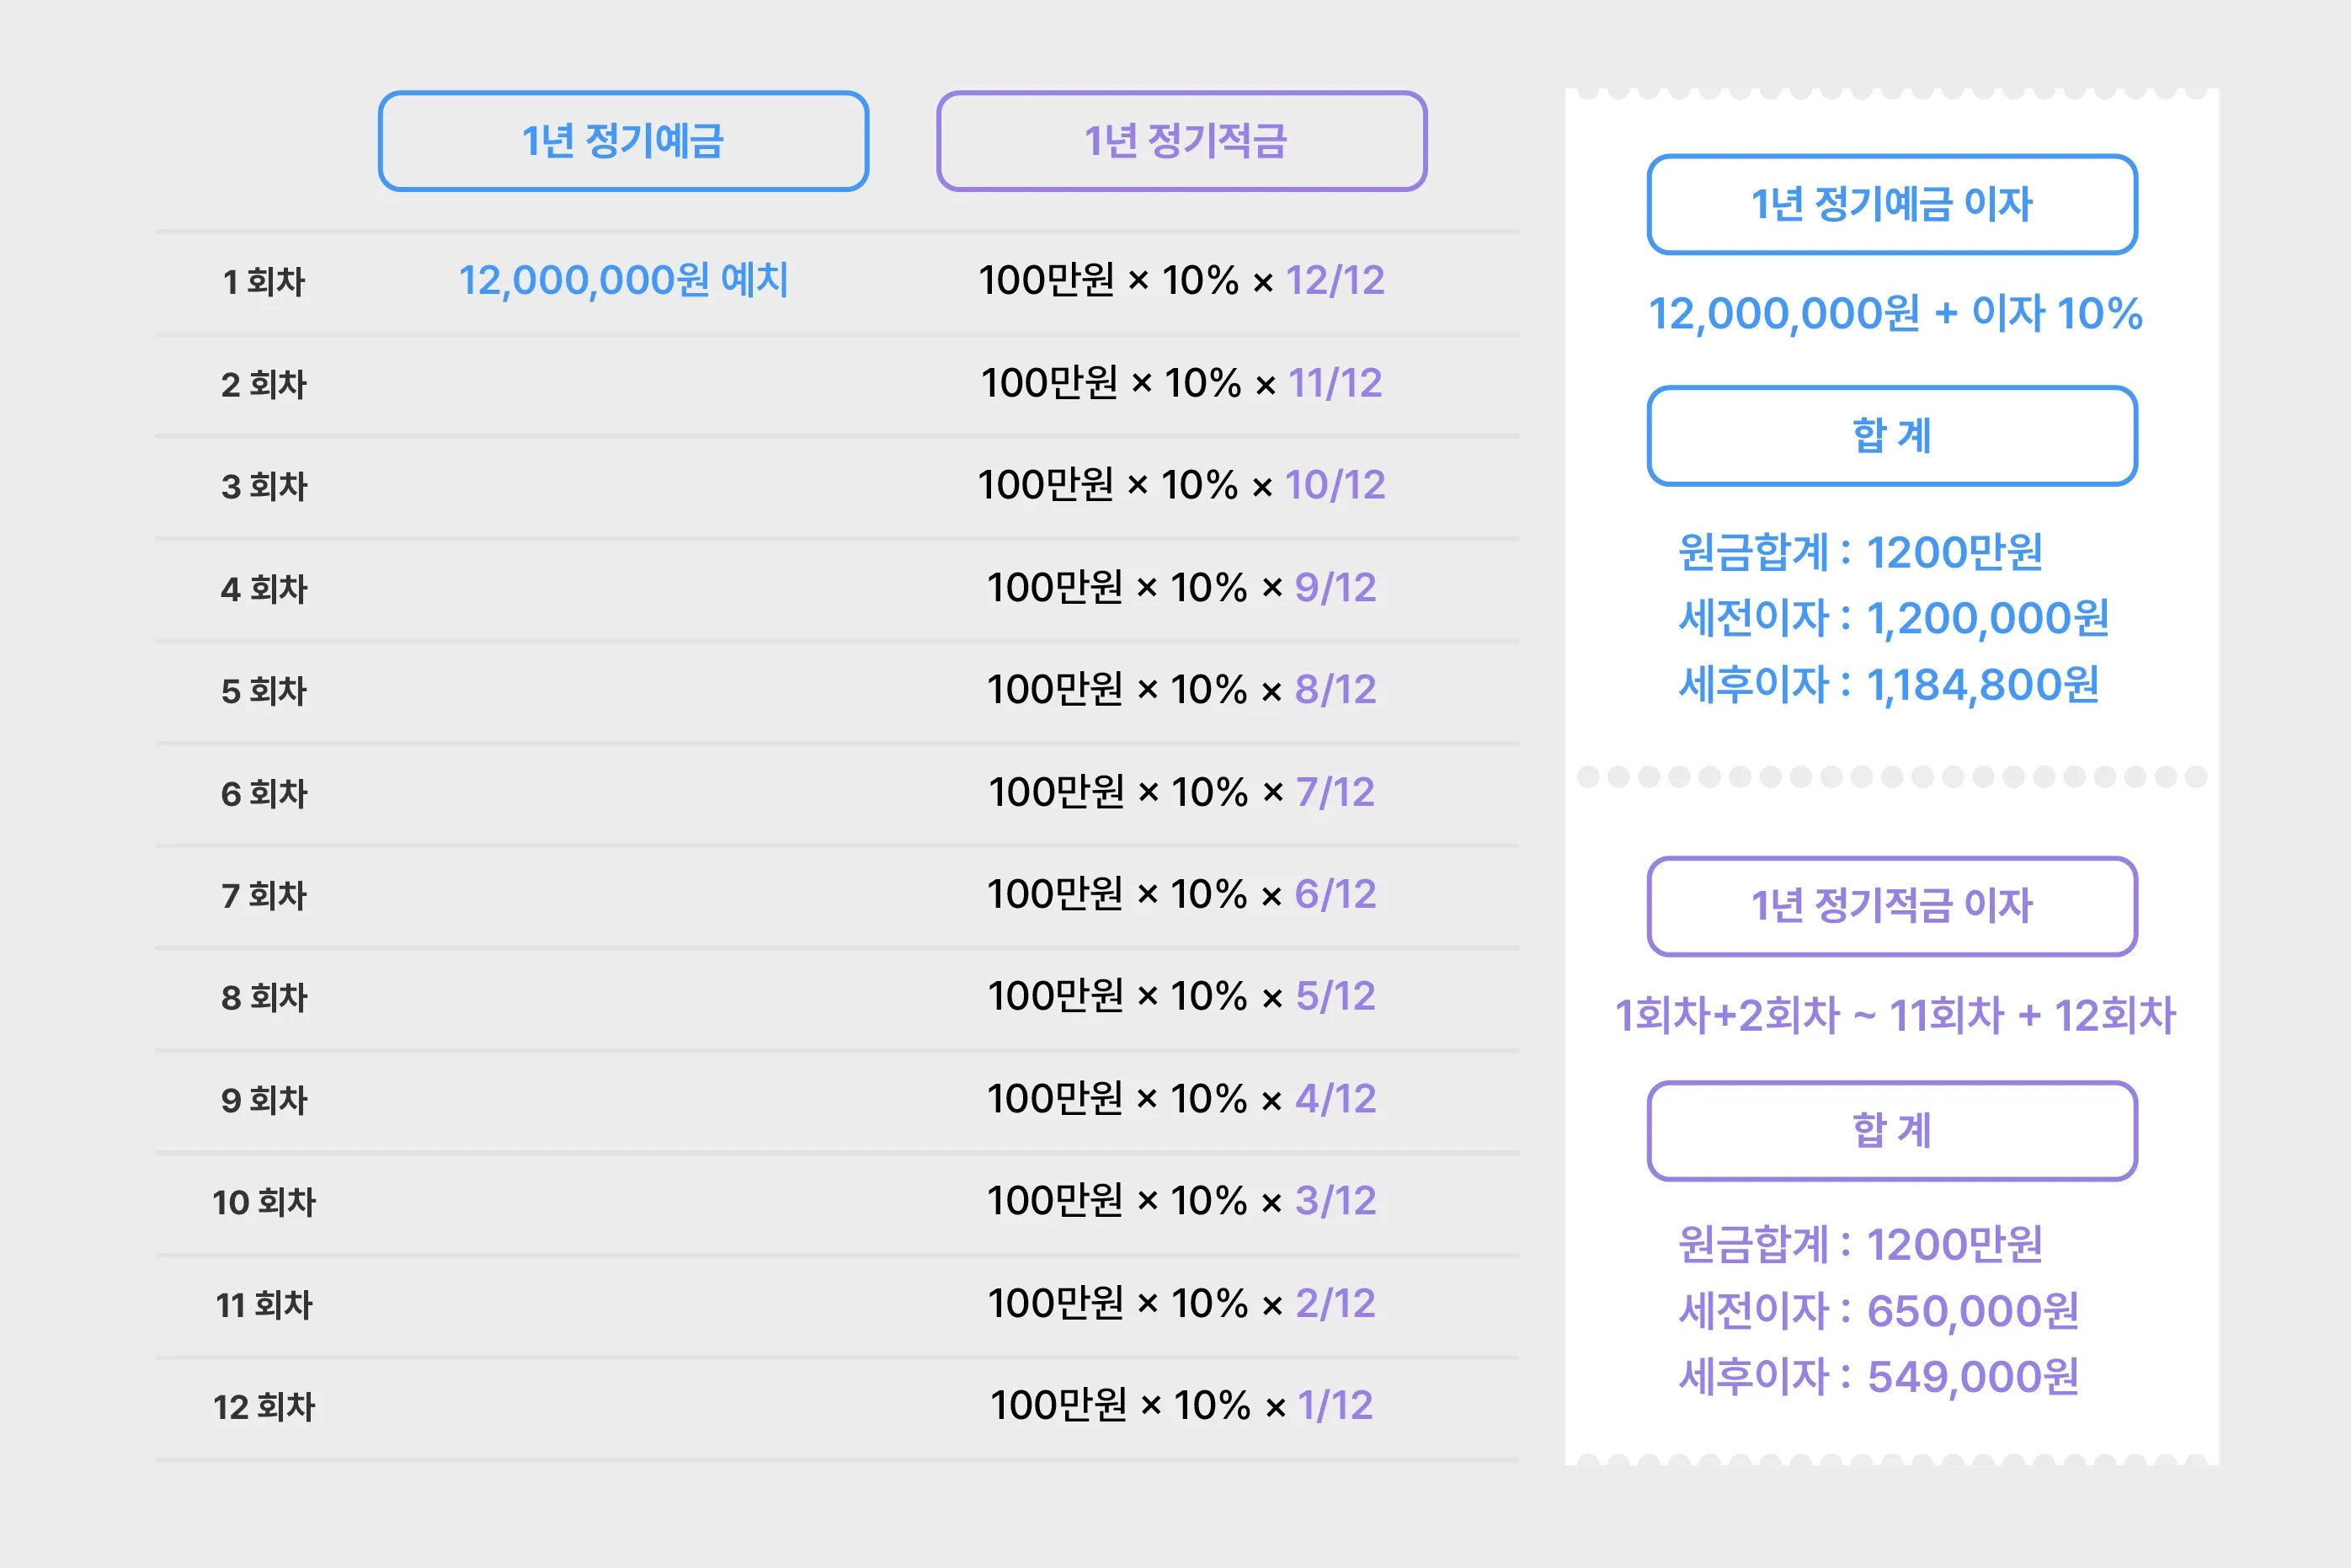
새마을금고 예금금리는 금고별로 자율적으로 결정되기 때문에, 같은 지역 내에서도 금고마다 금리 차이가 존재합니다. 적금 금리 높은 곳을 찾기 위해 새마을금고 앱(MG더뱅킹)이나 새마을금고중앙회 공식 홈페이지에서 금고별 금리를 비교할 수 있습니다. 새마을금고 적금의 가장 큰 장점 중 하나는 조합원 가입 후 발생하는 이자소득에 대해 비과세(출자금 한도 내) 또는 세금우대(9.9%) 혜택을 받을 수 있다는 점입니다. 일반 시중은행의 이자 과세율이 15.4%임을 감안하면 세후 실질 수익률 차이는 더욱 커집니다. 적금 이율 높은곳을 찾을 때 단순 금리 수치만 볼 것이 아니라, 세후 수익률 기준으로 적금 계산기를 활용해 실제 이자를 계산해보는 습관이 중요합니다.
| 항목 | 내용 | 비고 |
|---|---|---|
| 정기예금 기본금리 | 연 3.2 ~ 4.2% | 금고별 상이 |
| 정기적금 기본금리 | 연 3.5 ~ 4.5% | 12개월 기준 |
| 비과세 한도 | 출자금 1,000만 원 한도 | 조합원 자격 필요 |
| 세금우대 한도 | 예탁금 3,000만 원 한도 | 세율 9.9% 적용 |
| 예금자보호 | 5,000만 원(새마을금고법) | 예금보험공사 미적용 |
- 조합원 가입 필수: 비과세·세금우대 혜택을 받으려면 소액 출자금(보통 1~5만 원)을 내고 조합원으로 가입해야 합니다.
- 금고별 비교 필수: 새마을금고 예금금리는 같은 시군구 내에서도 금고마다 0.3~0.8%p 차이가 날 수 있으므로 반드시 여러 금고를 비교하세요.
- 보호 체계 확인: 새마을금고는 예금보험공사 대신 새마을금고법에 따른 자체 보호 기금이 적용되므로, 예금 전 안정성을 확인하는 것이 중요합니다.
마무리
✅ 3줄 요약
- 적금 이율 높은 은행은 저축은행(연 4~5%대)과 새마을금고(연 3.5~4.5%대)이며, 시중은행보다 최대 2%p 이상 높은 금리를 제공한다.
- 새마을금고는 비과세·세금우대 혜택으로 세후 실질 수익률이 더 높아, 단순 금리 비교보다 적금 계산기로 세후 이자를 직접 계산해 비교하는 것이 정확하다.
- 모든 금융기관은 예금자보호법 또는 관련 법률에 따라 1곳당 5,000만 원까지 보호되므로, 고액 자금은 여러 기관에 분산 예치하는 전략이 안전하다.
FAQ