ETF 세금 국내상장 배당소득세
📌 핵심 답변
ETF 세금은 국내상장 ETF 기준으로 매매차익·분배금에 대해 각각 다른 세율이 적용되며, 배당소득세 15.4%(지방소득세 포함)가 대표적인 과세 항목이다.
ETF 투자자라면 수익만큼이나 세금 구조를 정확히 이해해야 실질 수익률을 높일 수 있습니다. 국내상장 ETF는 동일한 플랫폼에서 거래되더라도 기초자산이 국내인지 해외인지에 따라 세금 처리 방식이 크게 달라집니다. 특히 연간 금융소득이 2,000만 원을 초과할 경우 금융소득종합과세 대상이 될 수 있어 사전 절세 전략이 필수입니다.

국내상장 ETF 세금 종류
💡 핵심 요약
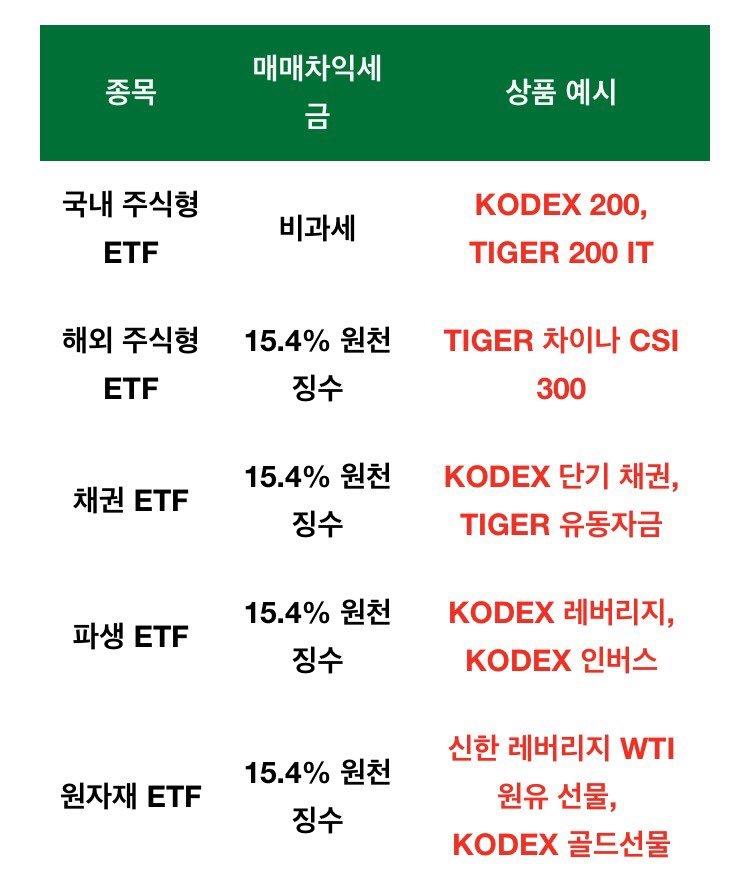
국내상장 ETF 세금은 크게 매매차익 과세, 분배금 과세, 금융소득종합과세 세 가지로 구분된다. 국내 주식형 ETF의 매매차익은 비과세이지만, 해외·채권·레버리지 ETF는 매매차익에도 과세가 적용된다.
국내상장 ETF는 모두 같은 세금이 적용된다고 오해하기 쉽지만, 기초자산의 종류에 따라 과세 방식이 전혀 다릅니다. 국내 주식만을 기초자산으로 하는 ETF는 매매차익이 비과세인 반면, 해외지수를 추종하거나 채권·파생상품이 포함된 ETF는 매매차익도 배당소득세 과세 대상이 됩니다. 분배금(배당)은 ETF 유형과 무관하게 15.4%의 배당소득세가 원천징수됩니다. 또한 연간 금융소득 합계가 2,000만 원을 초과하면 다른 소득과 합산해 누진세율로 종합과세됩니다.
| ETF 유형 | 매매차익 과세 | 분배금 과세 |
|---|---|---|
| 국내 주식형 ETF | 비과세 | 배당소득세 15.4% |
| 국내상장 해외 ETF | 배당소득세 15.4% | 배당소득세 15.4% |
| 채권혼합형 ETF | 배당소득세 15.4% | 배당소득세 15.4% |
| 레버리지·인버스 ETF | 배당소득세 15.4% | 배당소득세 15.4% |
- 매매차익 과세 기준: 국내 주식형 ETF를 제외한 모든 ETF의 매매차익은 배당소득으로 분류되어 15.4% 원천징수
- 분배금(배당) 과세: 모든 국내상장 ETF 분배금은 지급 시 15.4% 원천징수 후 지급
- 금융소득종합과세: 연간 ETF 수익 포함 금융소득이 2,000만 원 초과 시 6.6%~49.5% 누진세율 적용
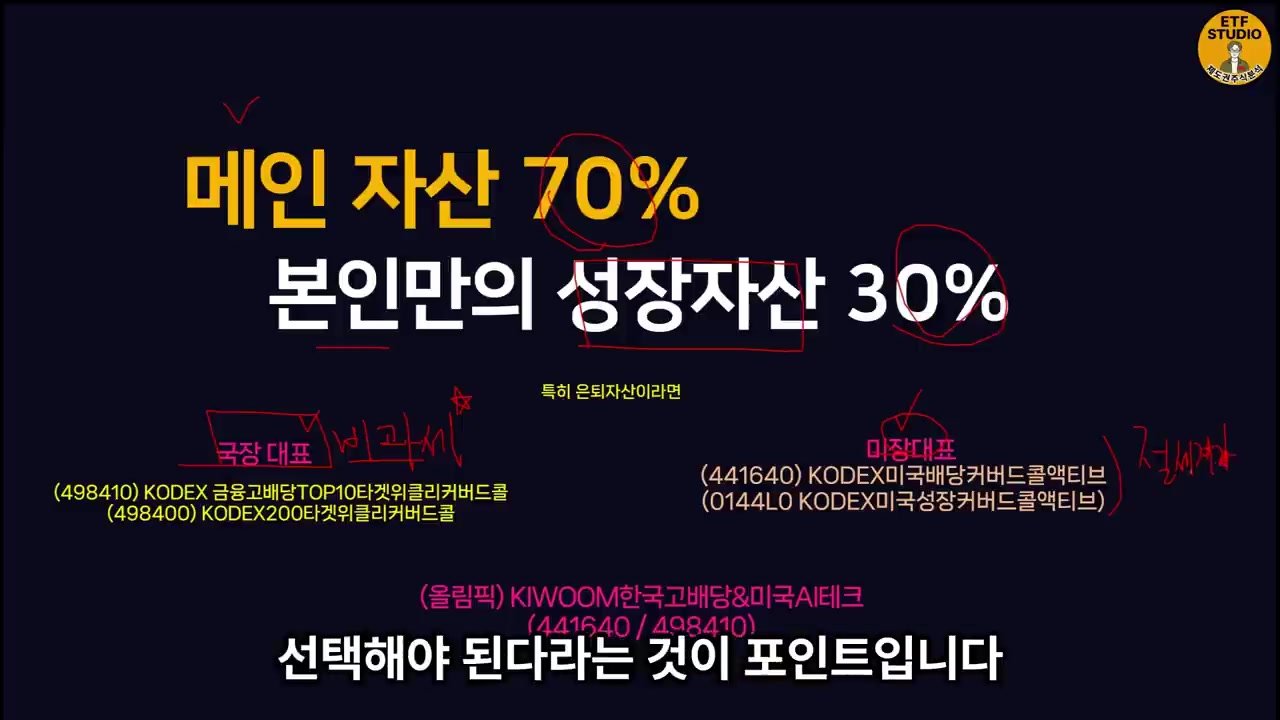
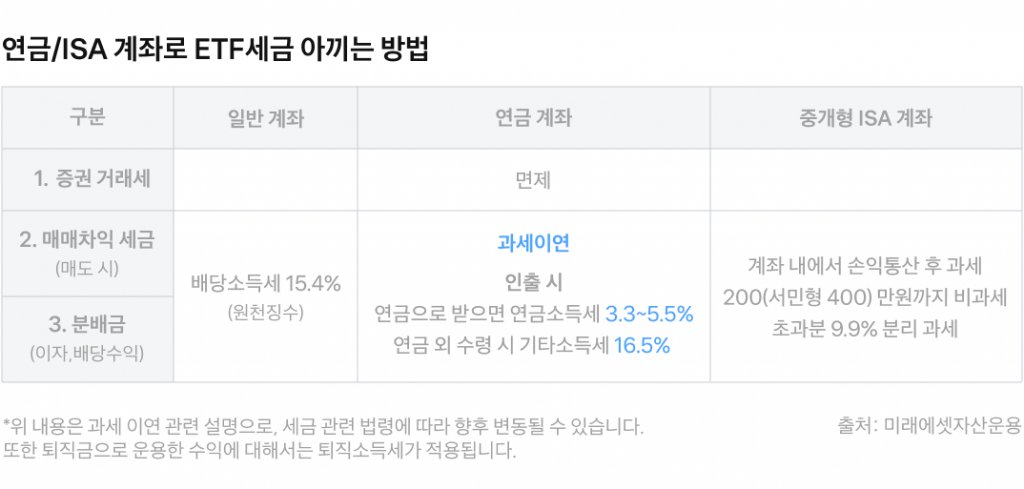
- ISA·연금계좌 활용: ISA 계좌 내 ETF 수익은 200만~400만 원까지 비과세, 연금계좌는 인출 시 3.3~5.5% 연금소득세 적용으로 절세 가능
ETF 배당소득세 계산
💡 핵심 요약
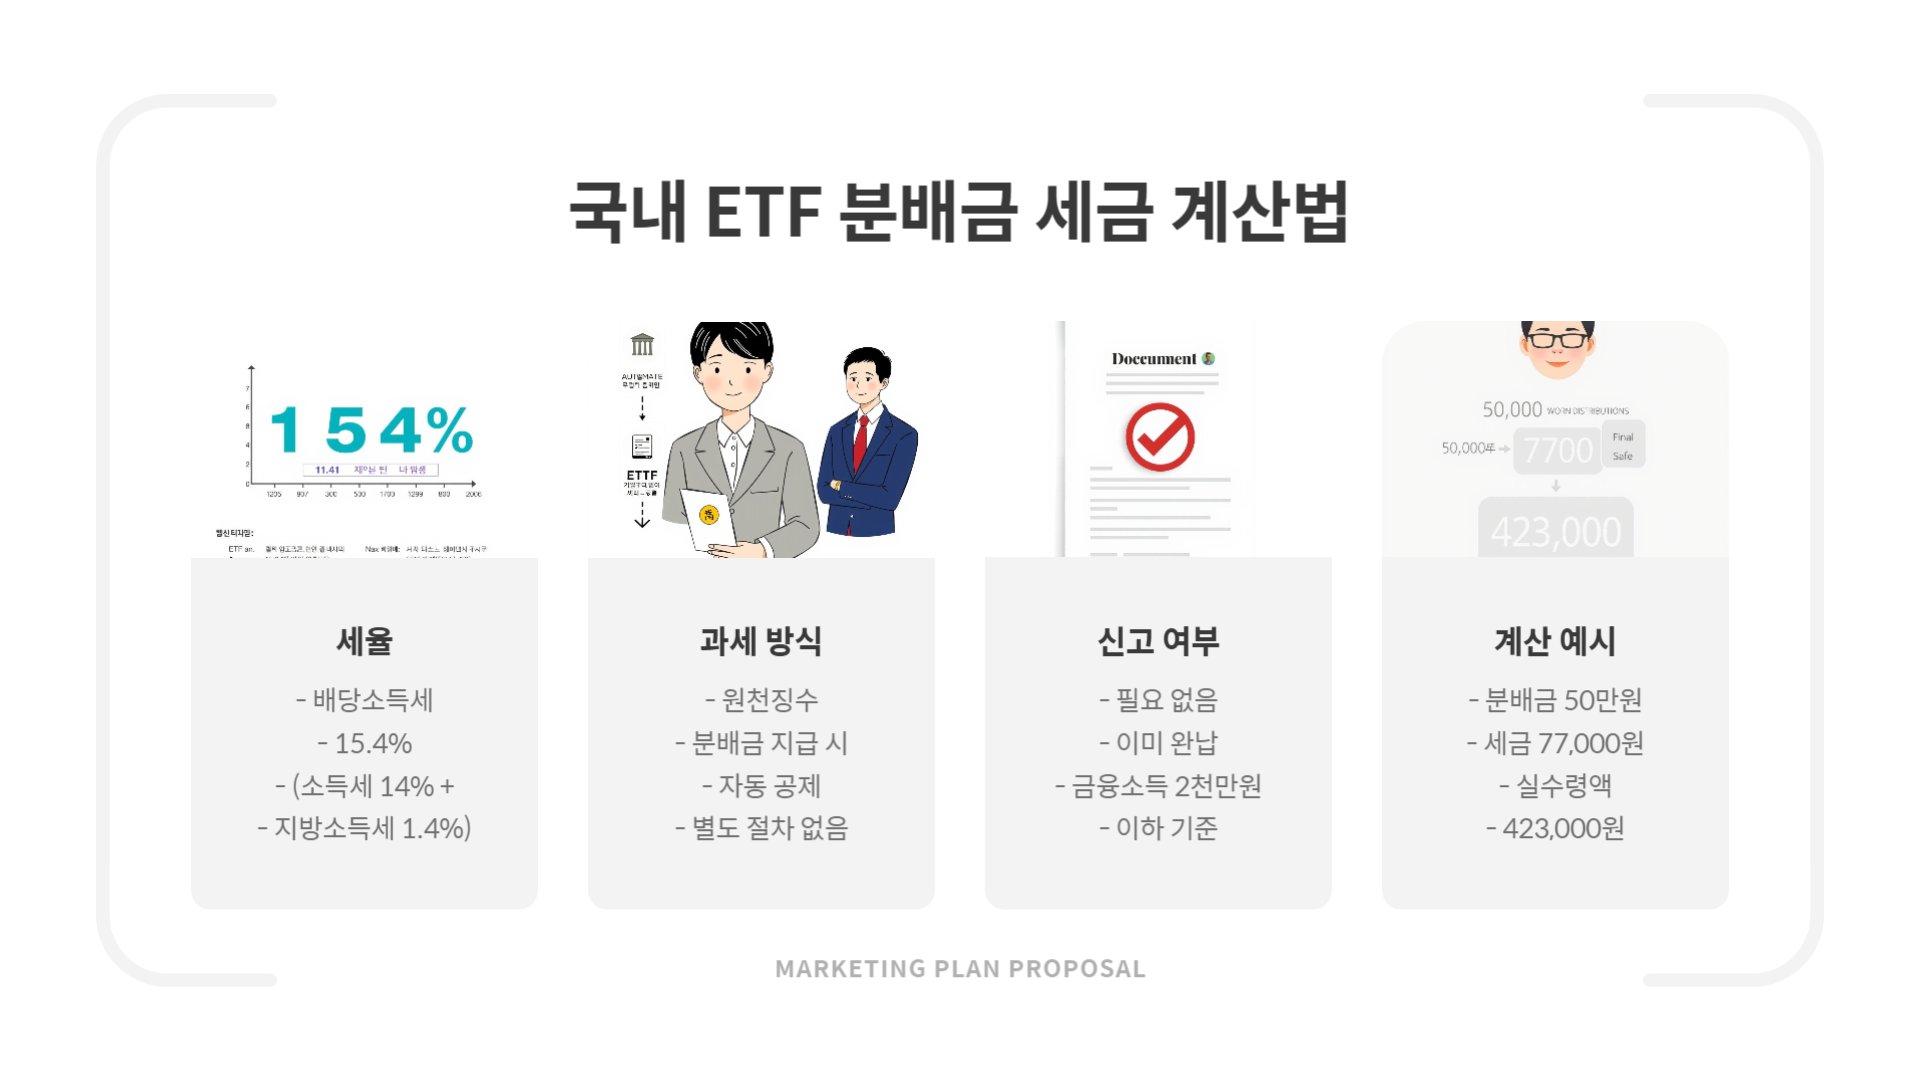
ETF 배당소득세는 분배금 또는 과세 대상 매매차익에 세율 14%와 지방소득세 1.4%를 합산한 총 15.4%를 원천징수하는 방식으로 계산된다.
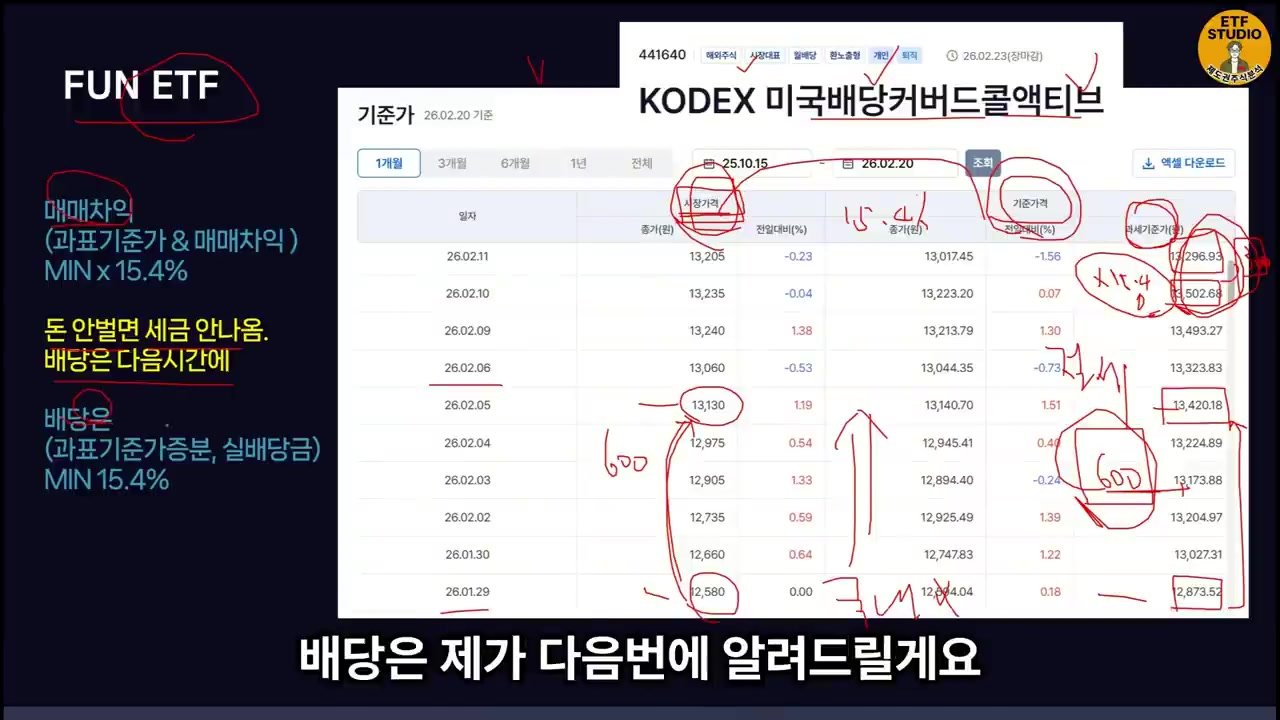
ETF 배당소득세 계산 구조를 이해하면 실제 수령 금액을 사전에 파악할 수 있습니다. 과세 대상 ETF의 배당소득세는 소득세 14%에 지방소득세 1.4%를 더한 15.4%가 원천징수됩니다. 매매차익의 경우, 과세 대상 ETF는 '매도 시점의 과표기준가격 상승분'과 '실제 매매차익' 중 더 작은 금액이 과세 기준이 됩니다. 예를 들어 100만 원 수익 발생 시 배당소득세로 15,400원이 원천징수되며, 금융소득 합산 시 종합과세 대상이 되면 기납부세액을 공제 후 추가 세금이 부과됩니다.
| 항목 | 세율 | 비고 |
|---|---|---|
| 소득세 | 14% | 원천징수 |
| 지방소득세 | 1.4% | 소득세의 10% |
| 합계(배당소득세) | 15.4% | 원천징수 후 지급 |
| 종합과세 시 최고세율 | 최고 49.5% | 금융소득 2,000만 원 초과 시 |
- 과세표준 계산 원칙: 매매차익과 과표기준가격 상승분 중 낮은 금액을 과세 기준으로 삼아 이중 과세를 방지
- 분배금 계산 예시: 분배금 100만 원 수령 시 → 15.4%(154,000원) 원천징수 → 실수령액 846,000원
- 종합과세 적용: 이자·배당 등 금융소득 합계가 연 2,000만 원 초과 시 초과분에 누진세율(6.6%~49.5%) 적용, 이미 낸 15.4%는 기납부세액으로 공제
- 절세 팁: 연금저축·IRP 계좌 내 ETF 매매차익은 과세 이연 후 연금 수령 시 3.3~5.5% 저율 과세 적용 가능
국내상장 해외 ETF 세금 차이
💡 핵심 요약
국내상장 해외 ETF는 해외거래소에서 직접 매수하는 ETF와 달리 매매차익도 배당소득세 15.4%로 과세되며, 해외직접투자 ETF의 양도소득세(22%) 분류와 명확히 구분된다.
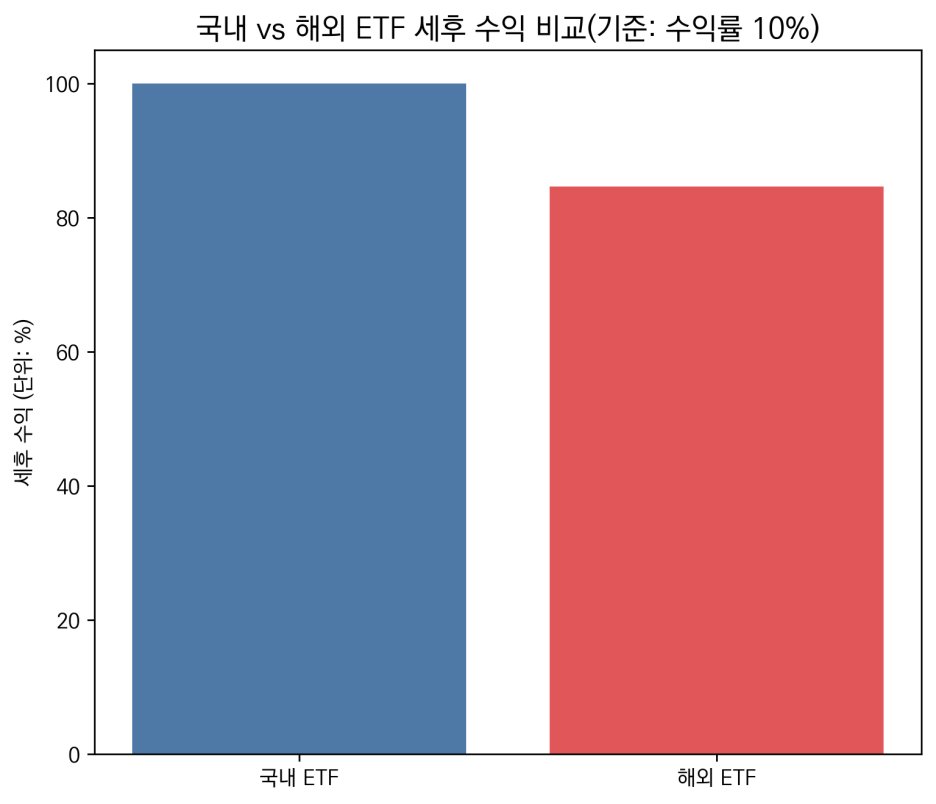
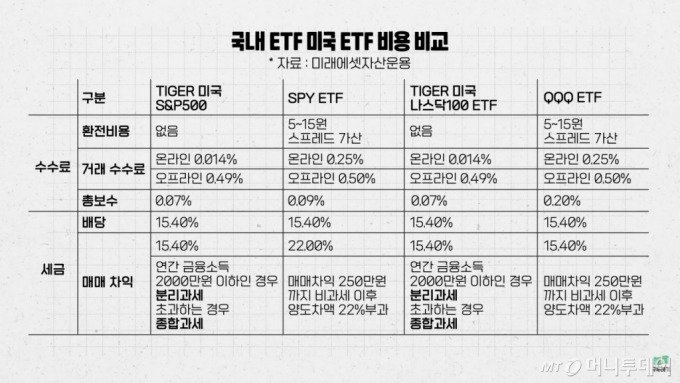
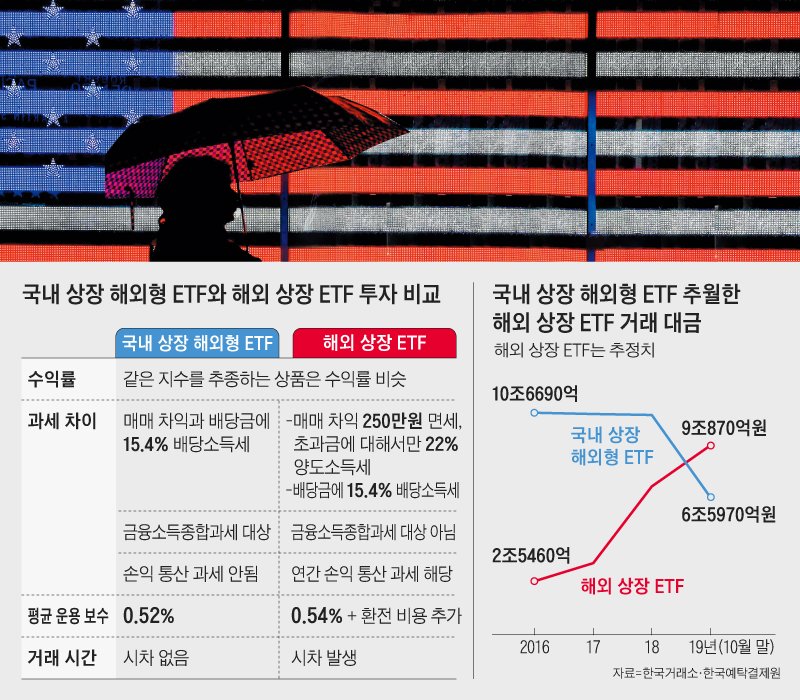
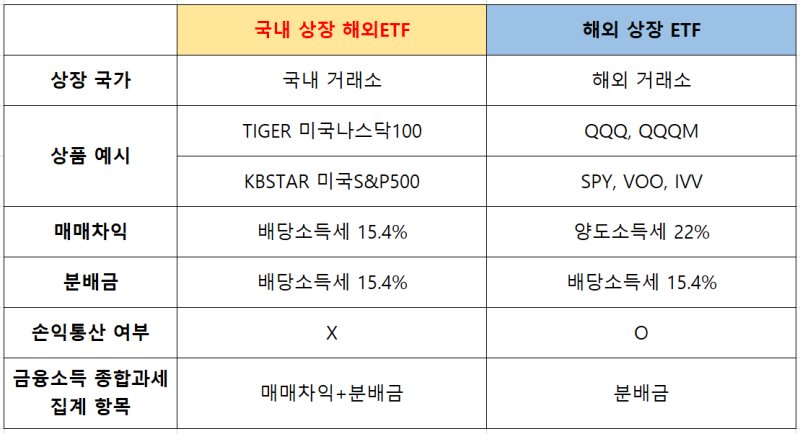
국내상장 해외 ETF란 한국 증시에 상장되어 있지만 S&P500·나스닥·미국채 등 해외 기초자산을 추종하는 ETF를 말합니다. 미국 현지에서 직접 ETF(예: VOO, QQQ)를 매수할 경우 매매차익에 양도소득세 22%가 부과되는 반면, 국내상장 해외 ETF는 매매차익이 배당소득 15.4%로 과세됩니다. 세율만 보면 국내상장이 유리하지만, 금융소득종합과세 대상에 포함된다는 점과 채권혼합형 ETF처럼 채권 비중이 높은 상품도 동일하게 15.4% 적용을 받는다는 점을 함께 고려해야 합니다.
| 구분 | 국내상장 해외 ETF | 해외직접투자 ETF |
|---|---|---|
| 매매차익 세율 | 배당소득세 15.4% | 양도소득세 22% |
| 분배금 세율 | 배당소득세 15.4% | 배당소득세 15.4% |
| 종합과세 포함 여부 | 포함 (금융소득) | 불포함 (분리과세) |
| 손익통산 | 불가 | 가능 (해외주식 간) |
| 기본공제 | 없음 | 연 250만 원 |
- 세율 유리성: 매매차익 기준 국내상장 해외 ETF(15.4%) < 해외직접투자(22%)로 세율만 보면 국내상장이 유리
- 종합과세 리스크: 국내상장 해외 ETF 수익은 금융소득에 합산되어 2,000만 원 초과 시 종합과세, 고소득자에게는 오히려 불리할 수 있음
- 채권혼합형 ETF: 채권과 주식이 혼합된 상품으로, 채권 비중에서 발생하는 수익도 15.4% 배당소득세 적용 대상이며 분리과세 불가
- 절세 전략: 금융소득이 많은 투자자는 국내상장 해외 ETF를 ISA·연금계좌에 편입해 종합과세 대상 제외 효과를 노리는 것이 유리
마무리
✅ 3줄 요약
- 국내 주식형 ETF 매매차익은 비과세이나, 해외·채권·레버리지 ETF 매매차익과 모든 ETF 분배금은 배당소득세 15.4%가 원천징수된다.
- 국내상장 해외 ETF는 해외직접투자 ETF보다 매매차익 세율이 낮지만, 금융소득종합과세에 포함되므로 고소득자는 절세 계좌 활용이 필수다.
- 연간 금융소득 2,000만 원 초과 시 종합과세가 적용되므로, ISA·연금계좌를 통한 과세 이연 및 절세 전략을 미리 설계해야 한다.
FAQ