📌 핵심 답변
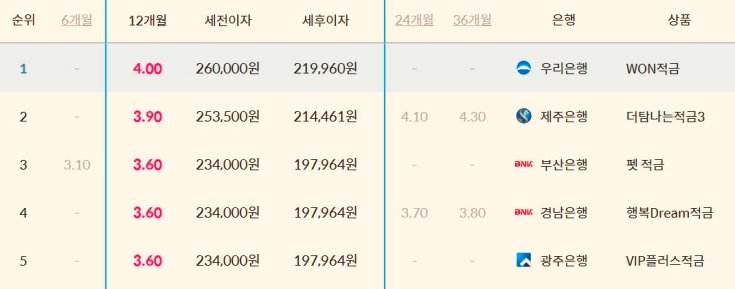
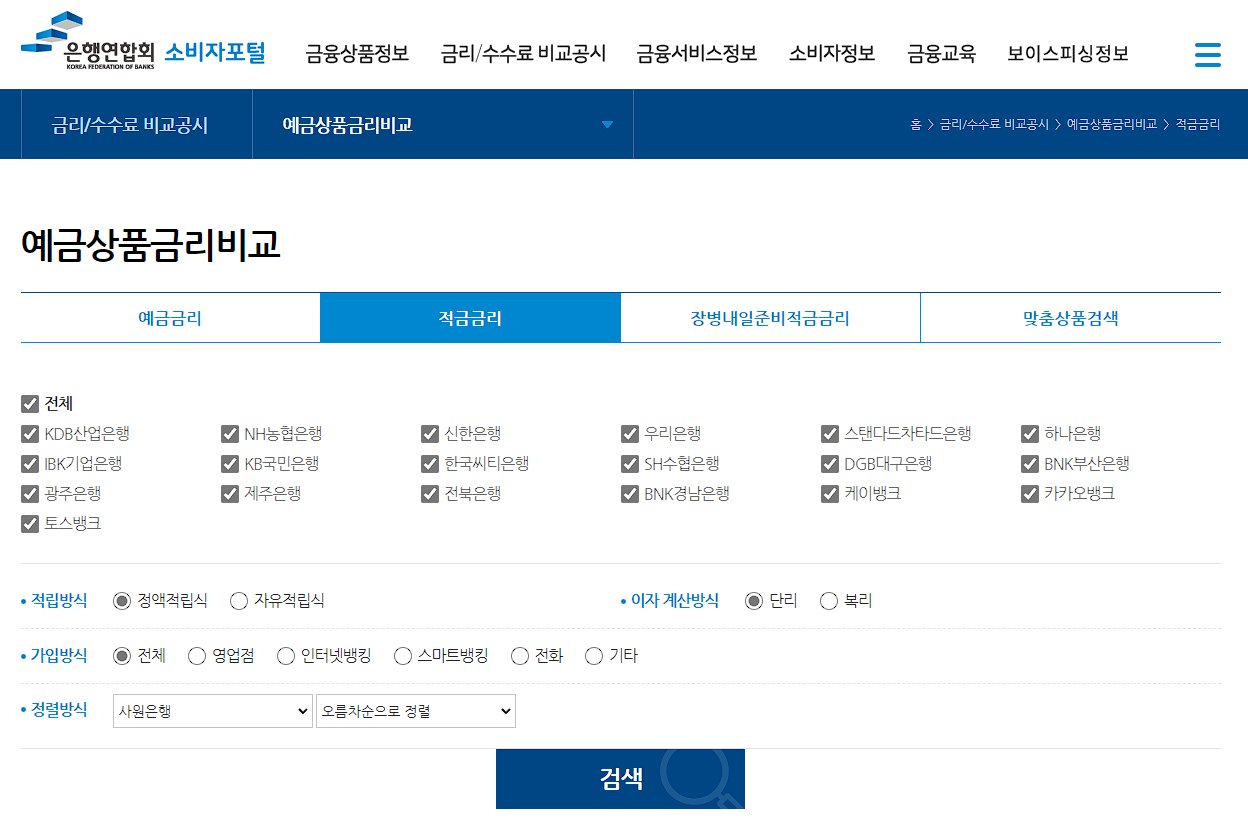
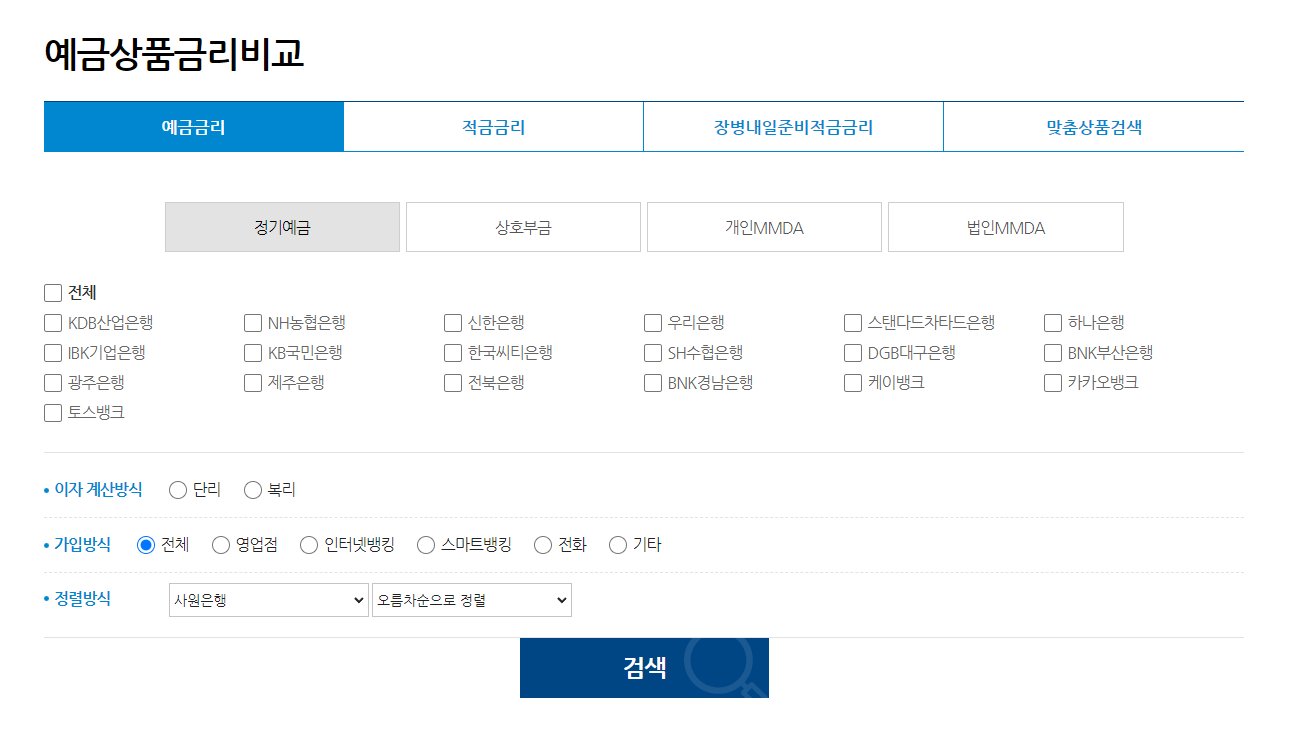
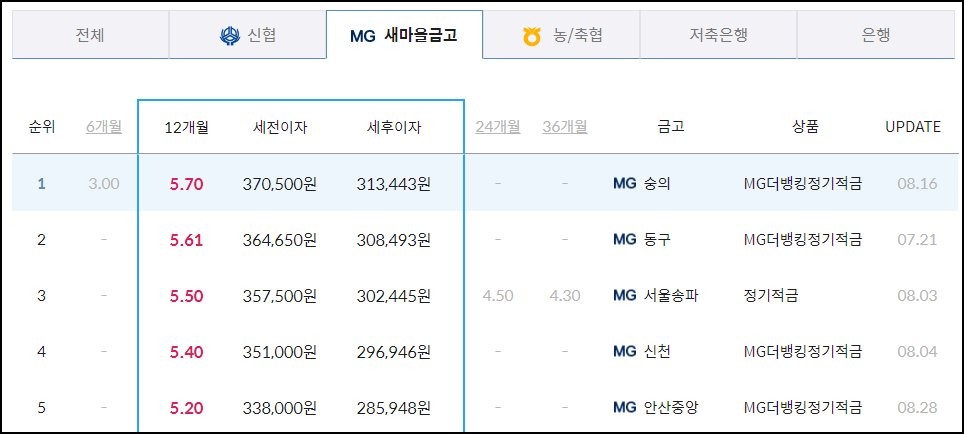
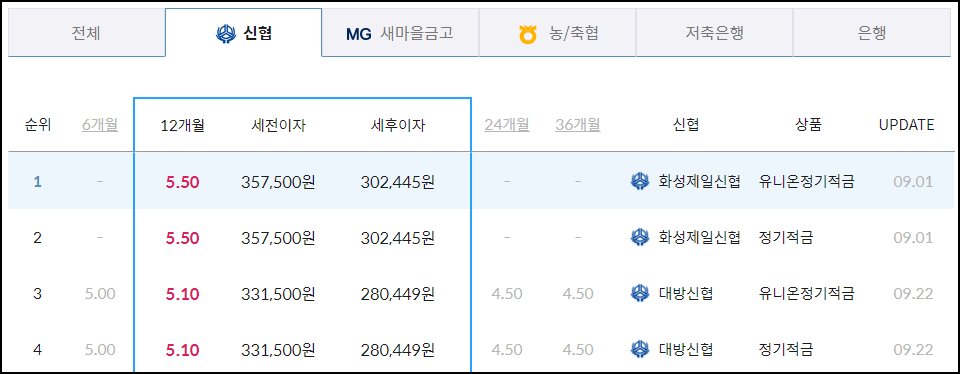
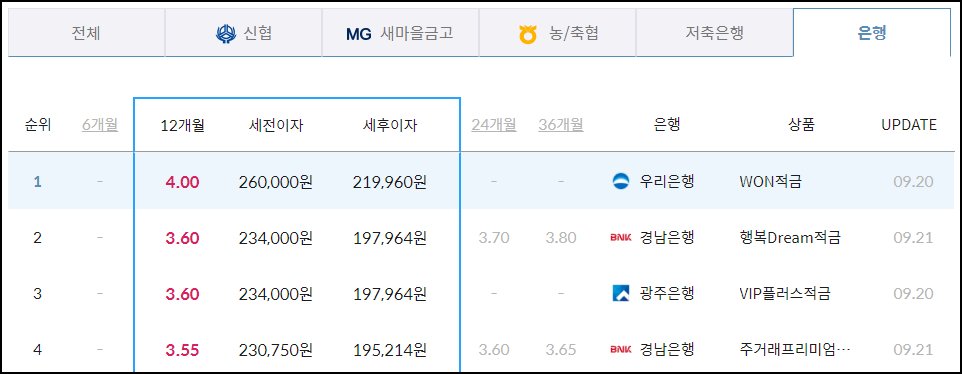
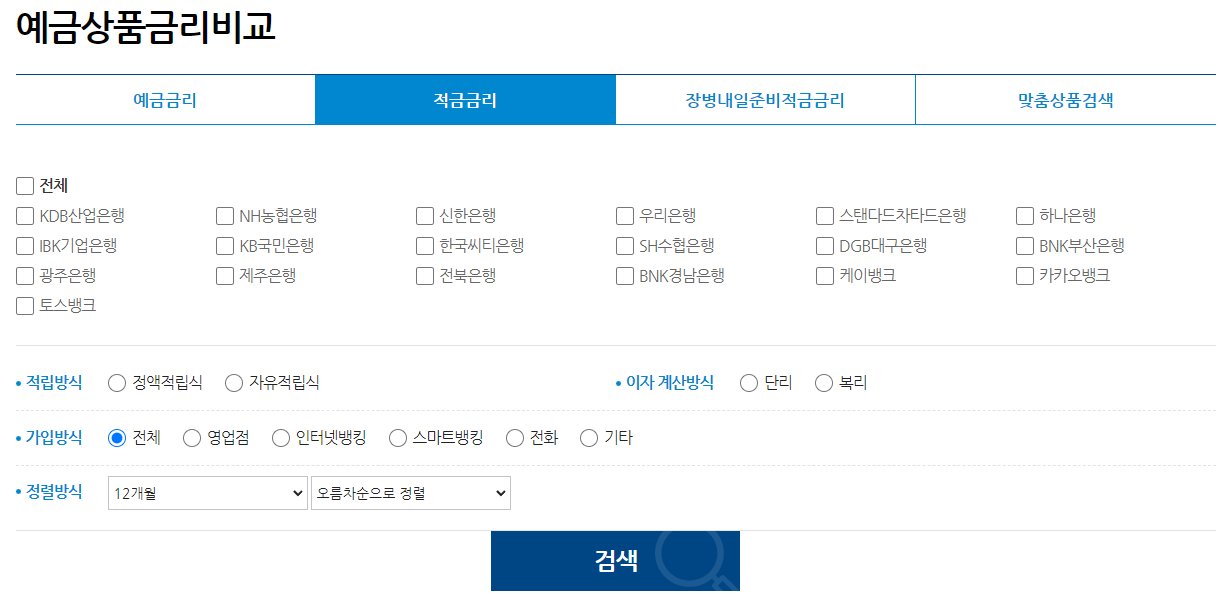
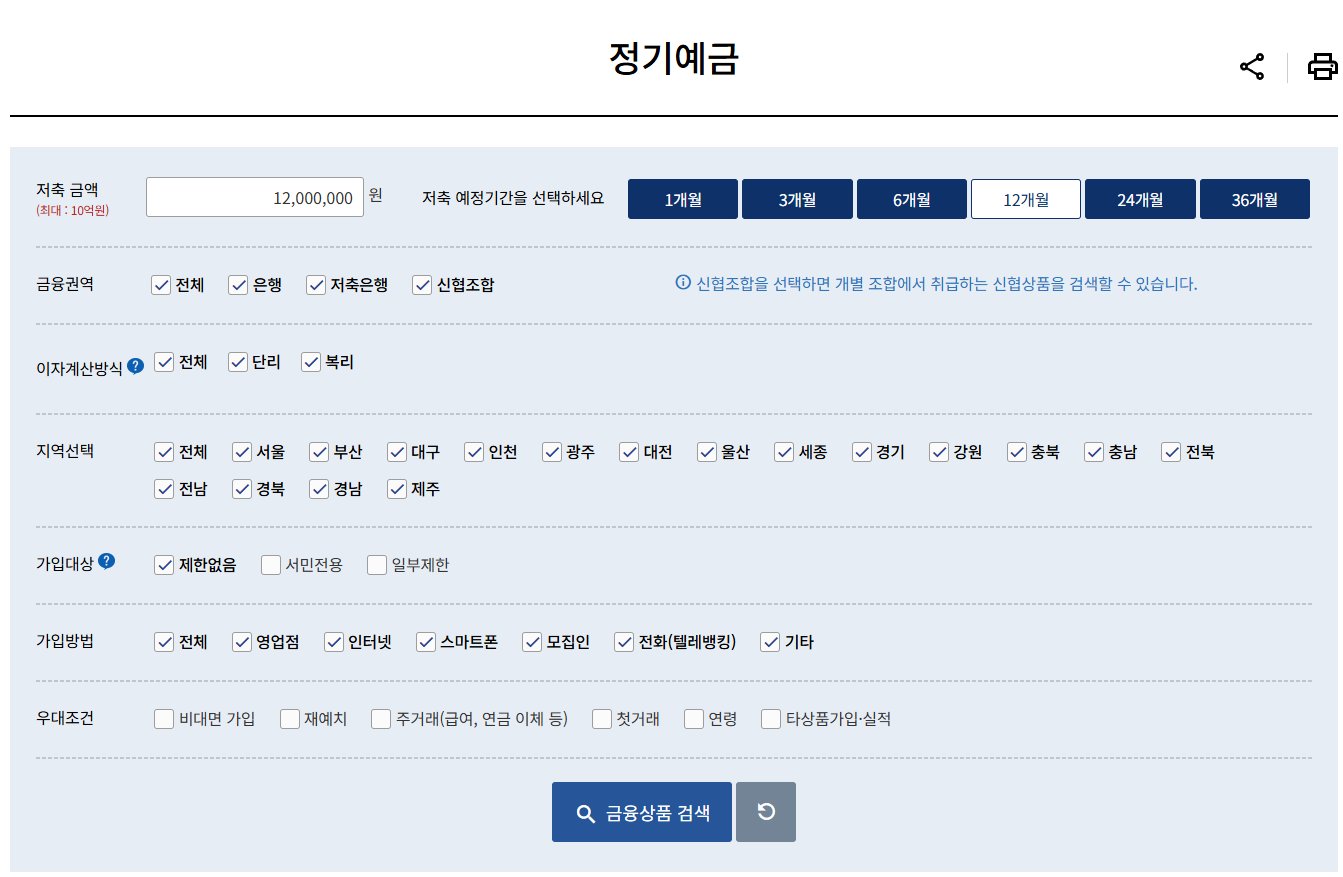
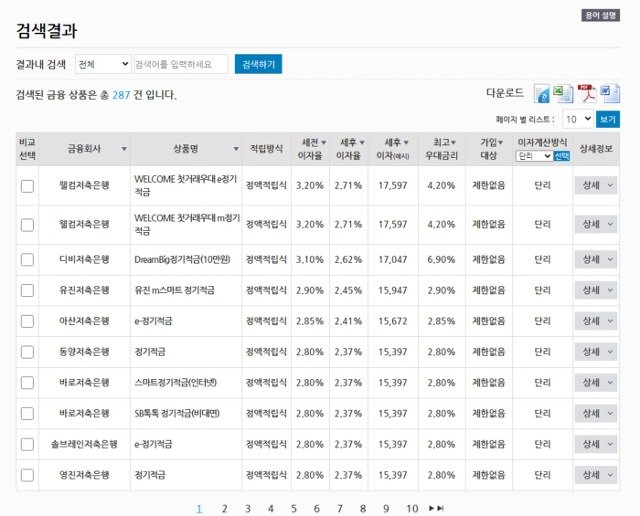
2026년 기준 적금 금리 가장 높은곳은 저축은행·신협·새마을금고 등 제2금융권으로, 연 4~6%대 금리를 제공하는 상품이 다수 존재한다. 금융감독원 금융상품통합비교공시(finlife.fss.or.kr)에서 실시간으로 은행별 적금·예금 금리를 비교할 수 있다.
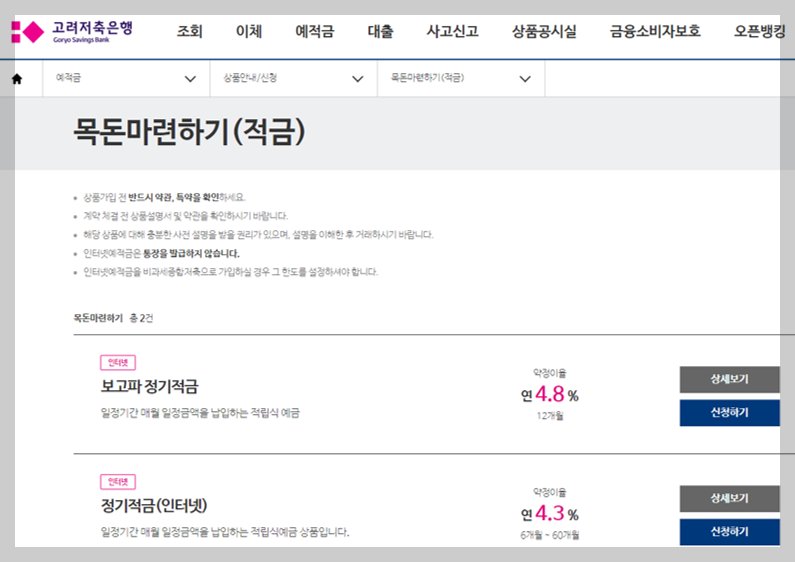
금리 인하 기조 속에서도 적금 금리 가장 높은곳을 찾는 수요는 꾸준히 증가하고 있다. 2026년 현재 시중은행 정기적금 기본금리는 연 2~3%대인 반면, 일부 저축은행·신협 특판 상품은 연 5~6%대를 유지하고 있어 꼼꼼한 비교가 필수다. 어디에 가입하느냐에 따라 1년 만기 기준 이자 차이가 수십만 원에 달할 수 있다.
예금금리 가장 높은곳
💡 핵심 요약
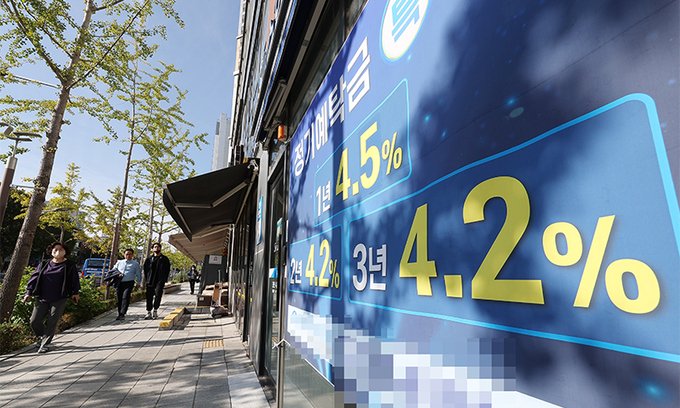
예금금리 가장 높은곳은 2026년 기준 저축은행·신협·새마을금고 계열이며, 1년 만기 정기예금 기준 최고 연 4.5~5.5% 수준의 상품을 확인할 수 있다. 시중은행 대비 최대 2%p 이상 높은 금리를 제공하므로, 5,000만 원 이내 예금자보호 한도를 고려해 분산 예치하는 전략이 유효하다.
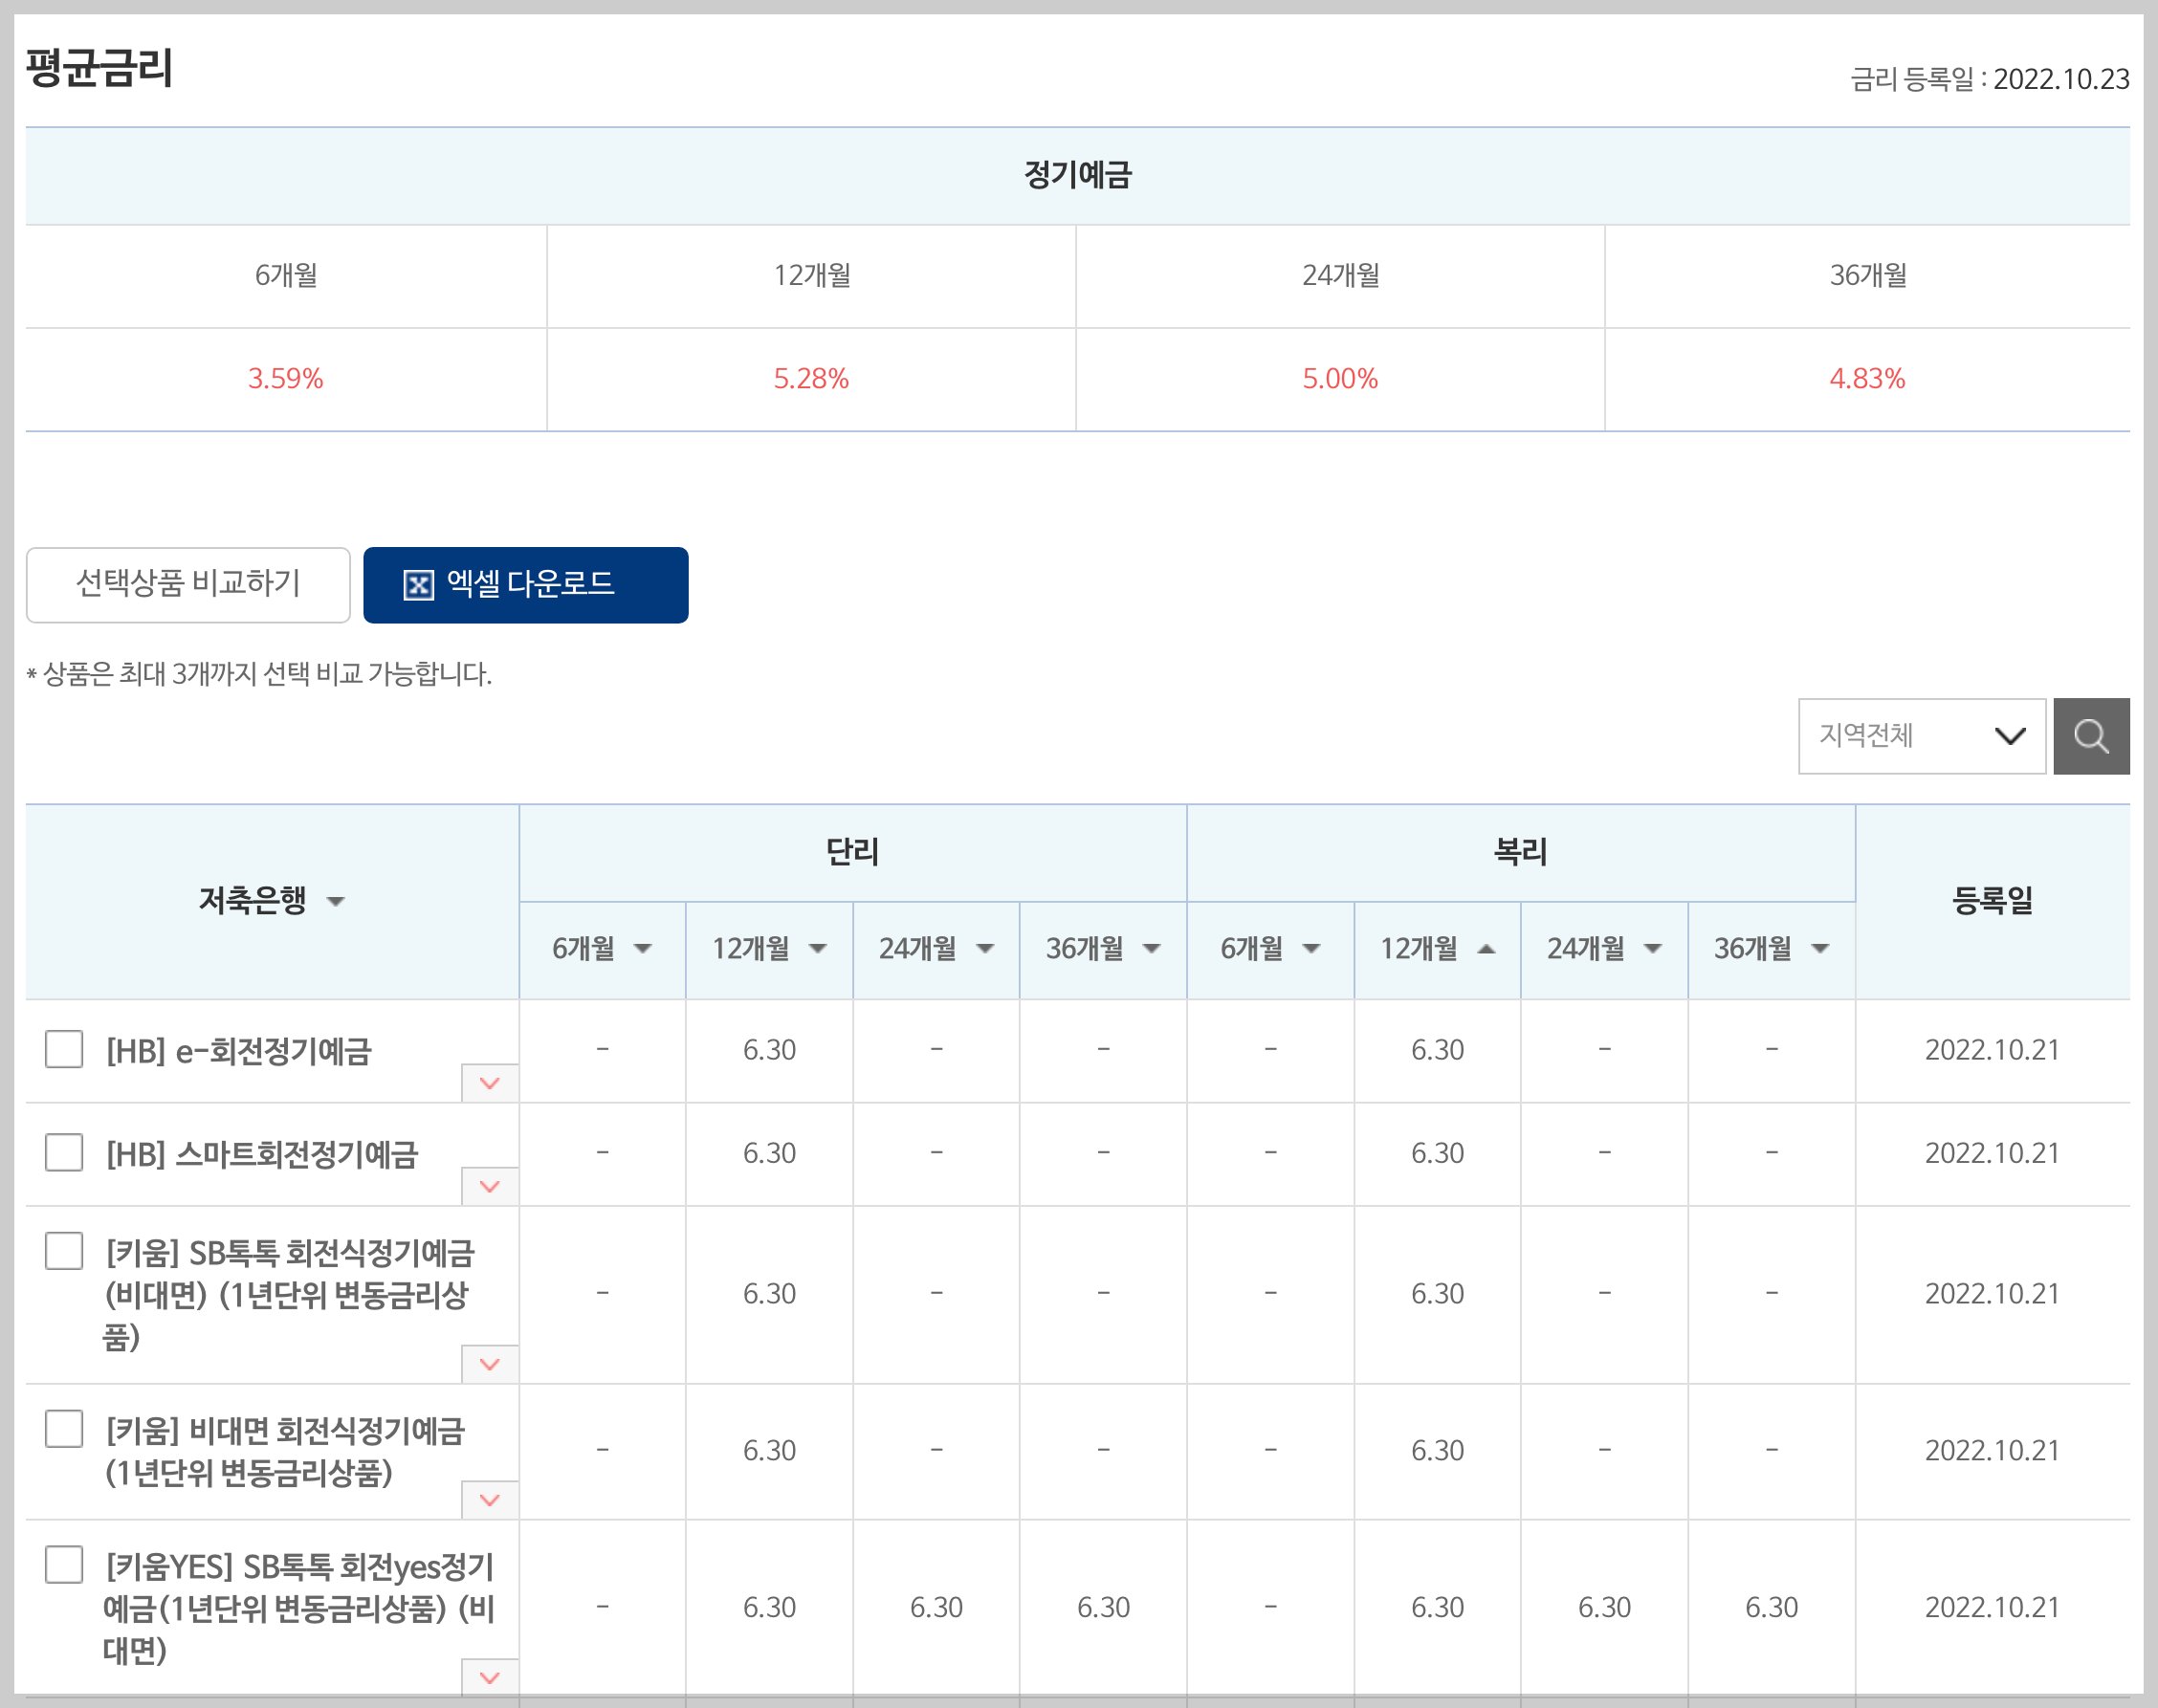
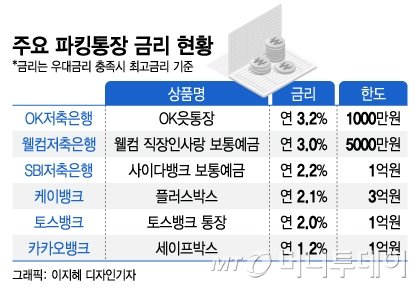
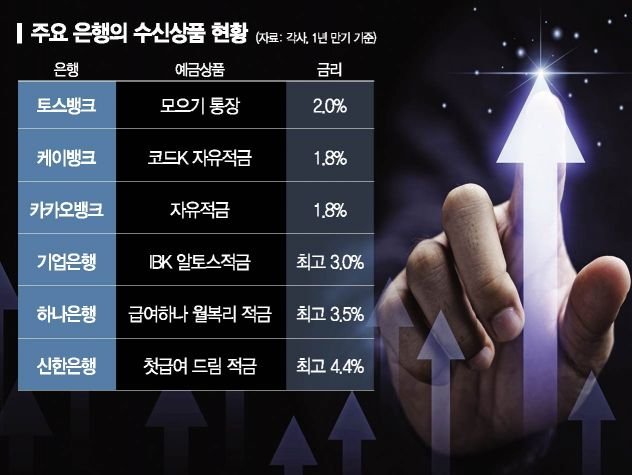
정기예금 이율높은곳을 고를 때는 단순 금리 수치만이 아니라 예금자보호 여부, 만기 구조, 중도해지 패널티까지 함께 살펴야 한다. 일반 시중은행(KB·신한·하나·우리·농협)의 1년 정기예금 기본금리는 2026년 9월 현재 연 2.6~3.2% 수준이다. 반면 SBI저축은행·OK저축은행·웰컴저축은행 등 저축은행권은 비대면 전용 특판으로 연 4.5% 이상을 제시하는 경우가 많다. 단, 저축은행은 금융기관별로 예금자보호법상 1인당 원리금 합산 5,000만 원까지만 보호되므로 이 한도를 초과하는 금액은 여러 기관에 분산하는 것이 안전하다. 인터넷전문은행인 카카오뱅크·토스뱅크·케이뱅크도 특판 시즌에 연 3.5~4.0%대 예금 상품을 출시해 은행 이율 높은 곳으로 자주 언급된다.
| 금융기관 유형 | 1년 정기예금 금리(기준) | 예금자보호 |
|---|---|---|
| 시중은행(KB·신한 등) | 연 2.6~3.2% | O (5,000만 원) |
| 인터넷전문은행 | 연 3.2~4.0% | O (5,000만 원) |
| 저축은행 | 연 4.0~5.5% | O (5,000만 원) |
| 새마을금고·신협 | 연 3.8~5.2% | O (5,000만 원, 별도기금) |
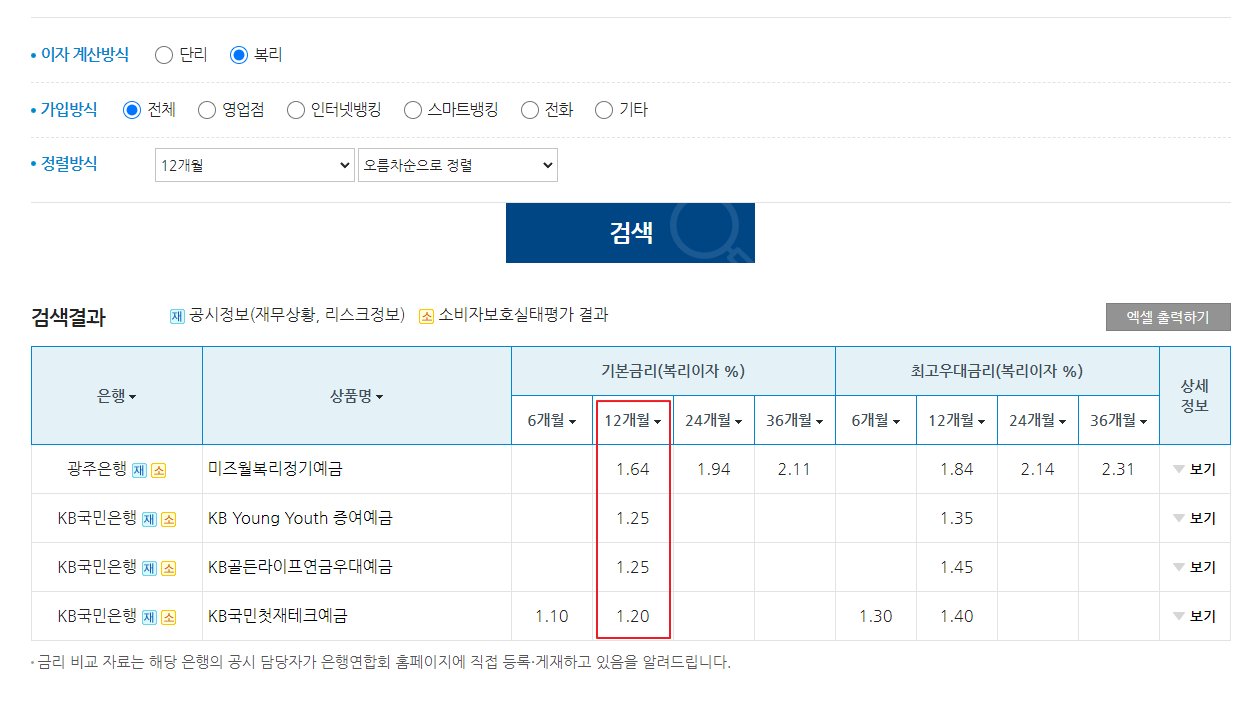
- 비교 플랫폼 활용: 금융감독원 금융상품통합비교공시(finlife.fss.or.kr)에서 전 금융권 예금금리를 한눈에 비교할 수 있다.
- 특판 예금 주목: 은행 신규 고객 유치용 특판 상품은 기본금리보다 0.3~1.0%p 높은 우대금리를 제공하므로 출시 즉시 확인이 중요하다.
- 세후 수익 계산 필수: 이자소득세 15.4%(지방소득세 포함)를 차감한 세후 실수령액 기준으로 비교해야 실질적인 정기예금 이율높은곳을 선별할 수 있다.
은행 이율 높은 곳
💡 핵심 요약
은행 이율 높은 곳을 찾으려면 시중은행보다 저축은행·신협·새마을금고를 우선 검토해야 하며, 같은 저축은행이라도 비대면(앱·온라인) 전용 상품이 영업점 방문 상품보다 평균 0.3~0.5%p 더 높다. 정기적금과 정기예금을 병행해 유동성과 수익성을 동시에 확보하는 전략이 권장된다.
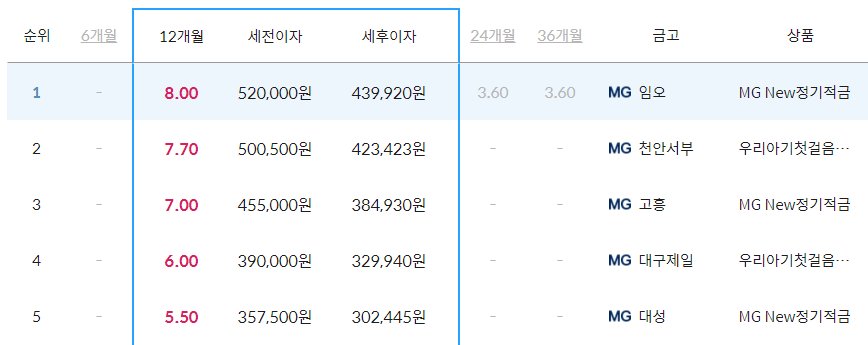
새마을금고 예금금리는 지역 단위 조합별로 상이하므로 전국 새마을금고 중앙회 홈페이지(kfcc.co.kr)에서 지점별 금리를 직접 조회해야 정확한 수치를 확인할 수 있다. 2026년 기준 새마을금고 정기예탁금 최고금리는 연 4.8~5.2%로, 시중은행 대비 약 2%p 높은 수준을 유지하고 있다. 신협(신용협동조합) 역시 지역별로 연 4.5~5.0%대 정기예탁금 상품을 운영하며, 조합원 가입 시 추가 우대금리 혜택을 제공하는 곳도 있다. 한편 토스뱅크의 '먼저 이자 받는 정기예금'처럼 이자 선지급 구조를 채택한 상품은 체감 수익률이 더 높게 느껴지므로 상품 구조도 함께 비교해야 한다.
| 금융기관 | 대표 상품 금리(1년) | 가입 방법 |
|---|---|---|
| SBI저축은행 | 연 4.8~5.2% | 앱·인터넷 |
| 새마을금고 | 연 4.5~5.0% | 지점·MG더뱅킹앱 |
| 신협 | 연 4.3~4.9% | 지점·신협앱 |
| 카카오뱅크 | 연 3.5~4.0% (특판) | 앱 전용 |
| 토스뱅크 | 연 3.5~3.9% | 앱 전용 |
- 비대면 전용 우대: 동일 기관이라도 앱·인터넷 가입 시 우대금리가 붙어 실질 수령 이자가 높아진다.
- 만기 구조 선택: 6개월·1년·2년 중 금리 역전 현상이 발생하는 구간이 있으므로 구간별 금리를 모두 확인해야 한다.
- 우대조건 충족 여부 확인: 급여이체·카드실적·앱 로그인 횟수 등 우대조건 미충족 시 기본금리만 적용되어 은행 예금금리 높은 곳에서 가입해도 실제 수익이 낮을 수 있다.
적금 금리 비교
💡 핵심 요약
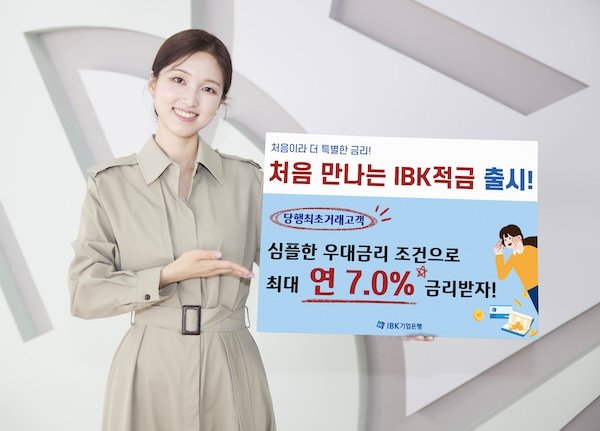
적금 금리 비교 시 정기적금은 매월 납입하는 구조이므로 예금과 달리 실제 수령 이자는 표시 금리의 약 절반 수준임을 반드시 인지해야 한다. 2026년 기준 정기적금 금리높은곳은 저축은행·신협으로, 최고 연 6~7%대 특판 상품이 간헐적으로 출시된다.
적금 금리 비교에서 가장 중요한 개념은 '실효수익률'이다. 예를 들어 연 6% 정기적금에 매월 50만 원씩 12개월 납입하면, 만기 수령 이자는 명목 금리의 절반 수준인 약 19만 5,000원(세전)에 불과하다. 이는 첫 달 납입금은 12개월 동안 이자가 붙지만 마지막 달 납입금은 1개월치 이자만 적용되기 때문이다. 따라서 적금 금리 가장 높은곳을 선택할 때는 만기 후 실수령액을 직접 계산해보는 것이 필수다. 금융감독원 금융계산기(fine.fss.or.kr)를 활용하면 세후 실수령액을 간편하게 산출할 수 있다. 또한 자유적금은 납입 자유도가 높지만 금리가 정기적금보다 0.5~1.0%p 낮은 경우가 많으므로 목돈 마련 목적이 명확하다면 정기적금이 유리하다.
| 금융기관 | 1년 적금 최고금리 | 우대조건 |
|---|---|---|
| 저축은행(특판) | 연 6.0~7.0% | 신규 고객, 앱 가입 |
| 신협·새마을금고 | 연 5.0~6.5% | 조합원 가입, 급여이체 |
| 인터넷전문은행 | 연 4.0~5.5% | 앱 전용, 카드실적 |
| 시중은행 | 연 3.0~4.5% | 급여이체, 공과금 자동납부 |
- 실효수익률 계산 필수: 표시 금리가 높아도 납입 구조 특성상 실제 이자는 예금 대비 낮으므로 금융계산기로 반드시 확인한다.
- 특판 적금 알림 설정: 저축은행중앙회 앱(SB톡톡플러스)에서 특판 출시 알림을 설정하면 고금리 상품을 놓치지 않을 수 있다.
- 적금+예금 병행 전략: 단기 유동성은 자유적금으로, 여유 자금은 정기예금 이율높은곳에 예치해 포트폴리오를 구성하면 금리 인하 리스크를 분산할 수 있다.
마무리
✅ 3줄 요약
- 적금·예금 금리 가장 높은곳은 저축은행·신협·새마을금고 등 제2금융권이며, 비대면 특판 상품 기준 연 5~7%대도 존재한다.
- 금융감독원 금융상품통합비교공시(finlife.fss.or.kr)에서 전 금융권 적금 금리 비교를 한 번에 할 수 있으며, 예금자보호 한도(5,000만 원) 내 분산 예치가 안전하다.
- 적금은 실효수익률이 표시 금리의 절반 수준임을 감안해 세후 실수령액을 직접 계산한 뒤 은행 이율 높은 곳을 최종 선택해야 한다.
FAQ