📌 핵심 답변
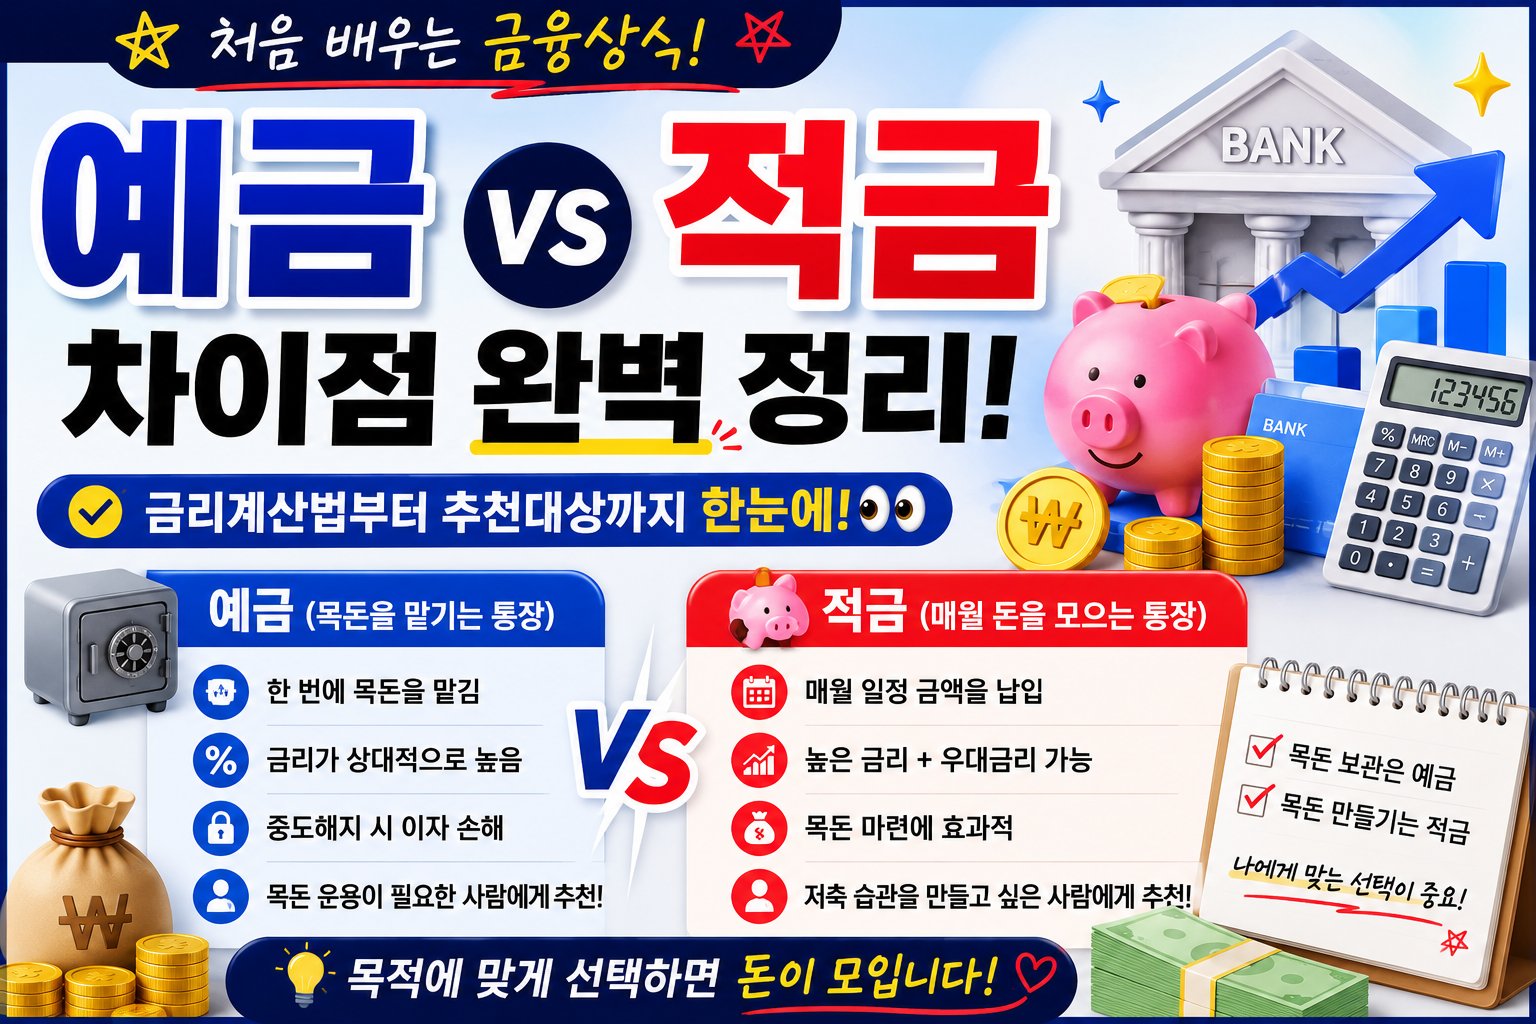
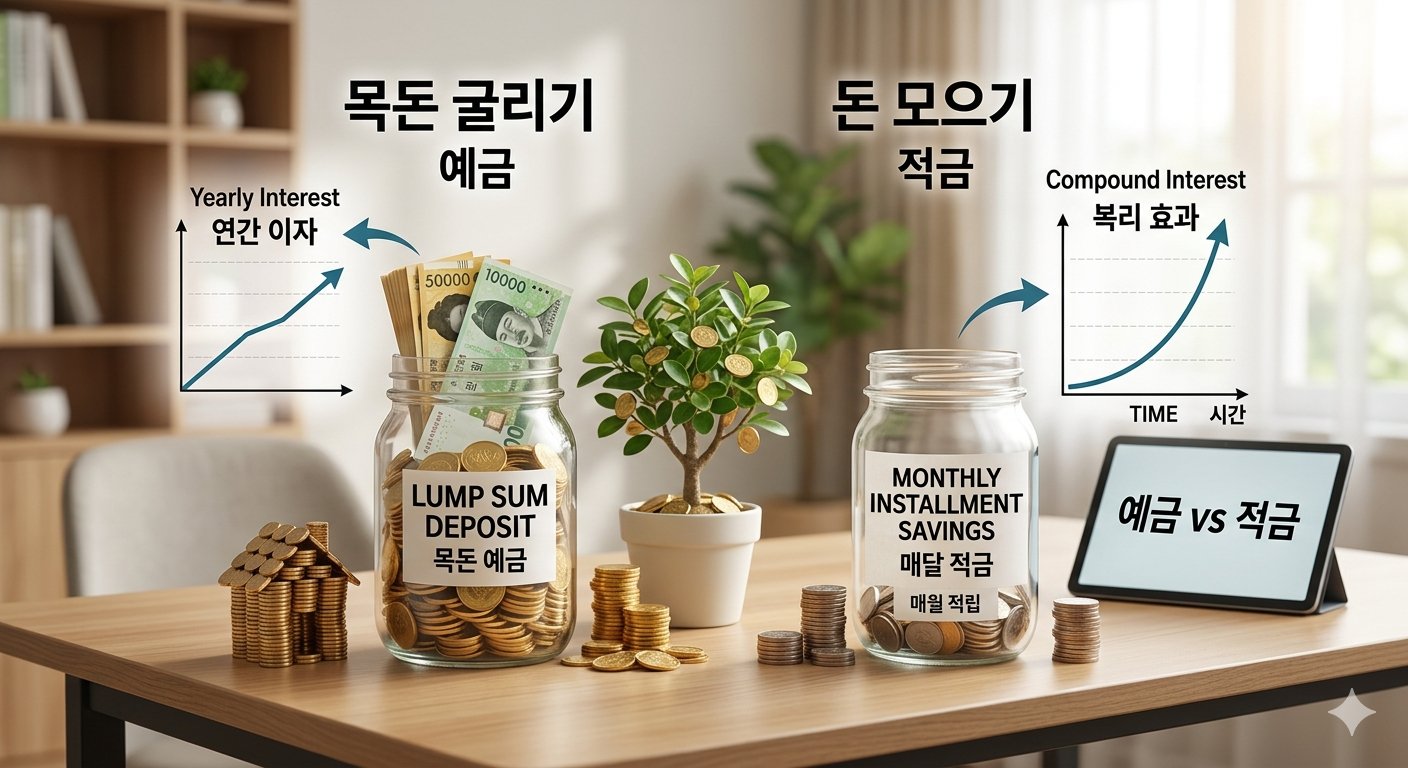
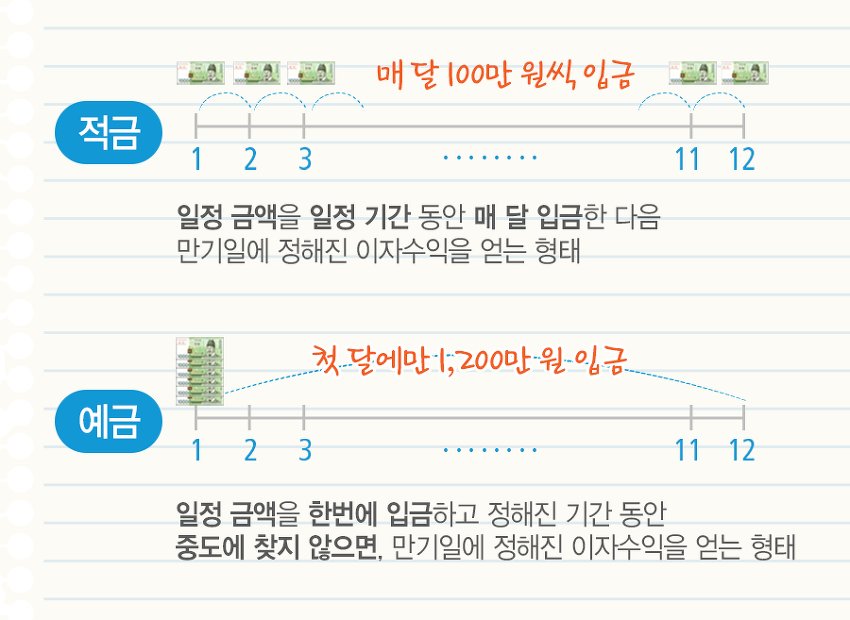
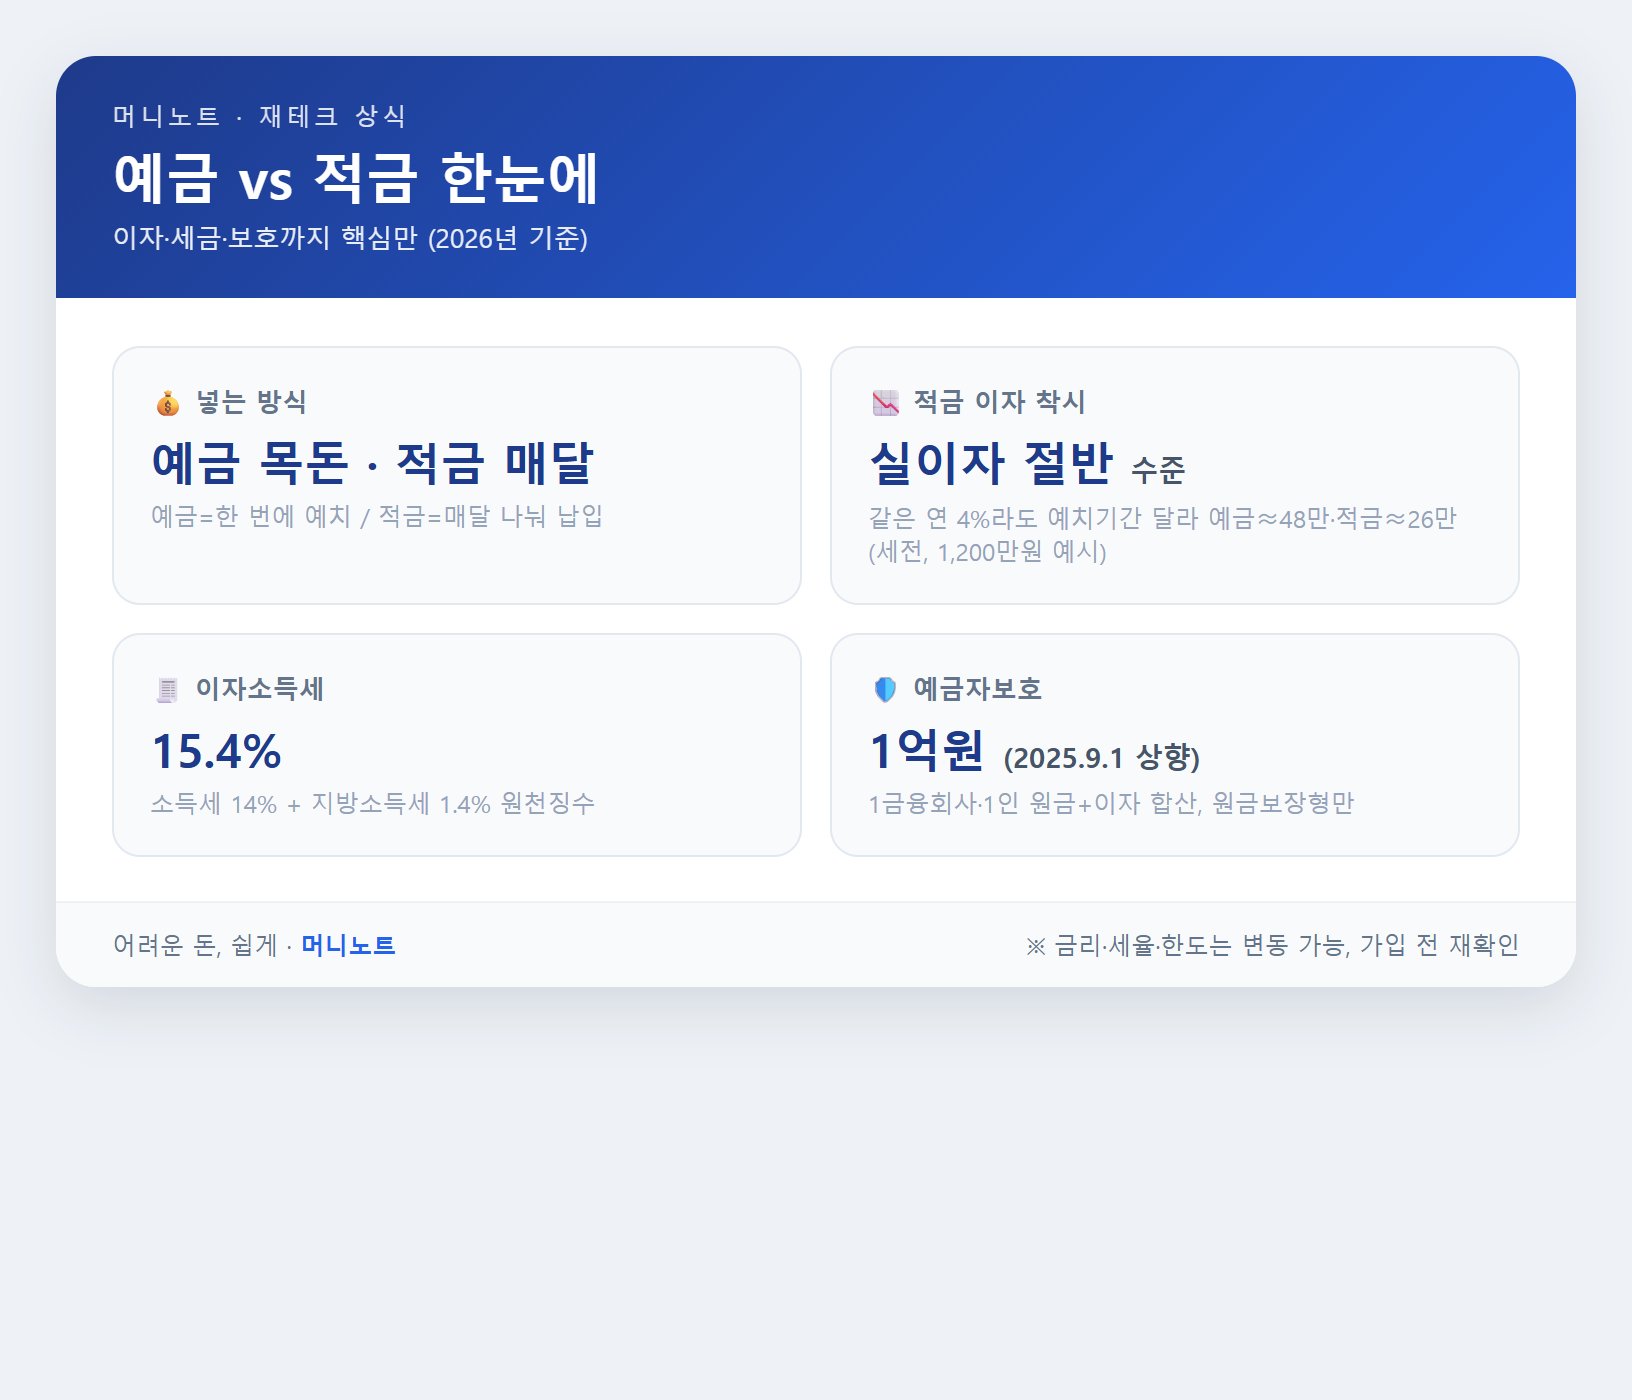
적금은 매월 일정 금액을 나눠 납입하는 월납식 저축이고, 예금은 목돈을 한 번에 맡기는 거치식 저축이다. 두 상품 모두 만기 전 해지 시 약정 이율보다 훨씬 낮은 중도해지 이율이 적용되어 이자 손실이 발생한다.
재테크를 시작할 때 가장 먼저 맞닥뜨리는 선택이 바로 적금과 예금의 차이를 이해하는 것이다. 2026년 현재 주요 시중은행의 정기예금 금리는 연 3~4%대, 정기적금 금리는 연 4~6%대 수준으로 형성되어 있다. 하지만 금리 숫자만 보고 선택했다가 중도해지하면 오히려 손해를 볼 수 있어 각 상품의 구조와 이율 계산 방식을 반드시 알고 가입해야 한다.
정기예금 중도해지 이율 계산
💡 핵심 요약
정기예금 중도해지 이율은 약정 금리의 20~50% 수준으로 크게 낮아지며, 가입 기간이 짧을수록 패널티가 더 크다. 만기 직전 해지라도 약정 이율 그대로 받을 수 없으므로, 가입 전 반드시 중도해지 이율표를 확인해야 한다.
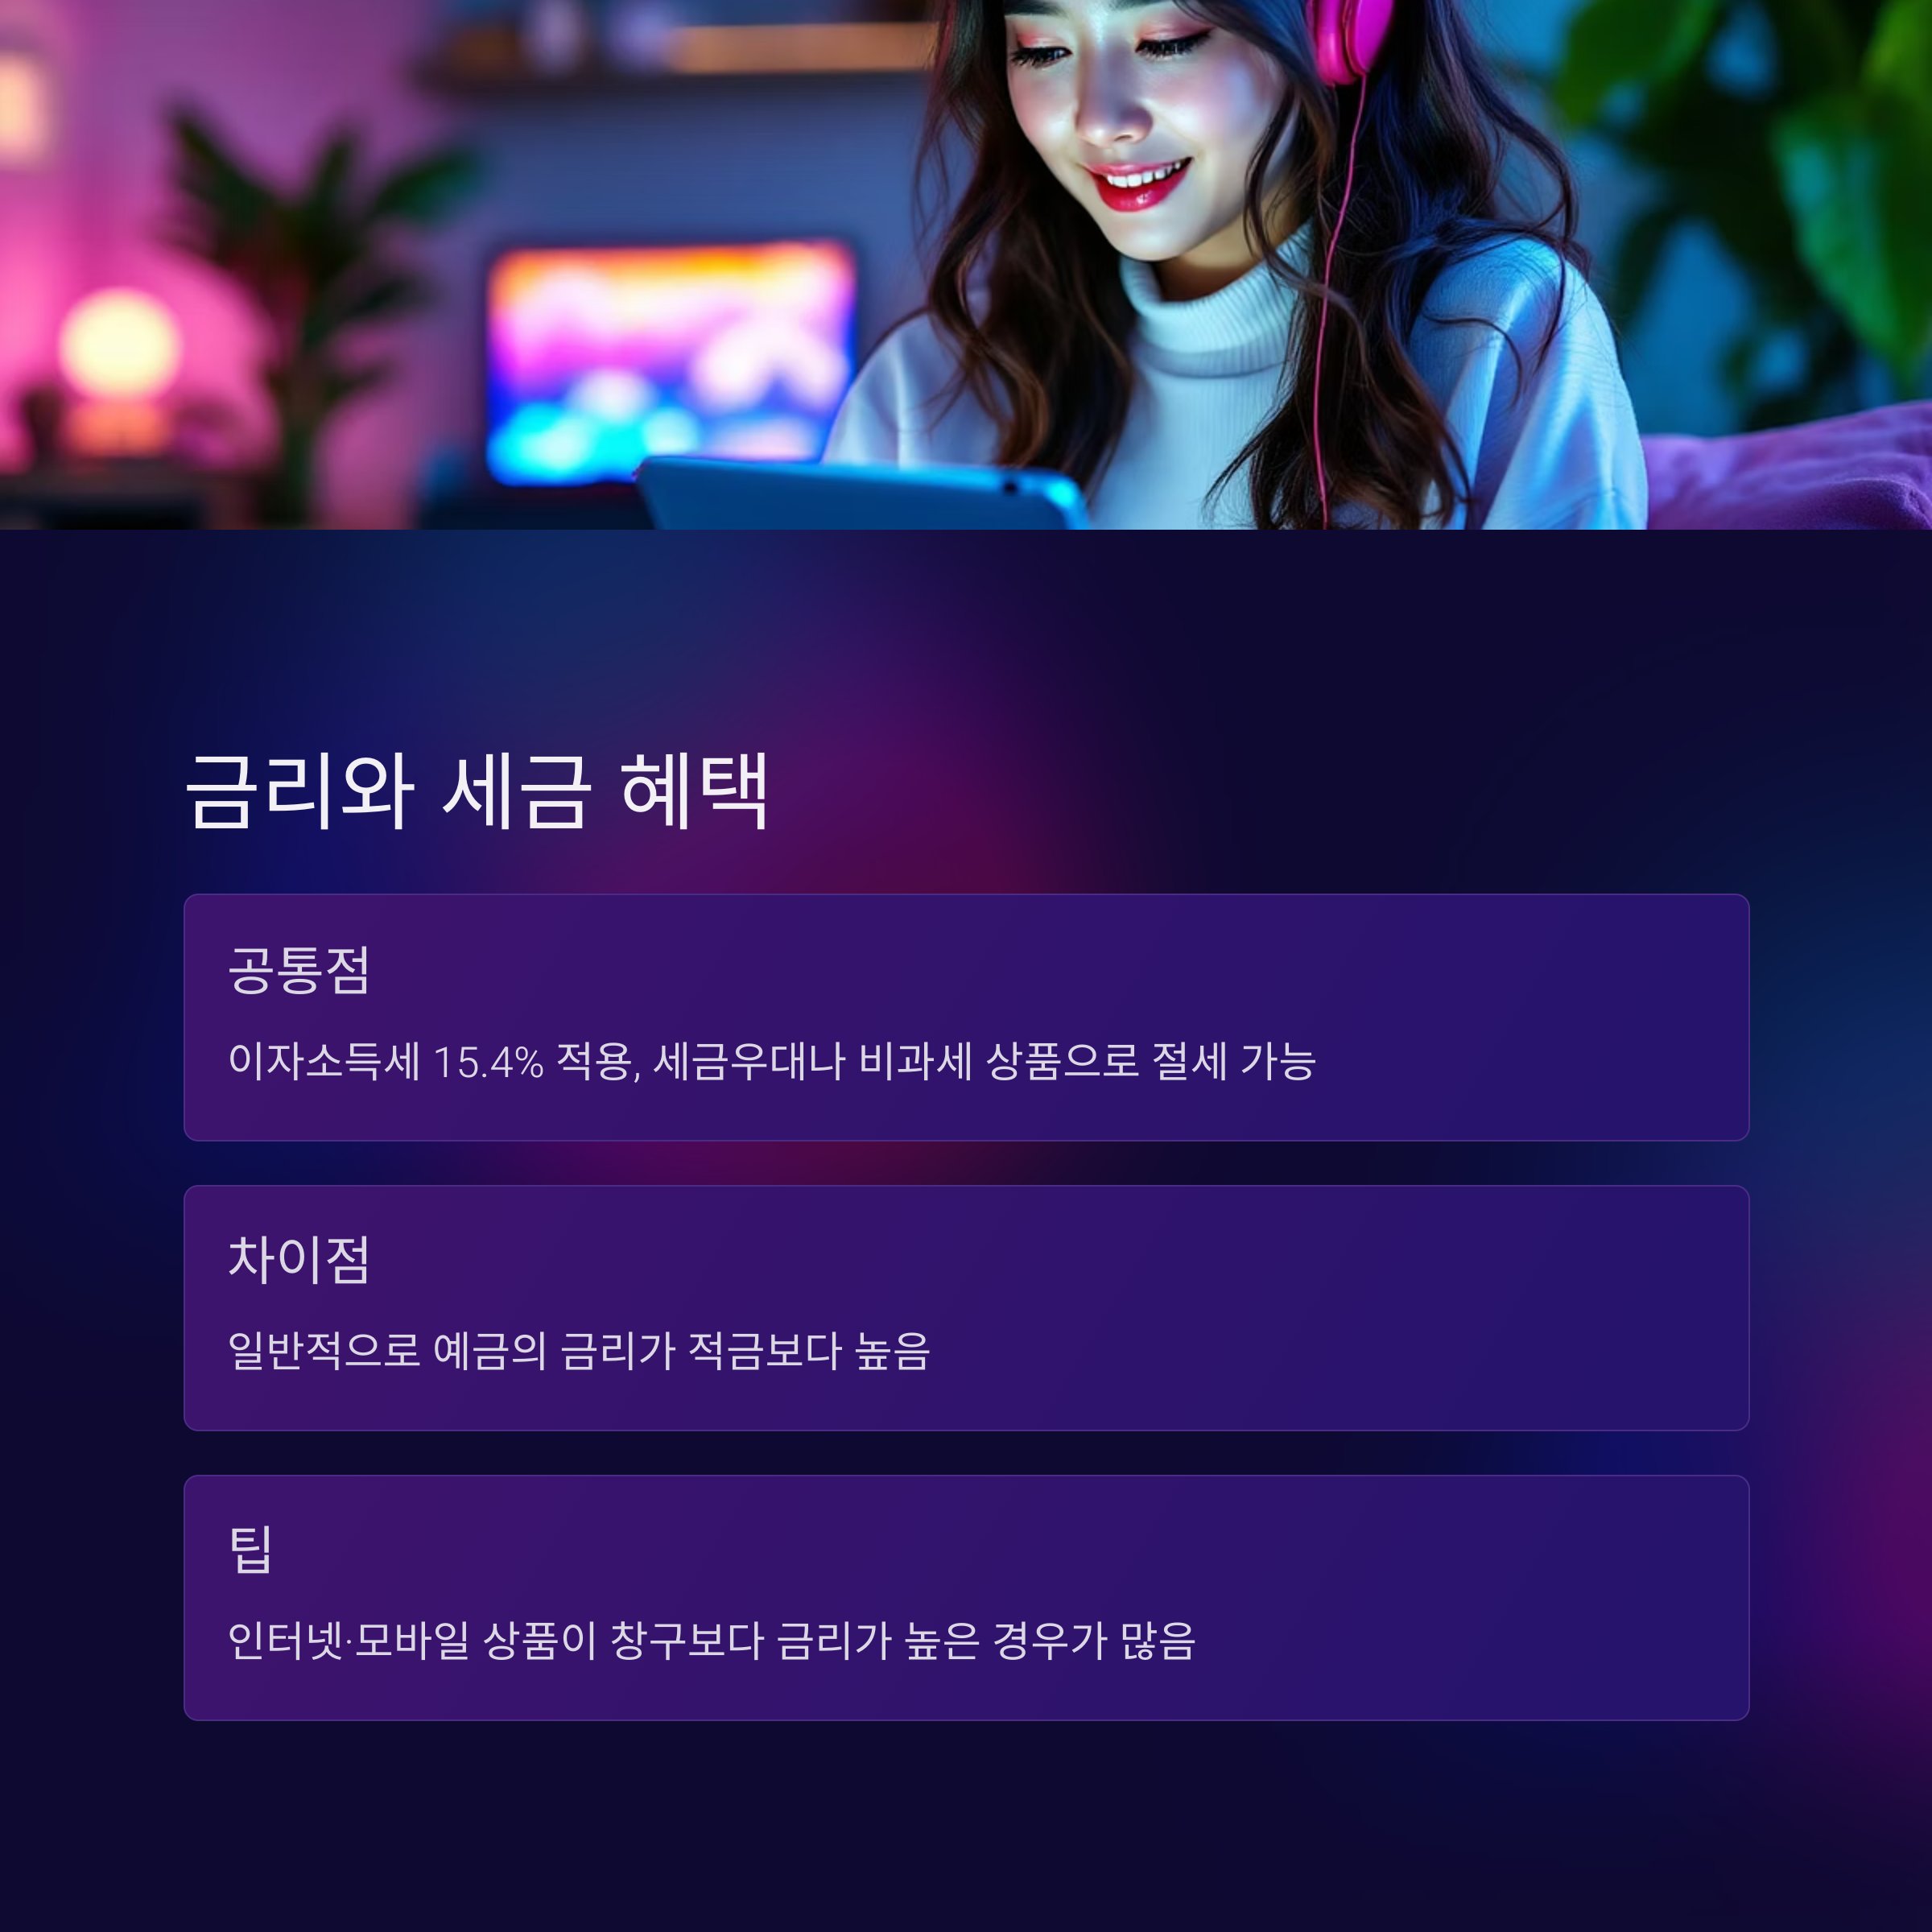
정기예금 중도해지 이율은 은행마다 다르지만, 일반적으로 가입 후 경과 기간에 따라 단계적으로 적용되는 구조를 갖는다. 예를 들어 연 3.5%짜리 1년 만기 정기예금에 가입했더라도, 6개월 시점에 해지하면 실제로는 연 1.0~1.5% 수준의 이자만 받게 된다. 중도해지 이율 계산식은 '원금 × 중도해지 이율 × 실제 예치일수 ÷ 365'이며, 여기서 중도해지 이율은 약정 이율이 아닌 은행이 별도로 정한 단계별 이율이 적용된다. 또한 정기예금 세금우대 혜택(세금우대 저축 이자소득세 9.5%)을 받고 있던 상품도 중도해지 시 일반과세(15.4%)로 전환될 수 있으니 주의해야 한다. 정기예금 비과세 대상인 노인·장애인 우대 상품 역시 중도해지 시 비과세 혜택이 소멸되는 경우가 많다.
| 경과 기간 | 중도해지 이율 (약정 대비) | 비고 |
|---|---|---|
| 1개월 미만 | 약정 이율의 10~20% | 사실상 무이자 수준 |
| 1~3개월 | 약정 이율의 20~30% | 손실 가장 큰 구간 |
| 3~6개월 | 약정 이율의 40~50% | 절반 이하 수령 |
| 6개월~만기 1개월 전 | 약정 이율의 50~80% | 은행별 차이 큼 |
| 만기 1개월 전 | 약정 이율의 80~90% | 일부 은행은 만기 이율 적용 |
- 중도해지 이율은 은행마다 다르다: 동일한 경과 기간이라도 KB국민·신한·하나·우리 등 시중은행과 인터넷전문은행(카카오·토스)의 중도해지 이율 기준이 상이하므로 가입 전 약관 확인 필수
- 정기예금 세금우대 상실 주의: 세금우대 또는 비과세 조건으로 가입한 예금을 중도해지하면 세제 혜택이 소급 취소되어 추가 세금이 부과될 수 있음
- 담보대출 vs 중도해지 비교: 급전이 필요할 경우 예금담보대출(약정 이율 + 가산금리 1~2%)을 활용하면 중도해지 이율 손실보다 유리한 경우가 많음
정기적금 정기예금 비교
💡 핵심 요약
정기적금은 매월 납입하는 구조상 실제 수익률이 표면 금리의 약 절반 수준이며, 정기예금은 목돈을 한 번에 예치해 표면 금리와 실수익률이 거의 동일하다. 목돈이 있다면 정기예금이, 매월 여유 자금을 모으는 단계라면 정기적금이 적합하다.
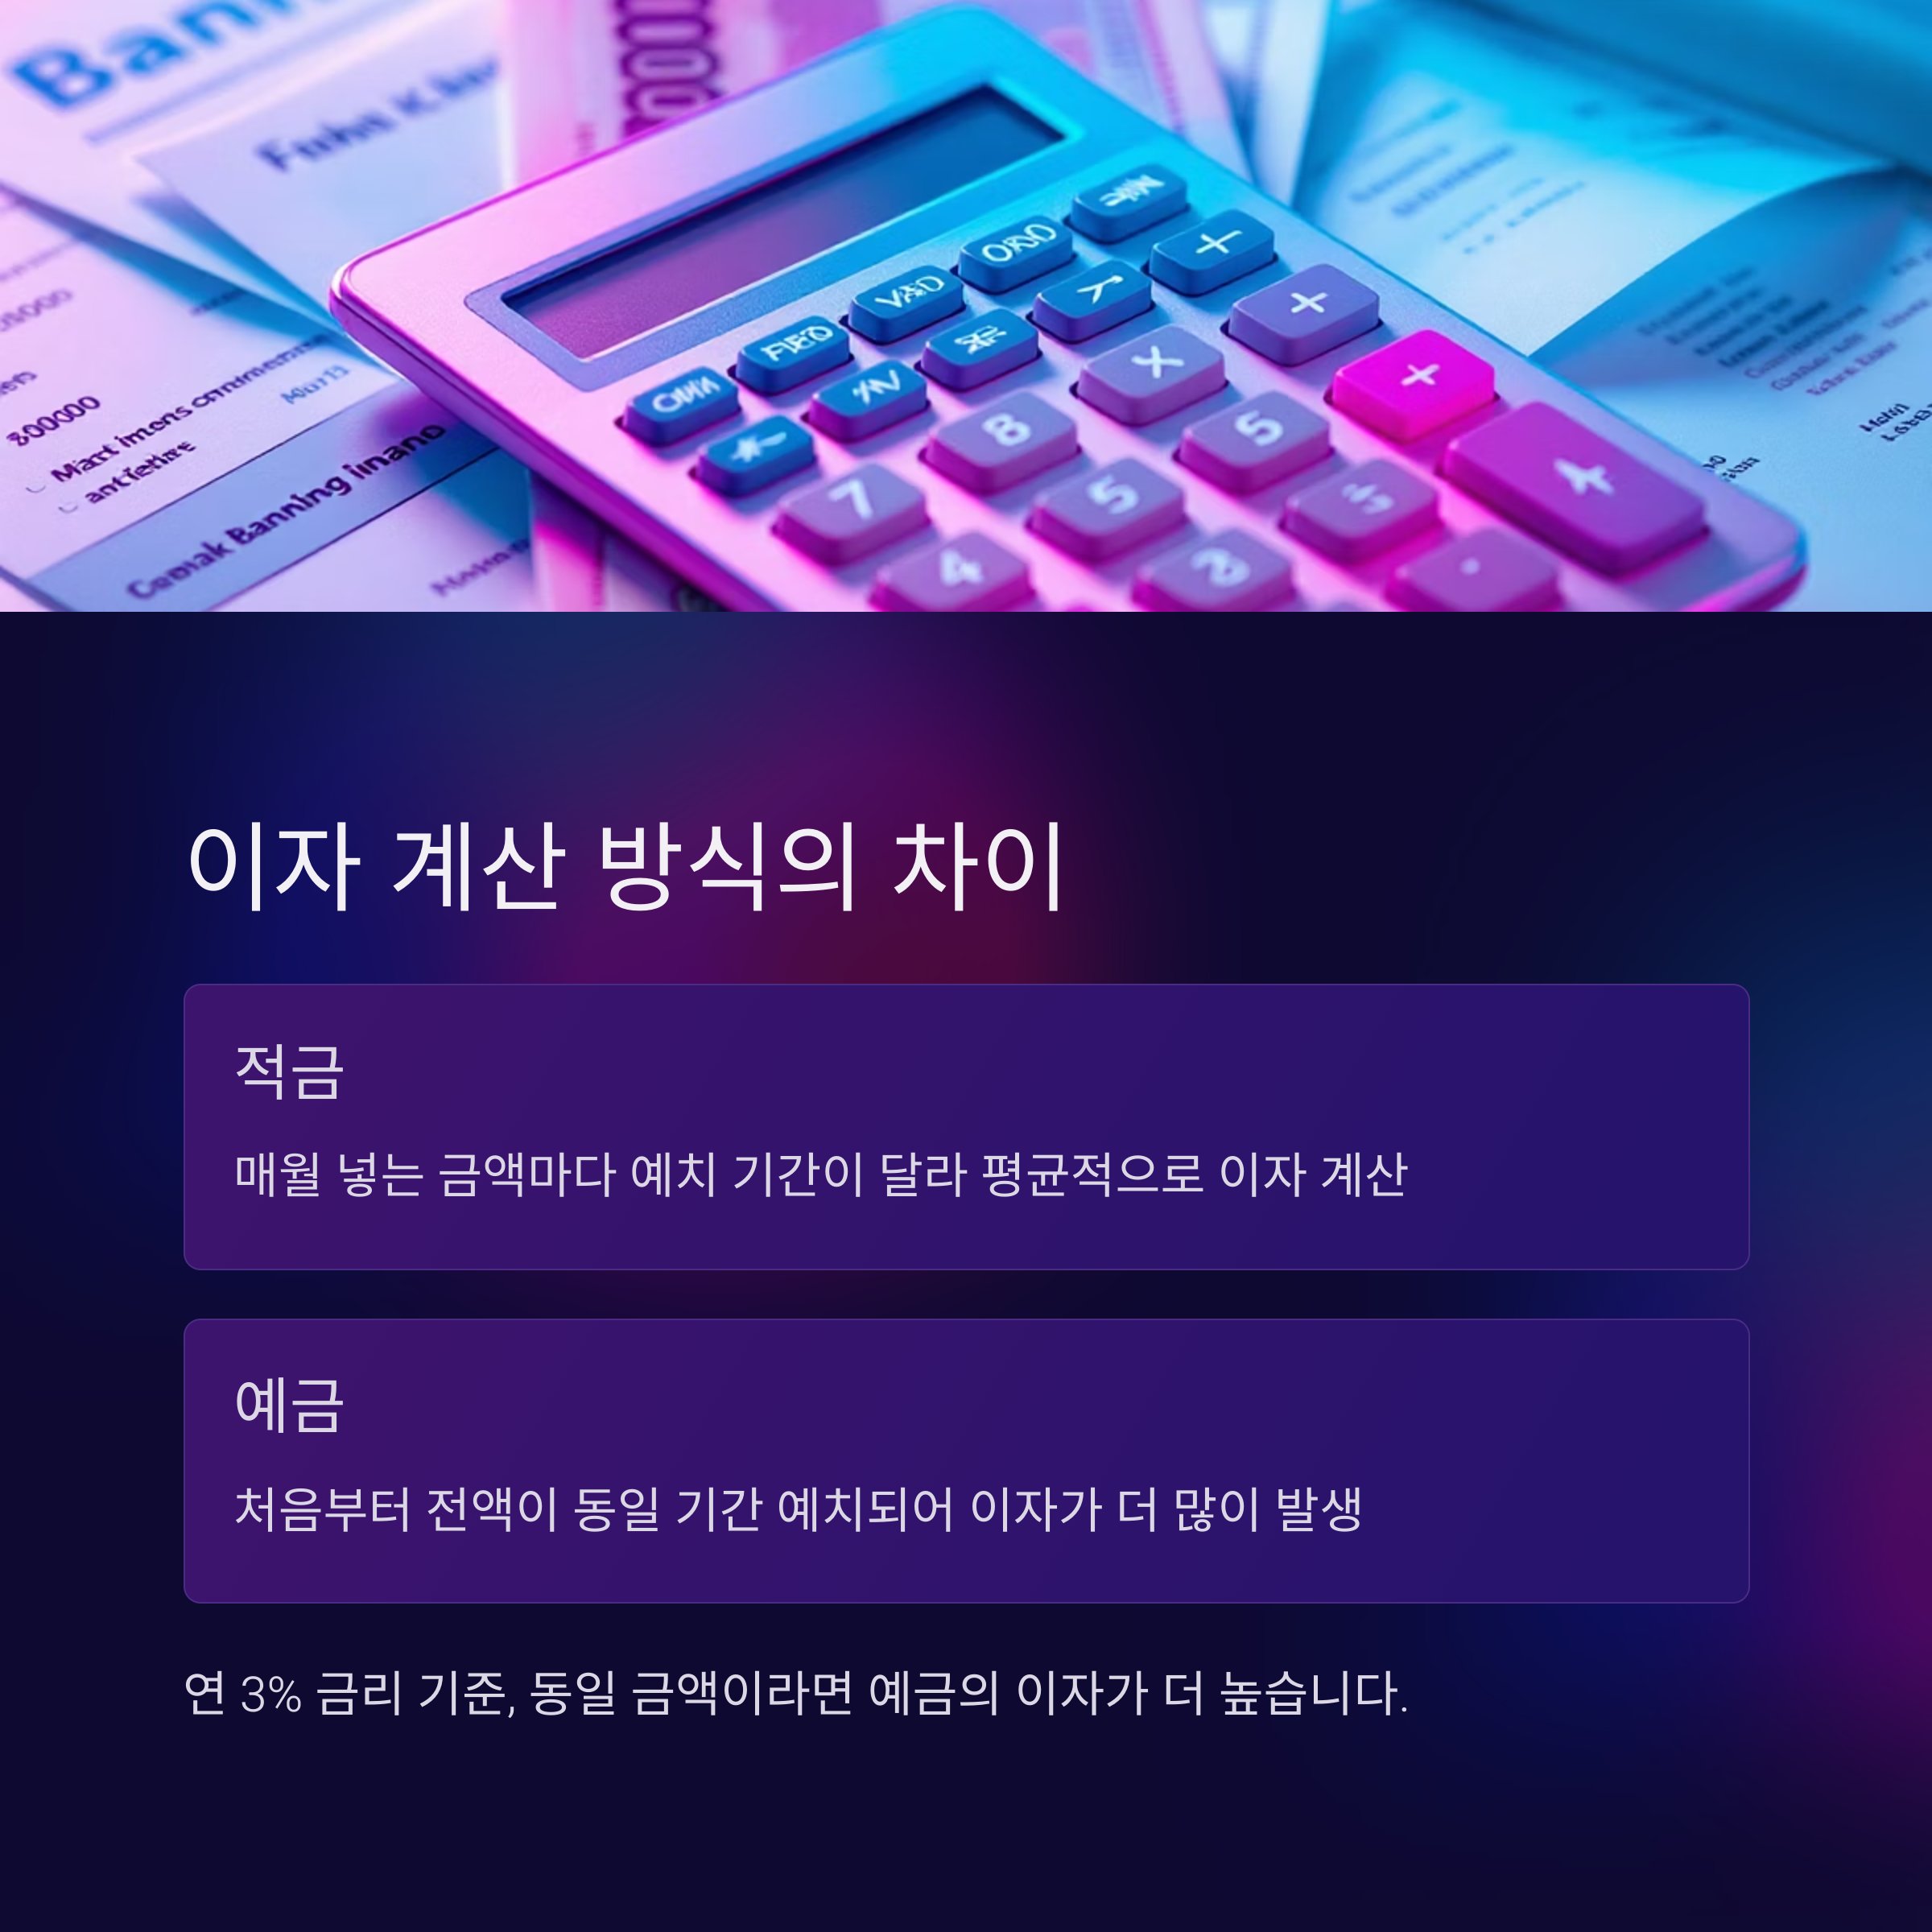
정기적금과 정기예금 비교에서 가장 많이 오해하는 부분이 바로 표면 금리와 실질 수익률의 차이다. 정기적금은 매월 납입하므로 마지막 달에 넣은 돈은 단 1개월치 이자만 붙는다. 따라서 연 6% 정기적금의 실효 수익률은 약 3.2% 수준에 불과하다. 반면 정기예금은 예치 첫날부터 전액에 이자가 붙어 연 3.5% 예금의 실효 수익률도 3.5%에 가깝다. 즉 같은 금리라면 정기예금의 실질 이자가 더 높다. 납입 방식에 따른 이자 차이를 이해하면, 단순히 정기적금 이율 높은 은행을 찾는 것만이 정답이 아님을 알 수 있다. 목돈 운용은 정기예금, 저축 습관 형성과 소액 분산 납입에는 정기적금이 각각 최적 수단이다.
| 구분 | 정기적금 | 정기예금 |
|---|---|---|
| 납입 방식 | 매월 일정액 분할 납입 | 목돈 일시 예치 |
| 이자 계산 | 납입 회차별 단리 적용 | 전액 단리 적용 |
| 표면 금리 (2026년 기준) | 연 4~6%대 | 연 3~4%대 |
| 실효 수익률 | 표면 금리의 약 50~55% | 표면 금리와 거의 동일 |
| 중도해지 이율 | 약정 이율의 20~60% | 약정 이율의 10~80% |
| 세금우대·비과세 | 일부 상품 적용 가능 | 노인·장애인 비과세 가능 |
| 적합한 대상 | 저축 습관 형성, 소액 분산 | 목돈 운용, 단기 거치 |
- 실효 수익률 계산이 핵심: 월 30만 원씩 12개월 납입하는 연 6% 적금의 만기 이자는 약 117,000원, 반면 360만 원을 연 3.5% 예금에 예치하면 만기 이자는 약 126,000원으로 오히려 예금이 더 유리
- 정기예금 비과세 대상 확인: 만 65세 이상 노인, 장애인, 기초생활수급자 등은 1인당 5,000만 원 한도로 이자소득세 전액 비과세 혜택 적용 가능
- 둘을 병행하는 전략도 유효: 비상금은 정기예금, 목표 자금은 정기적금으로 나눠 관리하면 유동성과 수익성을 동시에 확보할 수 있음
정기적금 이율 높은 은행
💡 핵심 요약
2026년 기준 정기적금 이율 높은 은행은 인터넷전문은행(카카오뱅크·토스뱅크·케이뱅크)과 저축은행으로, 시중은행 대비 연 1~2%p 높은 금리를 제공한다. 단, 우대 조건 충족 여부와 중도해지 이율을 반드시 함께 비교해야 한다.
정기적금 이율 높은 은행을 찾을 때는 기본 금리와 우대 금리 조건을 분리해서 확인하는 것이 중요하다. 광고에 나오는 최고 금리는 급여 이체, 카드 사용액, 자동이체 건수 등 여러 우대 조건을 모두 충족했을 때만 적용되는 경우가 대부분이다. 인터넷전문은행은 점포 유지 비용이 없어 금리 경쟁력이 높고, 저축은행은 시중은행보다 높은 금리를 제공하지만 예금자 보호법상 1인 1금융기관당 5,000만 원까지만 보호된다는 점을 감안해야 한다. 정기예금 세금우대 또는 정기예금 비과세 대상 여부도 최종 실수령액에 영향을 미치므로, 세후 수익률로 환산해 비교하는 것이 올바른 방법이다.
| 은행 유형 | 대표 상품 금리 (2026년 기준) | 특징 |
|---|---|---|
| 인터넷전문은행 (카카오·토스·케이) | 연 5.0~6.5% | 우대 조건 비교적 간단, 앱 가입 전용 |
| 저축은행 | 연 4.5~7.0% | 고금리, 예금자 보호 5,000만 원 한도 |
| 지방은행 (부산·경남·광주 등) | 연 4.0~5.5% | 지역 거주자 우대 조건 있음 |
| 시중은행 (KB·신한·하나·우리) | 연 3.5~4.5% | 안정성 높음, 우대 조건 복잡 |
| 농협·수협·신협·새마을금고 | 연 4.0~6.0% | 출자금 가입 시 우대, 세금우대 가능 |
- 금리 비교 사이트 활용: 금융감독원 금융상품 한눈에(finlife.fss.or.kr)에서 전 금융기관 정기적금·정기예금 금리를 실시간으로 비교 가능하며, 세후 수익률 기준으로 정렬하는 것이 핵심
- 신협·새마을금고 세금우대 활용: 조합원 가입 시 연간 3,000만 원 한도로 이자소득세 9.5% 세금우대 적용 가능, 일반 과세(15.4%) 대비 실수령 이자가 증가
- 특판 상품 주목: 은행들은 신규 고객 유치나 특정 시즌(연초·연말)에 한시적으로 기본 금리보다 0.5~1.5%p 높은 특판 적금을 출시하므로, 정기적으로 금리 비교를 확인하는 습관이 유리
마무리
✅ 3줄 요약
- 적금은 분할 납입, 예금은 목돈 거치로 구조가 다르며, 같은 금리라도 실효 수익률은 정기예금이 더 높다.
- 정기예금 중도해지 이율은 약정 금리의 10~80% 수준으로 크게 낮아지며, 세금우대·비과세 혜택도 소멸될 수 있으므로 만기 유지가 원칙이다.
- 정기적금 이율 높은 은행은 인터넷전문은행과 저축은행이지만, 우대 조건 충족 여부와 세후 수익률을 반드시 함께 비교해야 최적의 선택이 가능하다.
FAQ