📌 핵심 답변
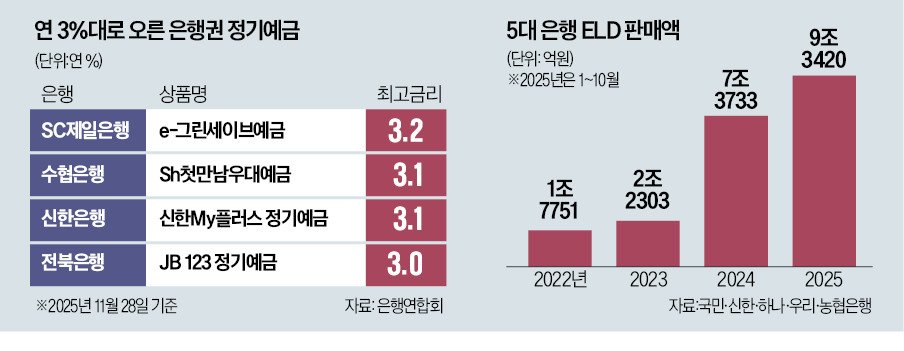
정기예금이란 일정 금액을 약정 기간 동안 맡기고 만기 시 원금과 이자를 함께 받는 금융상품으로, 2026년 9월 기준 정기예금 금리는 연 3.0%~4.5% 수준이며 저축은행·새마을금고·농협 등 이율 높은 곳을 비교하면 최대 수익을 극대화할 수 있다.
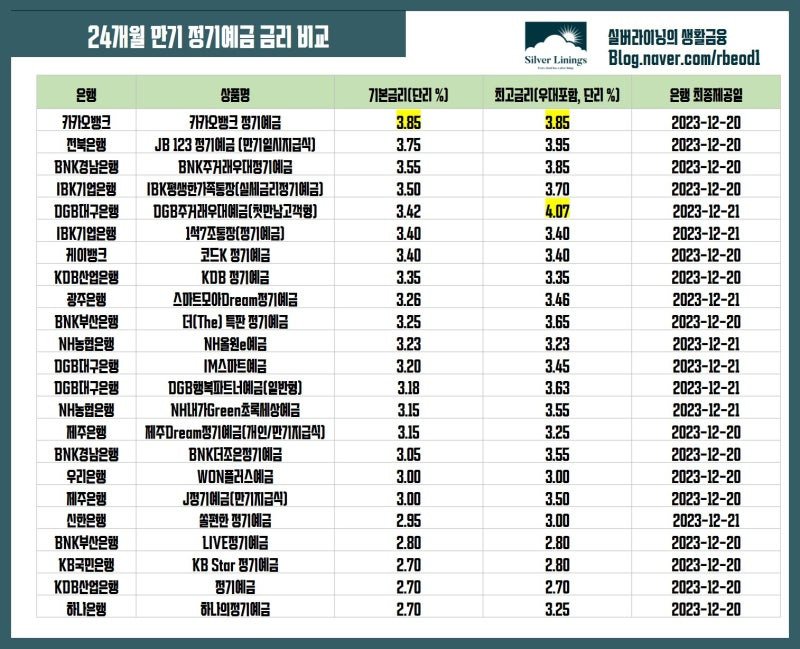
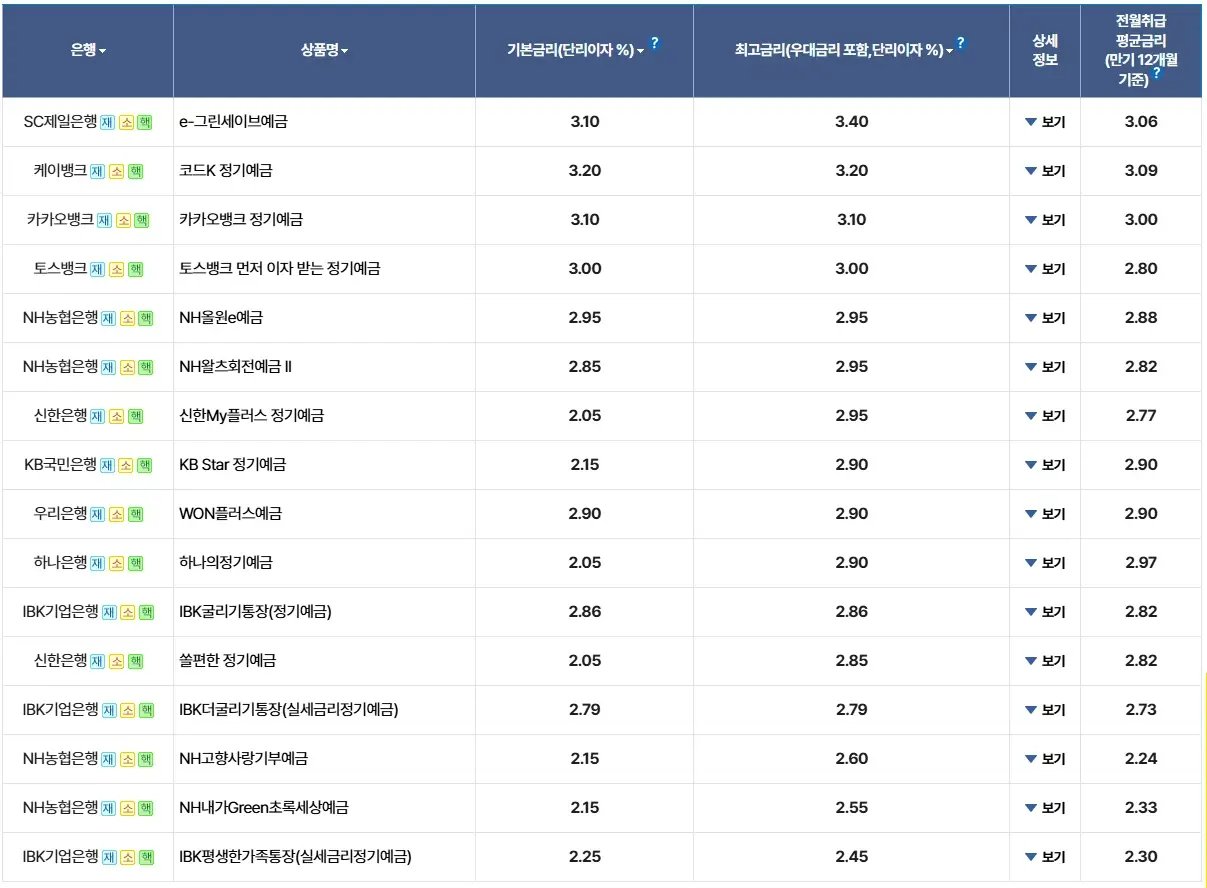
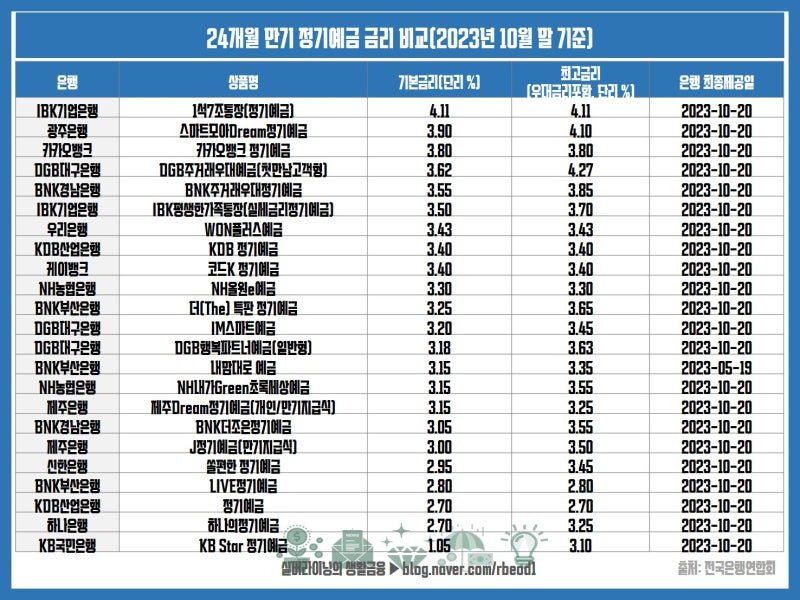
목돈을 안전하게 굴리고 싶다면 정기예금 금리비교가 첫 번째 과제입니다. 같은 금액을 맡겨도 어느 기관을 선택하느냐에 따라 이자 차이가 수십만 원 이상 날 수 있습니다. 특히 새마을금고와 농협의 특판 상품, 저축은행 고금리 상품을 함께 살펴보면 정기예금 이율 높은 곳을 어렵지 않게 찾을 수 있습니다. 지금부터 은행별 금리 현황과 정기예금 계산기 활용법까지 한 번에 정리해드립니다.
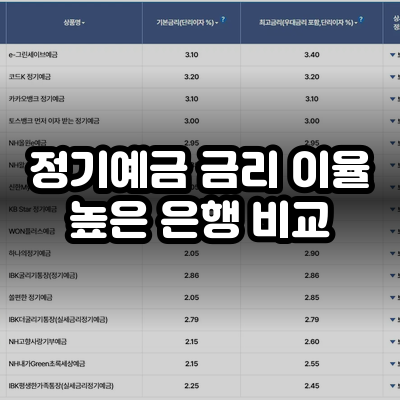
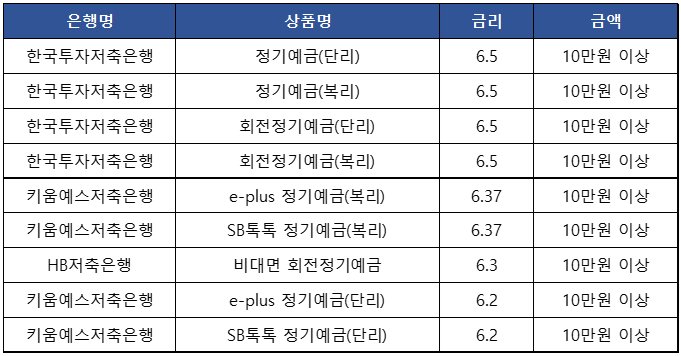
정기예금 금리 이율 높은 은행 비교
💡 핵심 요약
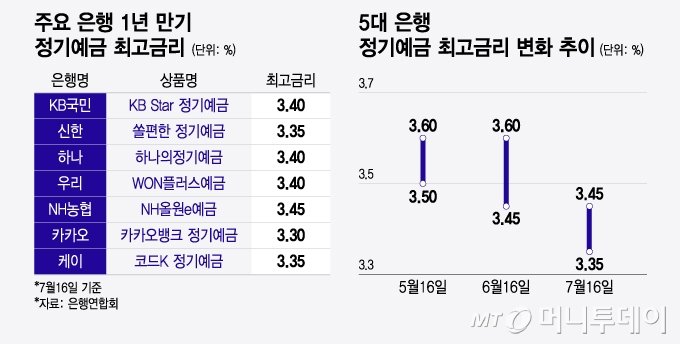
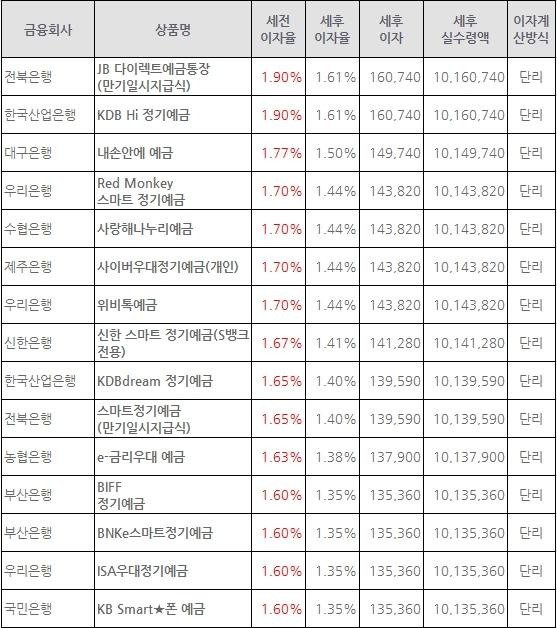
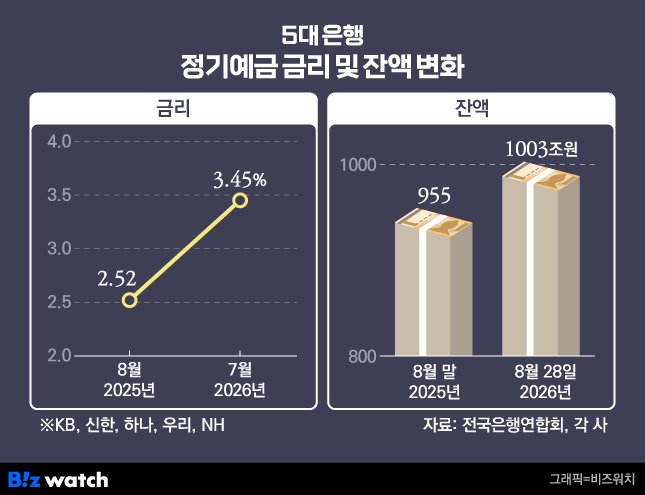
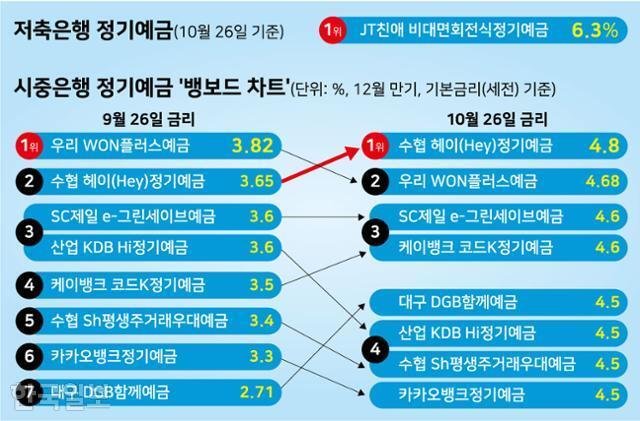
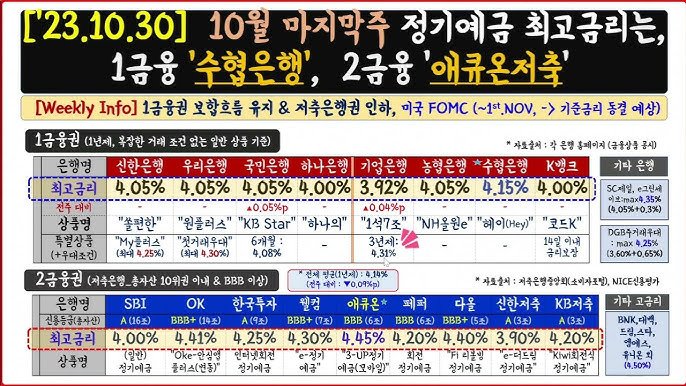
2026년 9월 기준 정기예금 이율 높은 곳은 저축은행(연 4.0~4.5%)이며, 시중은행은 연 3.0~3.5%, 인터넷전문은행은 연 3.3~3.8% 수준이다. 정기예금 금리비교는 금융감독원 금융상품 통합비교공시 사이트에서 무료로 확인할 수 있다.
정기예금 이란 예금자가 일정 금액을 은행에 일정 기간(보통 1개월~36개월) 동안 예치하고, 만기 시 약정된 정기예금 이율에 따른 이자를 원금과 함께 수령하는 확정금리형 금융상품입니다. 정기적금이 매월 일정 금액을 나눠 불입하는 방식이라면, 정기예금은 목돈을 한 번에 맡기는 방식이라는 점에서 차이가 있습니다. 2026년 9월 현재 기준금리 동결 기조 속에서도 저축은행과 상호금융권을 중심으로 연 4%대 고금리 상품이 유지되고 있어 금리 민감 투자자들의 관심이 집중되고 있습니다. 시중은행 대비 저축은행·상호금융 상품의 정기예금 이자가 0.5~1.0%p 높은 경우가 많으므로, 5,000만 원 이하 예금자보호 한도를 고려하면서 분산 예치하는 전략이 유리합니다.
| 금융기관 유형 | 1년 기준 금리(연) | 예금자보호 |
|---|---|---|
| 4대 시중은행 (국민·신한·하나·우리) | 연 3.00~3.40% | 5,000만 원 이내 보호 |
| 인터넷전문은행 (카카오·토스·케이) | 연 3.30~3.80% | 5,000만 원 이내 보호 |
| 저축은행 | 연 3.80~4.50% | 5,000만 원 이내 보호 |
| 새마을금고·농협·신협 (상호금융) | 연 3.50~4.30% | 1인당 5,000만 원 보호 |
| 우체국예금 | 연 2.90~3.20% | 전액 국가보장 |
- 금리비교 방법: 금융감독원 '금융상품 한눈에' 사이트 또는 뱅크샐러드·네이버 금융에서 실시간 정기예금 금리비교 가능
- 세금 우대: 만 65세 이상 또는 장애인은 이자소득세 비과세(농협·새마을금고·신협 등 상호금융 한정, 원금 3,000만 원 한도) 혜택 적용
- 분산 예치 전략: 1금융권·저축은행·상호금융에 각각 5,000만 원 이하로 나눠 예치하면 전 금액 예금자보호 가능
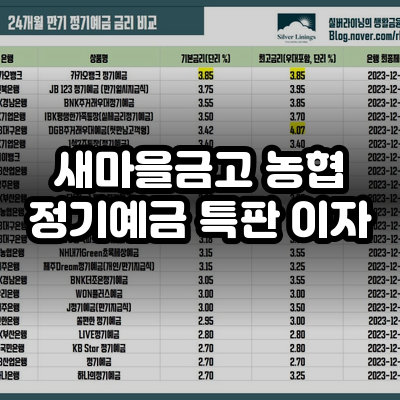
새마을금고 농협 정기예금 특판 이자
💡 핵심 요약
새마을금고 정기예금과 농협 정기예금은 특판 기간에 연 4.0% 이상의 고금리를 제공하며, 상호금융 비과세 혜택까지 더하면 실질 수익률이 시중은행 대비 최대 1.5%p 이상 높아질 수 있다.
새마을금고 정기예금은 전국 1,300여 개 지점이 독립적으로 운영되기 때문에 지점마다 금리가 다릅니다. 이 때문에 같은 새마을금고라도 내 거주지 인근 지점이 아닌 금리 높은 지점을 직접 방문해 가입하는 '원정 가입'이 활발히 이루어지고 있습니다. 농협 정기예금은 단위농협(지역농협)과 NH농협은행을 구분해야 하는데, 단위농협의 경우 NH농협은행보다 통상 0.3~0.5%p 높은 금리를 제공합니다. 정기예금 특판은 주로 분기 말(3월·6월·9월·12월)과 기관 설립 기념일 전후로 출시되며, 한도 소진 시 조기 마감되므로 빠른 확인이 필수입니다. 상호금융권의 정기예금 이자는 이자소득세(15.4%) 대신 농어촌특별세 1.4%만 부과되는 비과세 혜택(원금 3,000만 원 한도)이 적용되어 세후 실수령 이자가 시중은행보다 눈에 띄게 높습니다.
| 구분 | 일반 금리(연) | 특판 금리(연) | 비과세 혜택 |
|---|---|---|---|
| 새마을금고 | 3.50~3.90% | 4.00~4.30% | 3,000만 원 한도 적용 |
| 단위농협(지역농협) | 3.40~3.80% | 3.90~4.20% | 3,000만 원 한도 적용 |
| NH농협은행 | 3.10~3.50% | 3.60~3.90% | 비과세 미적용 |
| 신협 | 3.50~4.00% | 4.10~4.50% | 3,000만 원 한도 적용 |
- 특판 정기예금 확인 방법: 새마을금고는 MG새마을금고 앱 '특판조회' 메뉴, 농협은 NH스마트뱅킹 또는 각 단위농협 홈페이지에서 수시 업데이트 확인 가능
- 비과세 조건: 상호금융 비과세는 정기적금에도 동일하게 적용되며, 가입 당시 조합원 가입 요건을 충족해야 함 (출자금 1~2만 원 납입)
- 예금자보호: 새마을금고는 예금자보호법 대상이 아니지만 새마을금고법에 따라 MG손해보험을 통해 1인당 5,000만 원까지 별도 보호됨

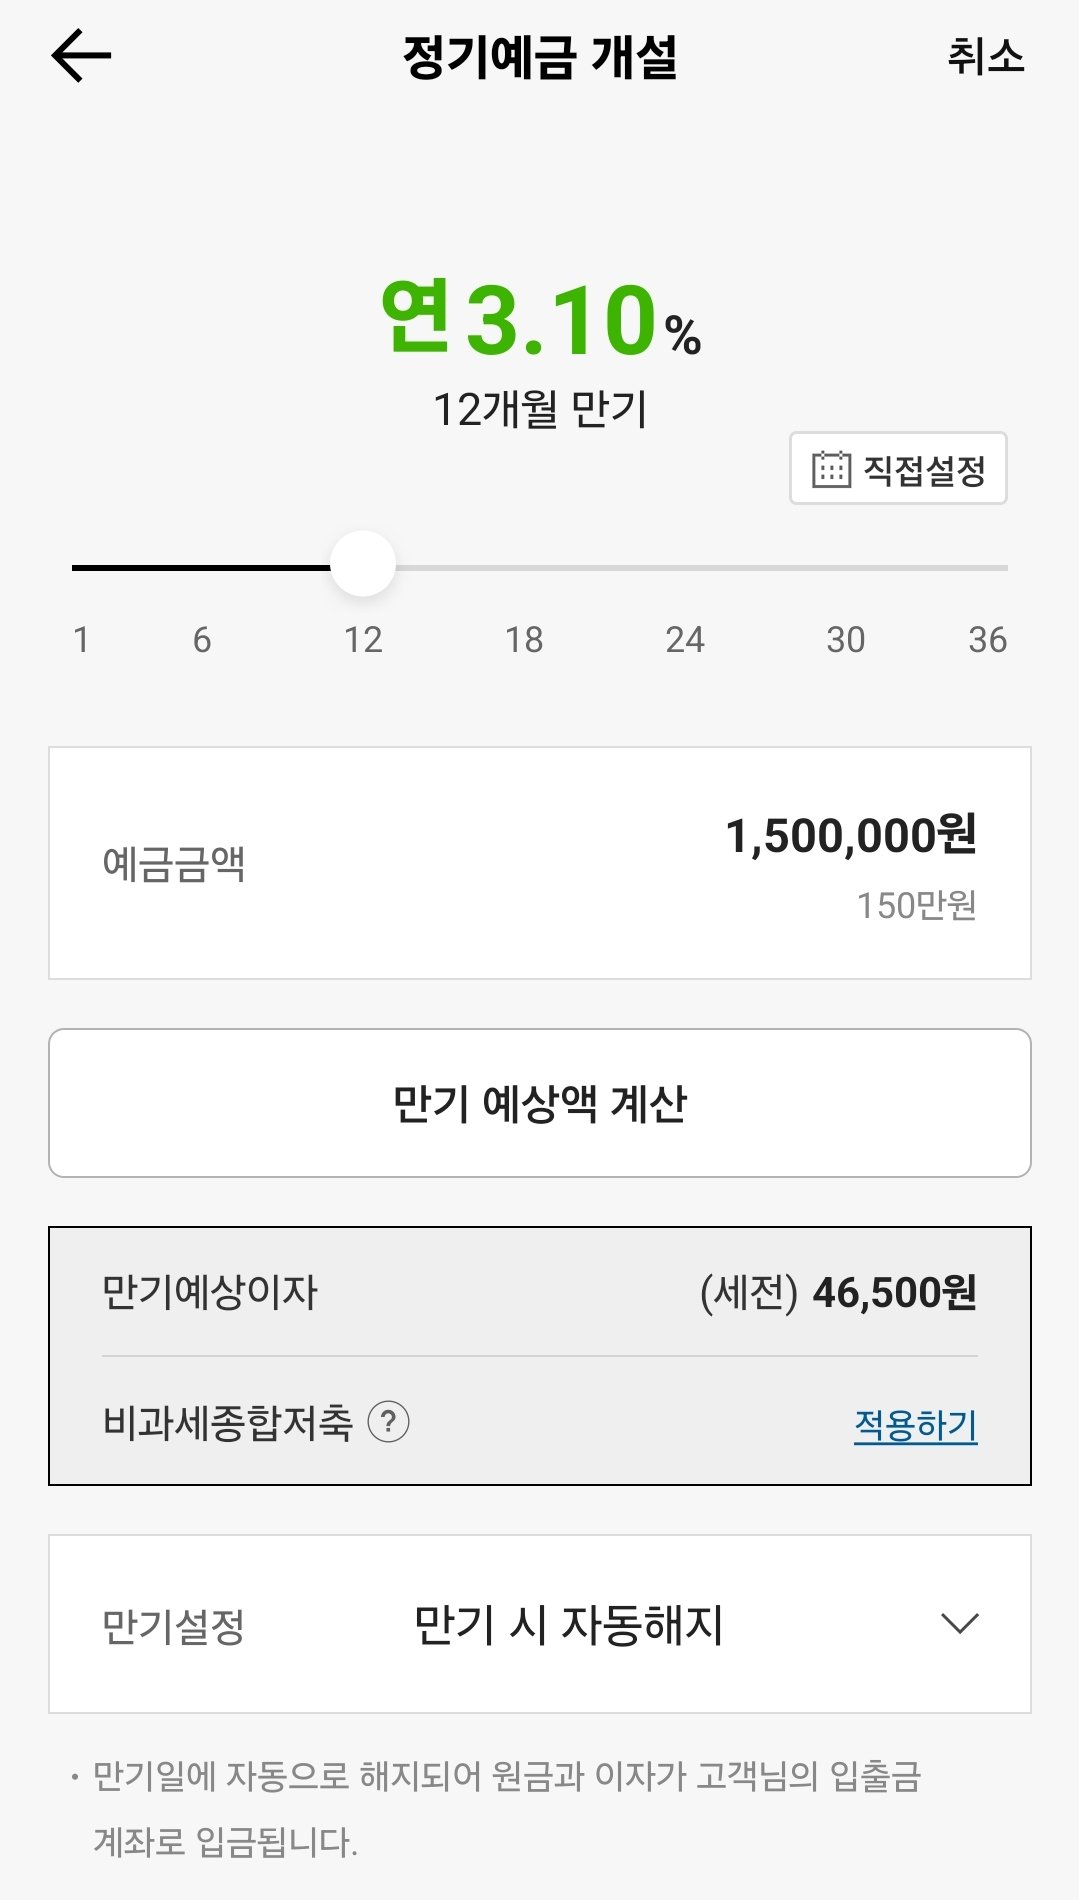
정기예금 계산기로 만기 이자 확인하는 법
💡 핵심 요약
정기예금 계산기는 원금, 연이율, 예치 기간, 이자 지급 방식(단리/복리)을 입력하면 만기 이자와 세후 수령액을 즉시 산출해주며, 네이버 금융·금융감독원·각 은행 앱에서 무료로 이용할 수 있다.
정기예금 계산을 직접 할 때는 단리 방식이 기본 적용됩니다. 공식은 만기이자 = 원금 × 연이율 × (예치일수 ÷ 365)이며, 여기서 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)를 차감한 금액이 실수령 이자입니다. 예를 들어 원금 1,000만 원을 연 4.0% 금리로 12개월 예치할 경우 세전 이자는 40만 원, 세후 이자는 약 33만 8,400원입니다. 복리 방식 정기예금은 이자에 이자가 붙어 장기 예치일수록 단리보다 수익이 크게 불어나지만, 국내 정기예금 대부분은 만기 일시지급 단리 방식입니다. 정기예금 계산기를 활용하면 다양한 시나리오를 빠르게 비교할 수 있어 정기예금 이율 높은 곳 선택에 실질적인 도움이 됩니다.
| 원금 | 연이율 | 세전 이자(12개월) | 세후 이자(일반과세) |
|---|---|---|---|
| 1,000만 원 | 3.5% | 350,000원 | 296,100원 |
| 1,000만 원 | 4.0% | 400,000원 | 338,400원 |
| 3,000만 원 | 4.0% | 1,200,000원 | 1,015,200원 |
| 3,000만 원 | 4.0% (비과세) | 1,200,000원 | 1,183,200원 |
| 5,000만 원 | 4.2% | 2,100,000원 | 1,776,600원 |
- 추천 계산기 사이트: 네이버 검색창에 '정기예금 계산기' 입력 시 즉시 계산 가능, 금융감독원 금융상품 한눈에(finlife.fss.or.kr)에서도 금리 비교와 동시에 이자 계산 제공
- 중도해지 시 유의사항: 만기 전 해지 시 중도해지이율(약정금리의 30~70%)이 적용되어 이자가 크게 줄어드므로, 정기적금과 마찬가지로 예치 기간을 신중히 결정해야 함
- 정기예금 뜻 재확인: 이자 계산 시 '만기일시지급식'은 만기에 한꺼번에 이자 수령, '월이자지급식'은 매월 이자를 먼저 받되 원금은 만기에 수령하는 방식으로 현금흐름 계획에 맞게 선택 가능
마무리
✅ 3줄 요약
- 2026년 9월 기준 정기예금 이율 높은 곳은 저축은행·새마을금고·단위농협으로 연 3.8~4.5% 수준이며, 시중은행(연 3.0~3.4%)보다 최대 1.5%p 높다.
- 새마을금고 정기예금과 농협 정기예금 특판은 상호금융 비과세 혜택(원금 3,000만 원 한도)과 결합하면 세후 실수익이 크게 높아지므로 분기 말 특판 시즌을 노려야 한다.
- 정기예금 계산기를 이용해 세전·세후 이자를 미리 비교하고, 예금자보호 한도(5,000만 원)를 고려한 분산 예치 전략으로 안전성과 수익률을 동시에 확보하는 것이 최선이다.
FAQ