📌 핵심 답변
배당 기준일이란 주주가 배당금을 받을 권리를 인정받기 위해 주식을 보유하고 있어야 하는 날짜이며, 배당소득세는 배당금 수령 시 15.4%(지방소득세 포함)가 원천징수됩니다.
배당은 기업이 일정 기간 동안 벌어들인 이익을 주주에게 나눠주는 제도입니다. 주식을 보유하고 있다고 해서 무조건 배당금을 받는 것은 아니며, 배당 기준일과 배정 절차를 정확히 이해해야 실제로 수익을 챙길 수 있습니다. 국내 상장기업 기준 연간 현금배당 총액은 수십조 원에 달하며, 삼성전자 배당·삼전닉스 배당처럼 대형주 배당에 관심을 갖는 개인 투자자가 꾸준히 늘고 있습니다.
배당 기준일과 주식 배당 일정
💡 핵심 요약
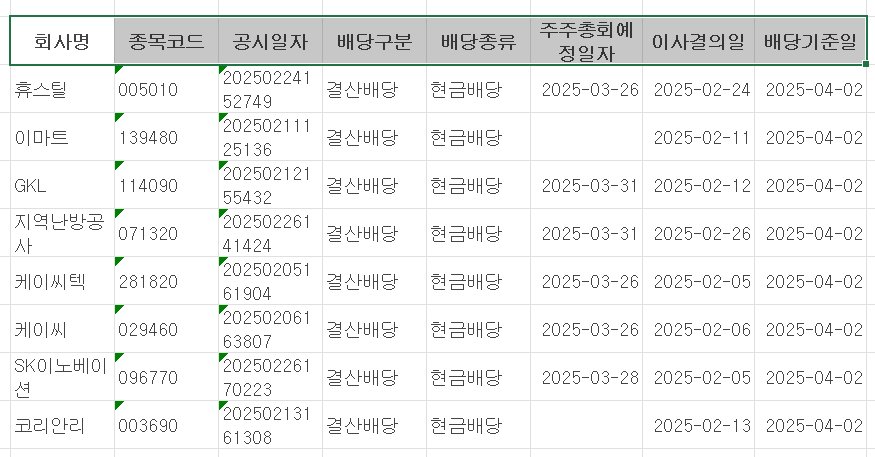
주식 배당 기준일은 배당을 받을 주주를 확정하는 날로, 국내 상장사는 통상 12월 31일(결산법인 기준)이 기준일이며 실제 매수는 기준일 2영업일 전(배당락일 전날)까지 완료해야 합니다.
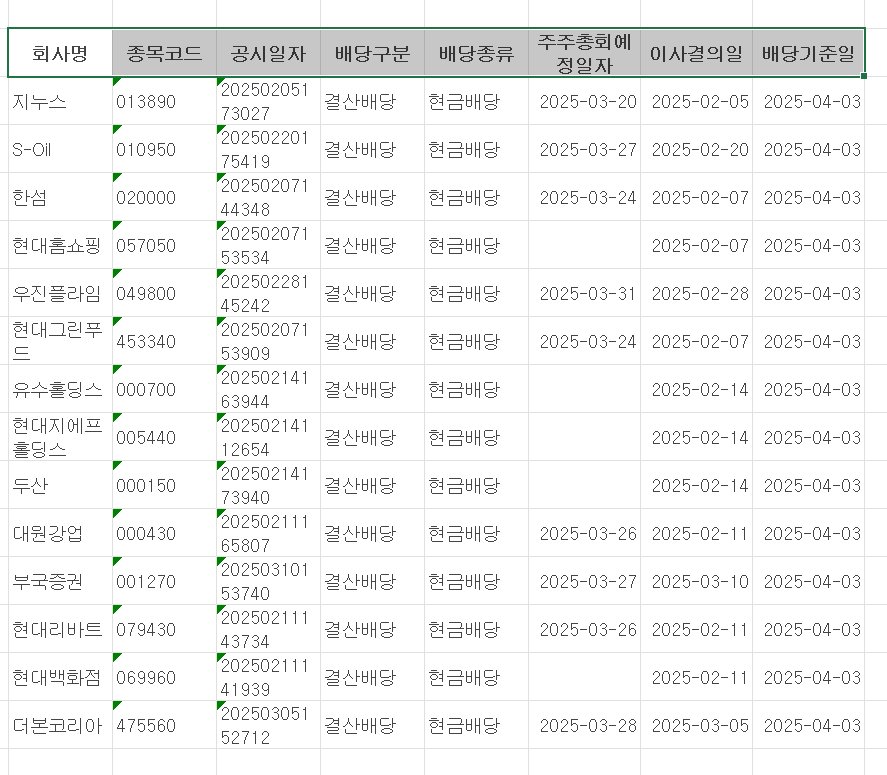
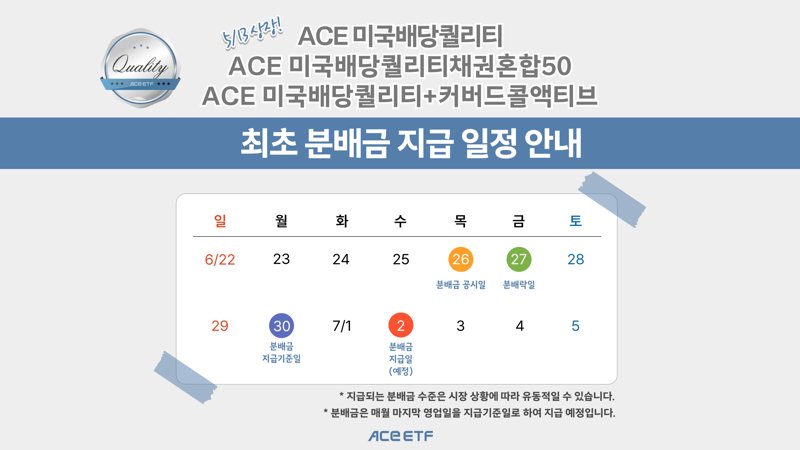
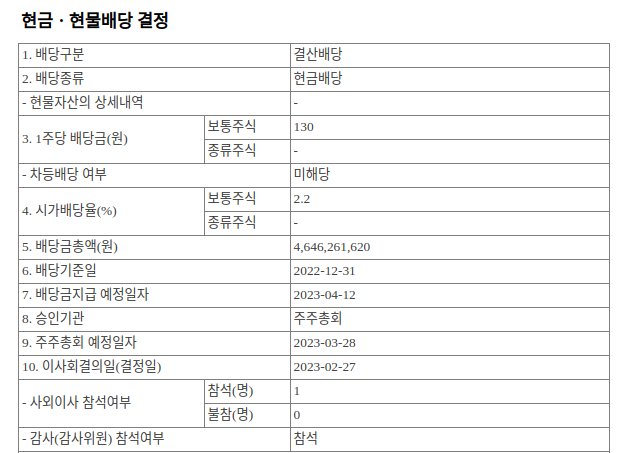
배당 뜻을 정확히 알려면 일정 흐름부터 파악해야 합니다. 주식 배당을 받으려면 배당 기준일에 주주명부에 이름이 올라 있어야 하는데, 국내 주식시장은 T+2 결제 방식을 적용합니다. 즉, 기준일이 12월 31일이라면 늦어도 12월 29일(영업일 기준)까지 매수를 완료해야 배정 대상이 됩니다. 12월 30일 매수는 결제일이 기준일을 넘겨 배당주 자격을 얻지 못합니다. 2023년부터 금융당국은 배당 기준일을 주주총회 이후로 변경하는 제도 개선을 추진하고 있어, 기업별 공시를 반드시 확인해야 합니다. 삼성전자 배당의 경우 분기 배당을 실시하므로 3월·6월·9월·12월 각각의 기준일을 별도로 확인해야 합니다.
| 구분 | 날짜(예시: 12/31 기준일) | 비고 |
|---|---|---|
| 매수 마감일 | 12월 29일(영업일) | 이 날까지 매수해야 배정 |
| 배당락일 | 12월 30일 | 당일 매수 시 배당 미수령 |
| 배당 기준일 | 12월 31일 | 주주명부 확정일 |
| 주주총회 결의 | 익년 3월 | 배당금 최종 확정 |
| 배당금 지급 | 익년 4월 내외 | 기업별 상이 |
- T+2 결제: 국내 주식시장은 매수 후 2영업일 뒤 결제가 완료되므로 기준일 2영업일 전까지 매수해야 한다.
- 분기 배당: 삼성전자·삼전닉스 등 일부 대형주는 연 4회 배당을 실시하며, 분기별 기준일이 각각 존재한다.
- 배당락 효과: 배당락일에는 배당금만큼 주가가 하락하는 경향이 있어 단기 매매 시 주의가 필요하다.
- 공시 확인 필수: 제도 개선으로 기업마다 기준일이 달라질 수 있으므로 금융감독원 전자공시(DART)에서 반드시 확인한다.
배당금과 현금배당 지급 방식
💡 핵심 요약
배당금은 주당 배당금(DPS)에 보유 주식 수를 곱한 금액으로, 가장 일반적인 형태는 현금배당이며 주식을 직접 지급하는 주식 배당 방식도 존재합니다.
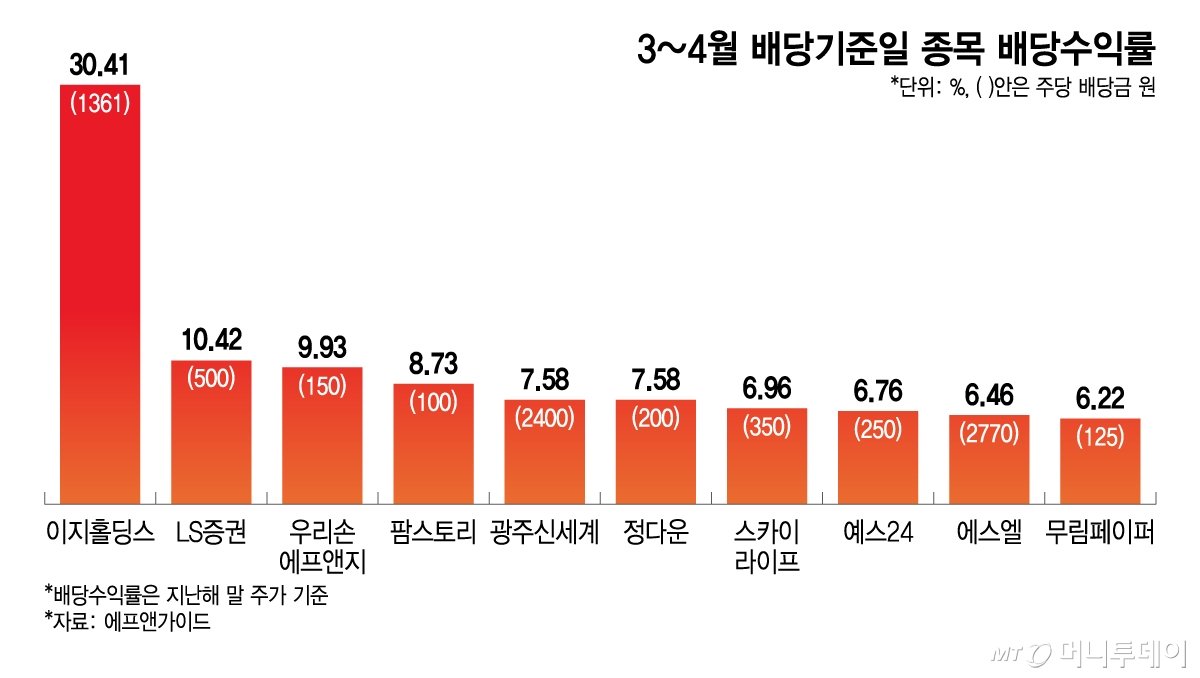
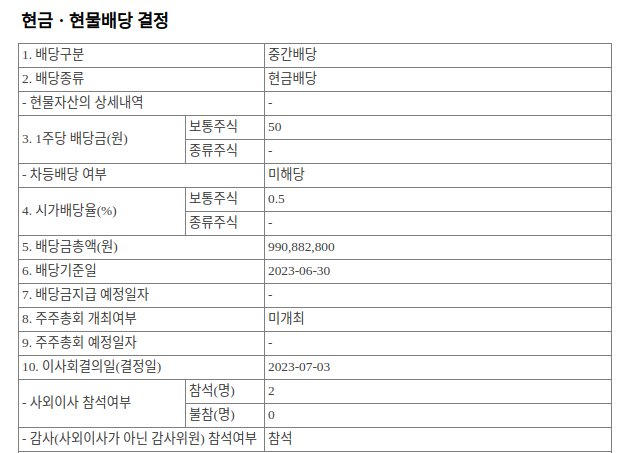
배당금은 기업의 당기순이익 일부를 배분하는 방식으로, 배당 뜻 그대로 이익을 주주에게 나눠주는 것입니다. 지급 형태는 크게 현금배당과 주식 배당으로 나뉩니다. 현금배당은 계좌로 직접 현금이 입금되는 방식으로 가장 보편적이며, 주식 배당은 현금 대신 추가 주식을 지급하는 방식입니다. 삼성전자 배당은 2023년 기준 주당 분기 361원(보통주), 연간 1,444원을 현금배당으로 지급했습니다. 배당소득의 크기는 배당수익률(DPS ÷ 주가 × 100)로 표현되며, 국내 주요 배당주의 평균 배당수익률은 약 2~4% 수준입니다. 이지홀딩스 주가처럼 중소형 고배당주는 수익률이 5% 이상인 경우도 있어 배당주 투자자들의 관심을 받습니다.
| 구분 | 현금배당 | 주식 배당 |
|---|---|---|
| 지급 방식 | 계좌 현금 입금 | 추가 주식 지급 |
| 세금 | 배당소득세 15.4% 원천징수 | 취득가액 기준 과세 |
| 장점 | 즉시 현금화 가능 | 복리 효과, 주식 수 증가 |
| 단점 | 세금 즉시 부과 | 주가 희석 가능성 |
| 국내 대표 사례 | 삼성전자, SK텔레콤 | 일부 중소형사 |
- 배당수익률 계산: (주당 배당금 ÷ 현재 주가) × 100으로 계산하며, 높을수록 배당 매력이 크다.
- 배당성향: 당기순이익 중 배당금으로 지급하는 비율로, 50% 이상이면 고배당주로 분류된다.
- 중간배당·분기배당: 연 1회 결산 배당 외에 분기 또는 반기마다 배당을 실시하는 기업이 증가하는 추세다.
- 배분 기준: 보유 주식 수에 비례해 배당금이 배분되므로 대주주일수록 절대 수령액이 크다.
배당소득세와 배당소득 신고
💡 핵심 요약
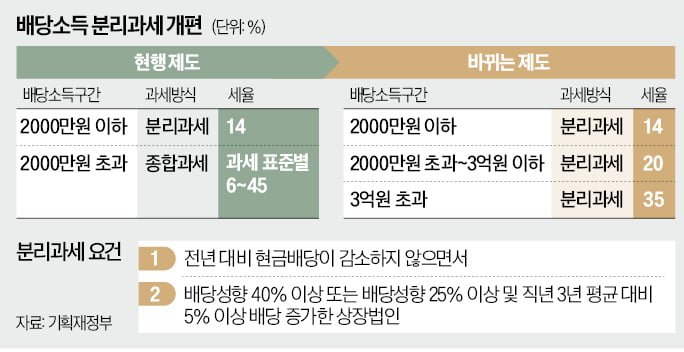
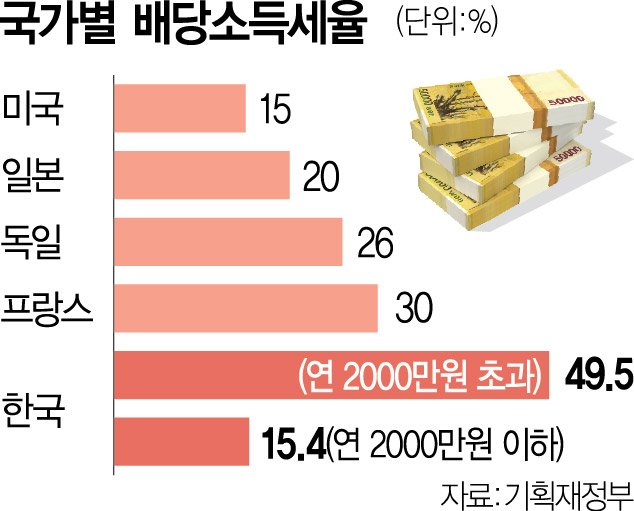
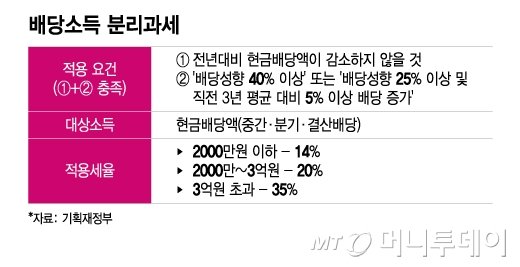
배당소득세는 배당금 수령 시 소득세 14% + 지방소득세 1.4% = 총 15.4%가 원천징수되며, 연간 금융소득(이자+배당)이 2,000만 원을 초과하면 종합소득세 신고 대상이 됩니다.
배당소득은 이자소득과 함께 금융소득으로 분류됩니다. 국내 상장주식의 배당소득세 기본세율은 14%이며, 지방소득세 1.4%를 포함하면 실제 원천징수율은 15.4%입니다. 예를 들어 삼성전자 배당금 100만 원을 수령한다면 15만 4,000원이 자동 차감되어 84만 6,000원이 계좌에 입금됩니다. 연간 이자소득과 배당소득의 합계가 2,000만 원을 초과하면 금융소득종합과세 대상이 되어 다음 해 5월 종합소득세를 신고·납부해야 합니다. 이 경우 최고 49.5%(지방세 포함)의 세율이 적용될 수 있어 고액 배당주 투자자는 세금 설계가 필수입니다. 반면 연금저축·ISA 계좌를 통한 배당은 비과세 혜택이 있어 절세 수단으로 활용됩니다.
| 구분 | 세율 | 비고 |
|---|---|---|
| 일반 원천징수 | 15.4% (소득세 14% + 지방세 1.4%) | 금융소득 2,000만 원 이하 |
| 금융소득종합과세 | 6.6% ~ 49.5% (누진세율) | 금융소득 2,000만 원 초과 시 |
| ISA 계좌 배당 | 비과세 또는 9.9% 분리과세 | 서민형 200만 원, 일반형 400만 원 비과세 |
| 연금저축 배당 | 인출 시 3.3~5.5% 연금소득세 | 55세 이후 수령 기준 |
| 해외주식 배당 | 현지 세율 + 국내 추가 과세 | 미국주식 15% 원천징수 |
- 종합과세 기준: 이자소득과 배당소득의 합산액이 연 2,000만 원을 초과하면 다른 소득과 합산해 누진세율로 신고한다.
- Gross-up 제도: 법인세를 이미 납부한 기업의 배당소득에 대해 이중과세 방지를 위해 배당금의 11%를 가산해 세액공제한다.
- 절세 전략: ISA·연금저축·퇴직연금(IRP) 계좌를 활용하면 배당소득세 부담을 크게 줄일 수 있다.
- 신고 기한: 금융소득종합과세 대상자는 매년 5월 31일까지 종합소득세를 신고·납부해야 한다.
마무리
✅ 3줄 요약
- 배당 기준일 2영업일 전까지 주식을 매수해야 배당금을 받을 수 있으며, T+2 결제 방식을 반드시 고려해야 한다.
- 현금배당이 가장 일반적인 배당 방식이며, 배당금은 보유 주식 수에 비례해 지급되고 배당수익률로 투자 매력을 판단한다.
- 배당소득세는 15.4%가 원천징수되며, 연간 금융소득 2,000만 원 초과 시 종합과세 대상이 되므로 ISA 등 절세 계좌 활용이 중요하다.
FAQ