📌 핵심 답변
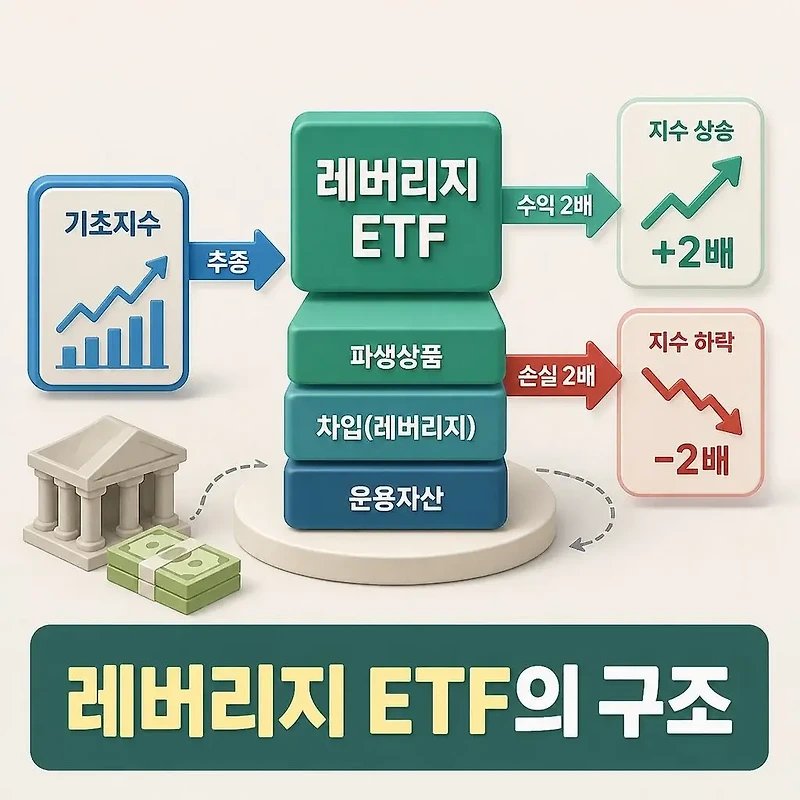
ETF 레버리지란 기초지수 일일 수익률의 2배 또는 3배를 추종하도록 설계된 상장지수펀드로, SK하이닉스 레버리지 ETF는 SK하이닉스 주가 또는 반도체 관련 지수의 일간 등락폭을 2배 배율로 확대 추종하는 국내 ETF 상품이다.
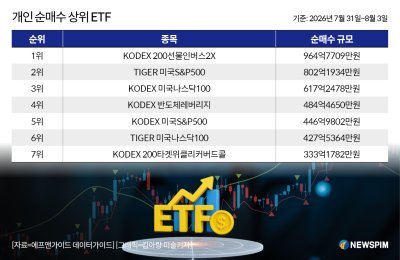
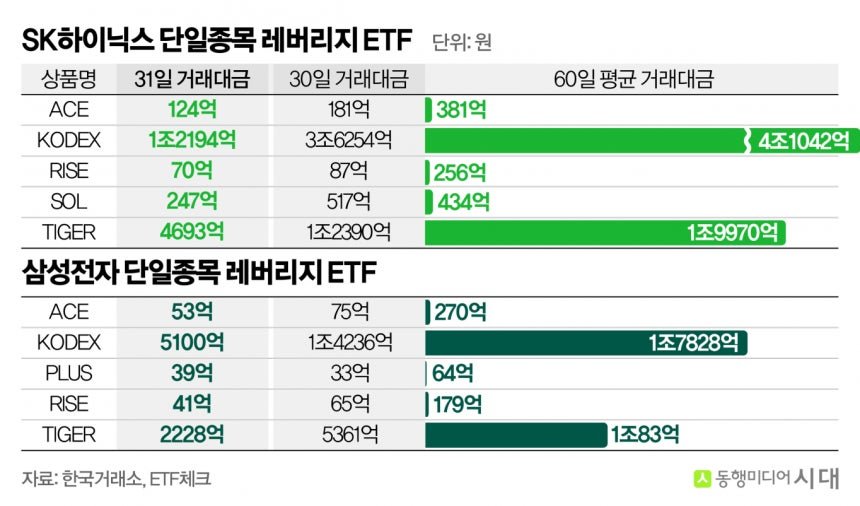
ETF 레버리지에 관심이 높아진 배경에는 반도체 업황 사이클과 함께 SK하이닉스의 HBM(고대역폭메모리) 수혜 기대감이 자리하고 있습니다. 2024~2025년 AI 서버 수요 급증으로 SK하이닉스 주가가 연간 최대 80% 이상 등락하며 레버리지 ETF 거래량도 폭발적으로 증가했습니다. 국내 투자자들이 국내 ETF 시장에서 레버리지 상품을 활용하는 방법과 위험성을 정확히 이해하는 것이 중요합니다.

sk하이닉스 레버리지 etf 개념
💡 핵심 요약
SK하이닉스 레버리지 ETF는 SK하이닉스 단일 종목 또는 반도체 지수의 일일 수익률을 2배로 추종하는 파생상품 결합형 ETF이며, 국내에서는 삼성·SK하이닉스 ETF 보완 형태의 혼합 구성 상품도 출시되어 있다.
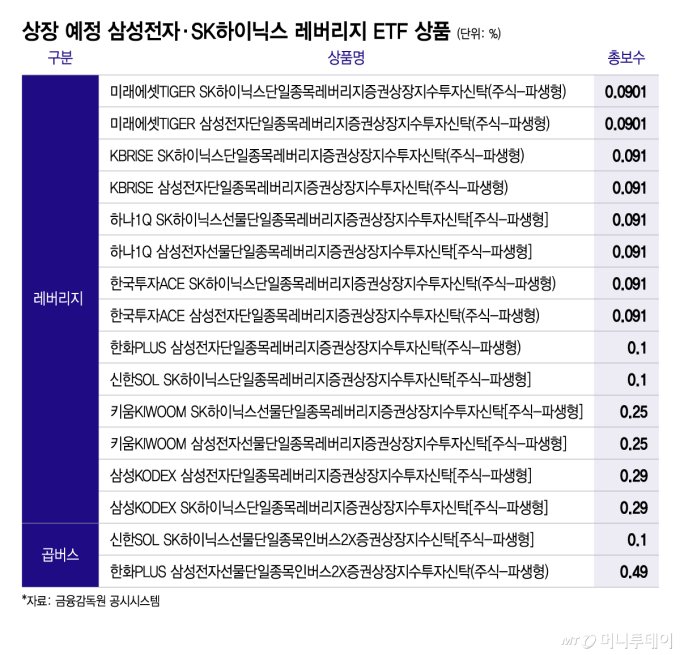
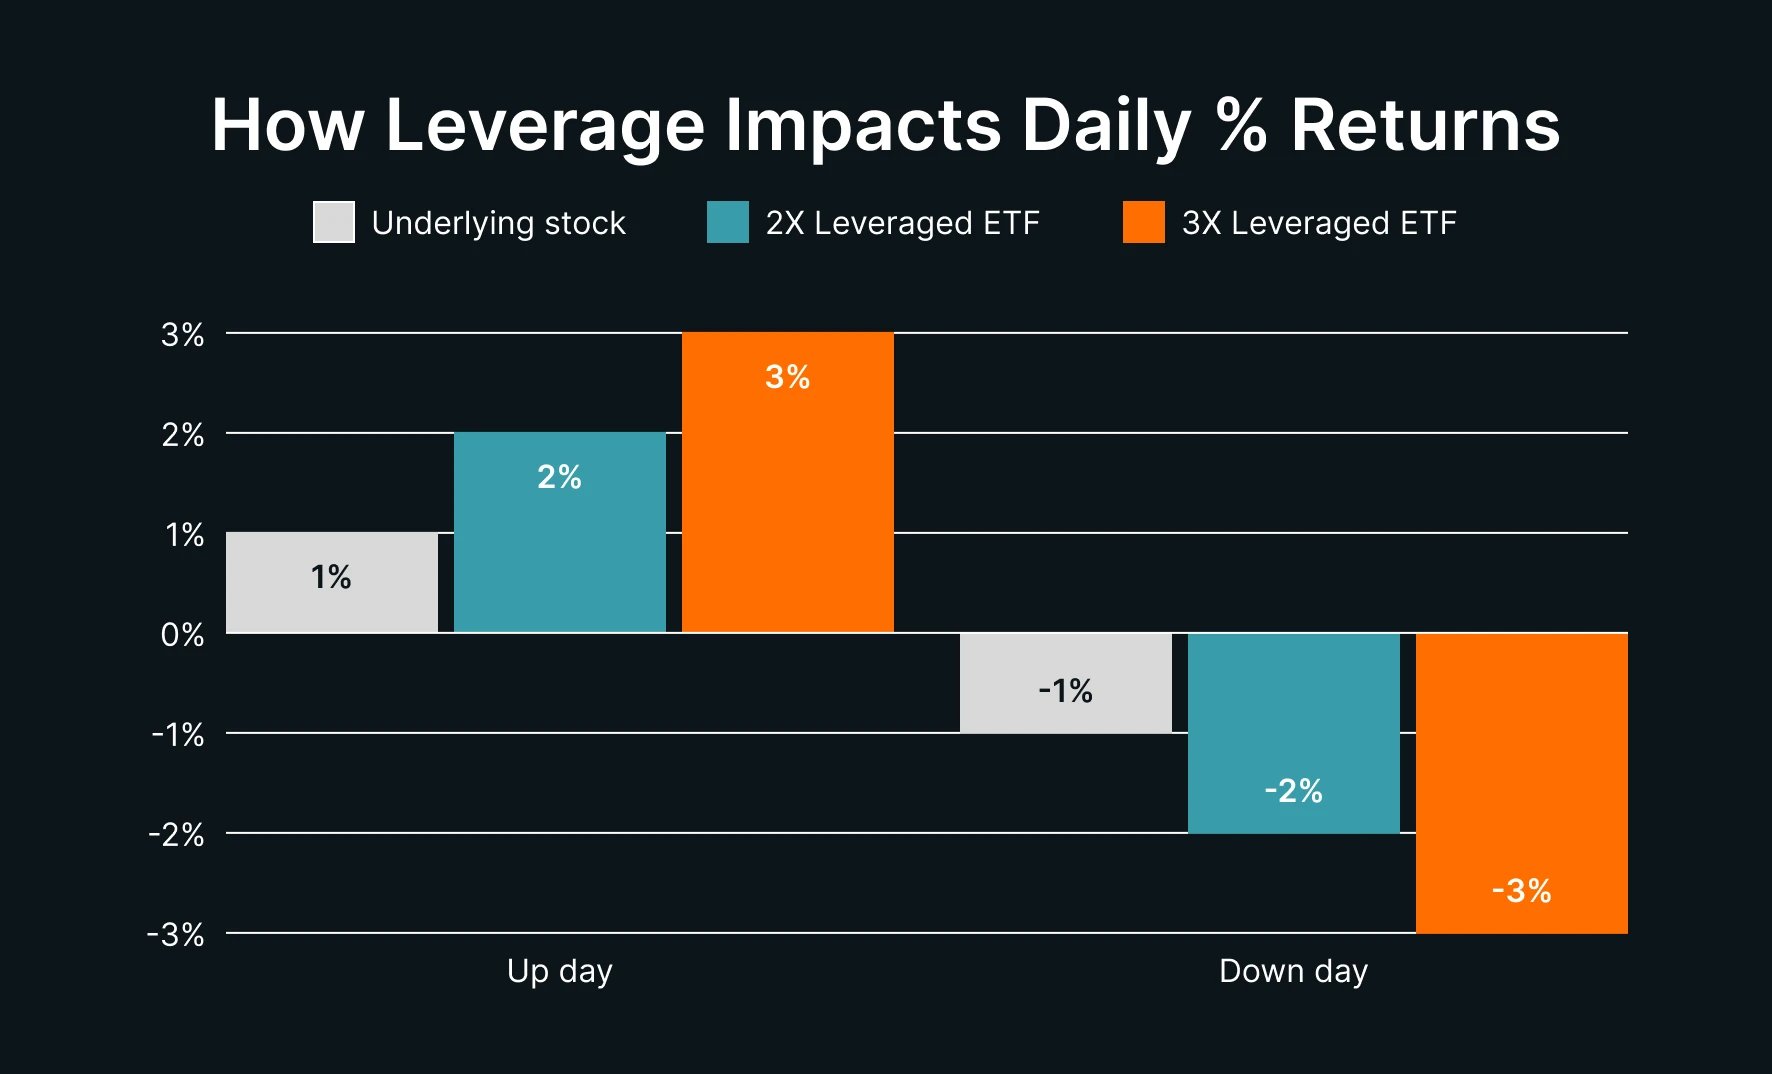
SK하이닉스 레버리지 ETF는 선물·스왑 등 파생상품을 활용해 기초자산 일일 수익률의 200%를 목표로 운용하는 상품입니다. 예를 들어 SK하이닉스 주가가 하루 5% 상승하면 레버리지 ETF는 약 10% 수익을 목표로 하고, 반대로 5% 하락 시 약 10% 손실이 발생합니다. 국내에서는 삼성SK하이닉스ETF보완 성격으로 반도체 투톱 종목을 함께 편입한 구성도 있어, 순수 SK하이닉스 단독 레버리지와 구별해서 이해해야 합니다. 소위 ETF아버지로 불리는 반도체 테마 ETF 전문가들은 레버리지 상품을 단기 트레이딩 도구로만 활용할 것을 권고합니다. 운용보수는 일반 ETF 대비 높은 연 0.5~1.0% 수준이며, 파생상품 비용까지 더하면 실질 비용 부담이 커집니다.
| 구분 | 일반 ETF | 레버리지 ETF |
|---|---|---|
| 추종 배율 | 1배 (기초지수 동일) | 2배 (일일 수익률 기준) |
| 운용 방식 | 현물 주식 직접 편입 | 선물·스왑 파생상품 결합 |
| 운용보수(예시) | 연 0.05~0.3% | 연 0.5~1.0%+ |
| 적합 투자 기간 | 중·장기 보유 가능 | 단기 트레이딩 전용 |
| 변동성 | 기초지수 수준 | 기초지수의 2배 이상 |
- 일별 리셋 구조: 레버리지 배율은 매일 초기화되므로 장기 보유 시 기초지수 수익률의 정확히 2배가 아닐 수 있음
- 편입 종목 확인 필수: 삼성전자·SK하이닉스를 함께 담는 혼합형과 SK하이닉스 단독 레버리지를 반드시 구분해야 함
- 국내 상장 여부: 국내 ETF로 한국거래소(KRX)에 상장되어 있어 증권 계좌로 바로 매매 가능
국내 etf 레버리지 종류
💡 핵심 요약
국내 ETF 레버리지 종류는 크게 지수형(코스피200·코스닥150), 섹터형(반도체·2차전지), 단일종목형(SK하이닉스)으로 나뉘며, 모두 일일 수익률 2배 추종을 원칙으로 한다.
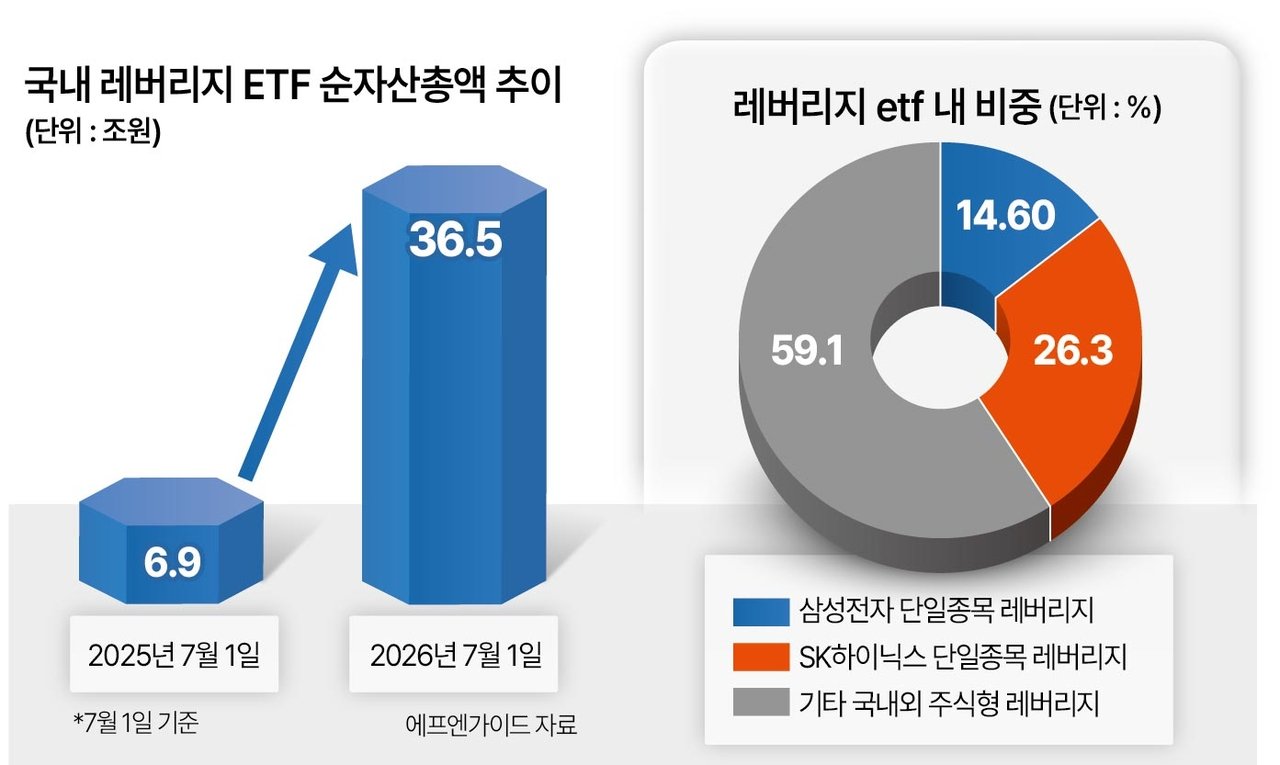
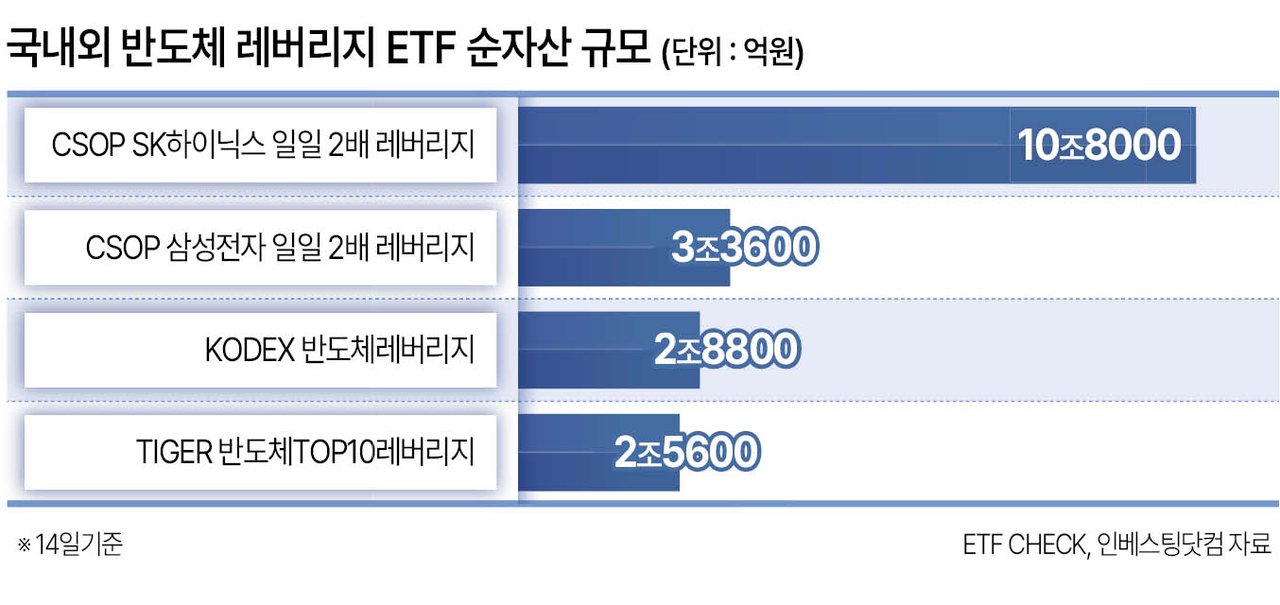
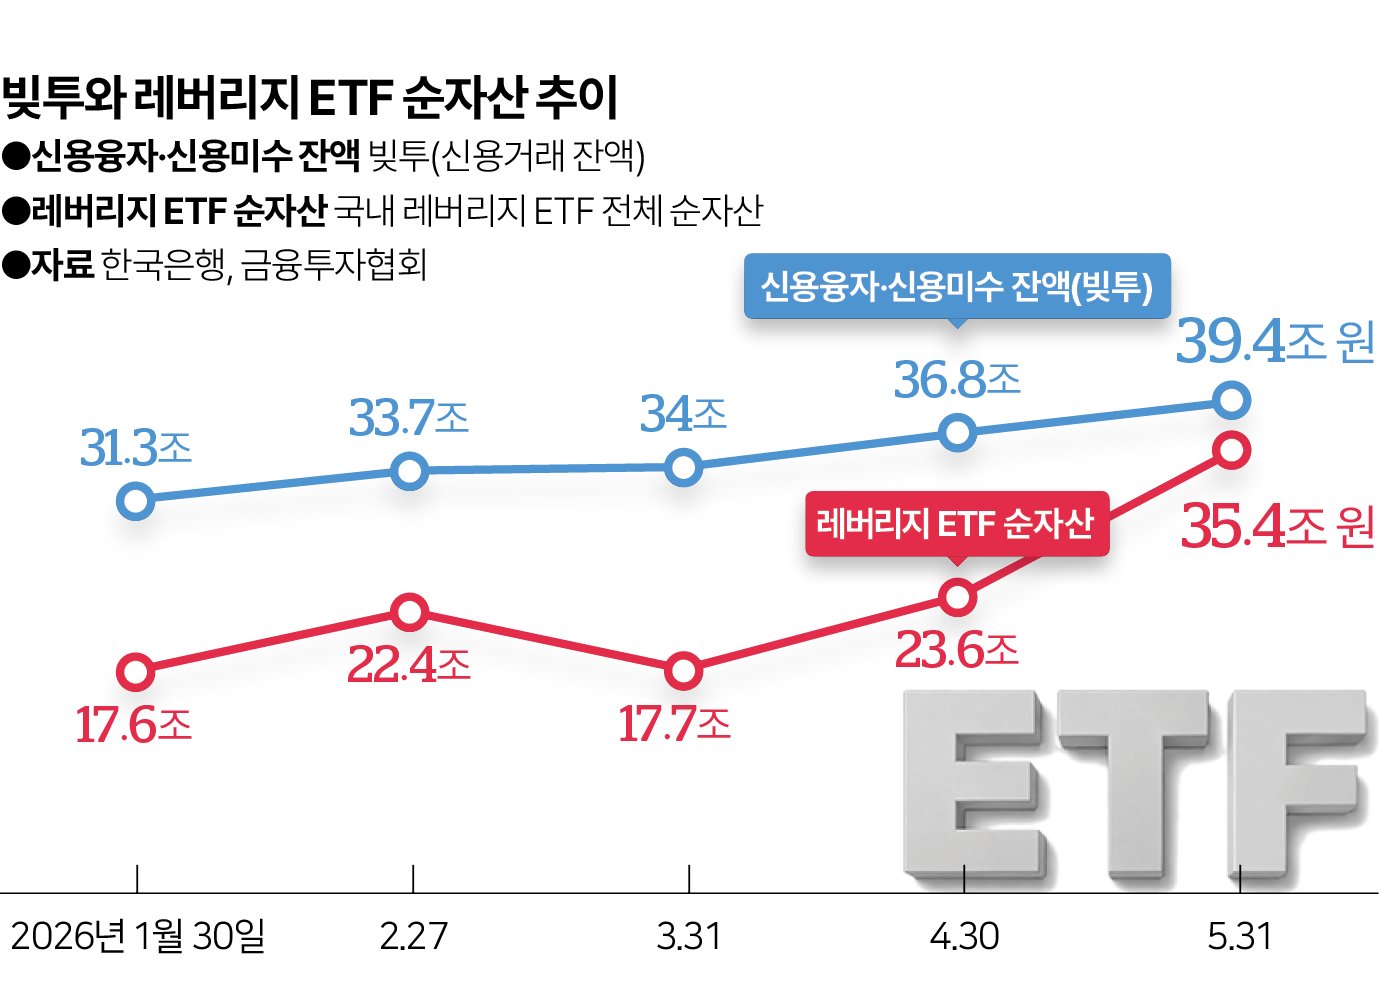
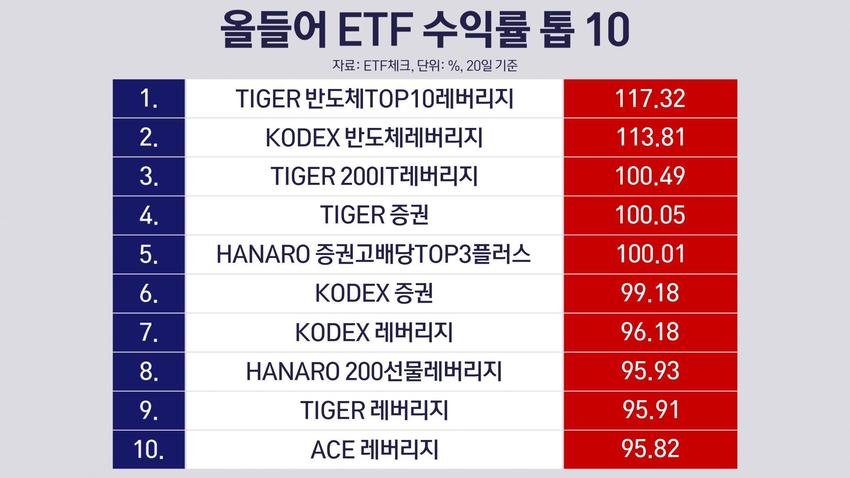
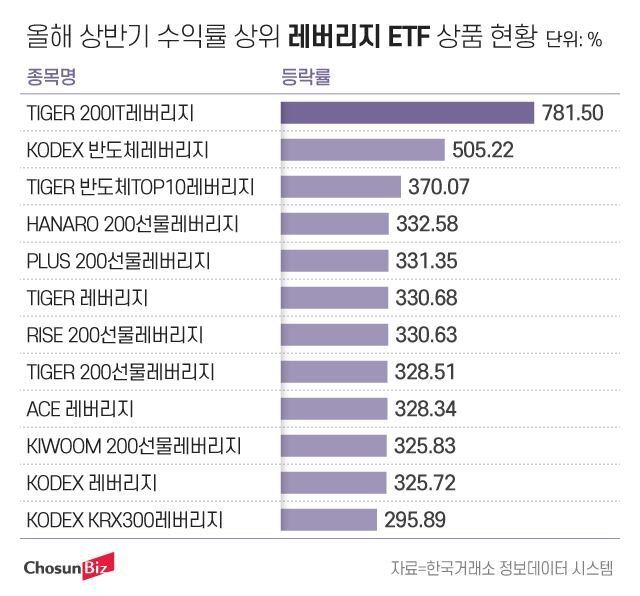
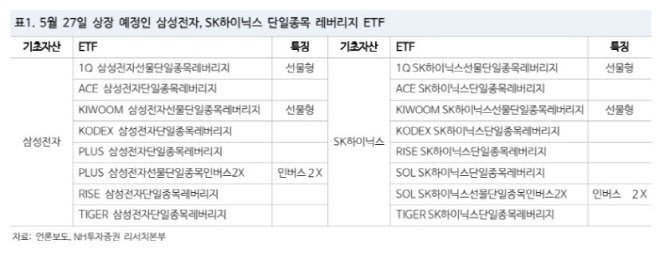
국내 ETF 레버리지 시장은 2024년 말 기준 순자산 총액 약 10조 원을 넘어서며 급성장했습니다. 반도체 섹터에서는 SK하이닉스 레버리지 ETF 외에도 SOL 반도체TOP10레버리지, KODEX 반도체레버리지 등이 대표 상품으로 꼽힙니다. 미국 배당성장 ETF인 DGRO ETF와 같은 해외 상품과 달리, 국내 레버리지 ETF는 배당보다 단기 시세차익을 목적으로 설계되어 투자 성격이 완전히 다릅니다. 지수형 레버리지는 시장 전체 흐름을 2배로 추종하고, 섹터형은 특정 산업 집중도가 높아 변동폭이 더 극단적입니다. 단일종목형 레버리지는 2023년 이후 국내 시장에 도입되어 가장 높은 위험·수익 프로파일을 보입니다.
| 분류 | 대표 상품 예시 | 기초지수 |
|---|---|---|
| 지수형 | KODEX 레버리지 | 코스피200 일일 2배 |
| 지수형 | KODEX 코스닥150레버리지 | 코스닥150 일일 2배 |
| 섹터형 | SOL 반도체TOP10레버리지 | 국내 반도체 10종목 2배 |
| 섹터형 | TIGER 2차전지테마레버리지 | 2차전지 테마 2배 |
| 단일종목형 | SK하이닉스 레버리지 ETF | SK하이닉스 주가 2배 |
- 지수형 레버리지: 분산 효과가 있어 단일종목형 대비 변동성이 낮고 장기 손실 위험이 상대적으로 작음
- 섹터형 레버리지: 반도체·배터리 등 업종 집중으로 사이클 장세에서 폭발적 수익 가능하나 업황 하락 시 낙폭도 극대화됨
- 단일종목형 레버리지: SK하이닉스 단독 주가에 연동되어 가장 높은 변동성을 가지며, 반드시 단기 트레이딩 관점에서 접근해야 함
- DGRO ETF와의 차이: DGRO ETF 같은 미국 배당성장 ETF는 장기 보유·배당 수취 전략인 반면, 국내 레버리지 ETF는 단기 방향성 베팅 수단으로 성격이 전혀 다름
etf 레버리지 투자 위험성
💡 핵심 요약
ETF 레버리지 투자의 핵심 위험은 '변동성 손실(Volatility Decay)'로, 기초지수가 횡보하거나 등락을 반복할 경우 레버리지 ETF는 원금 손실이 발생하며, 장기 보유할수록 손실이 누적된다.
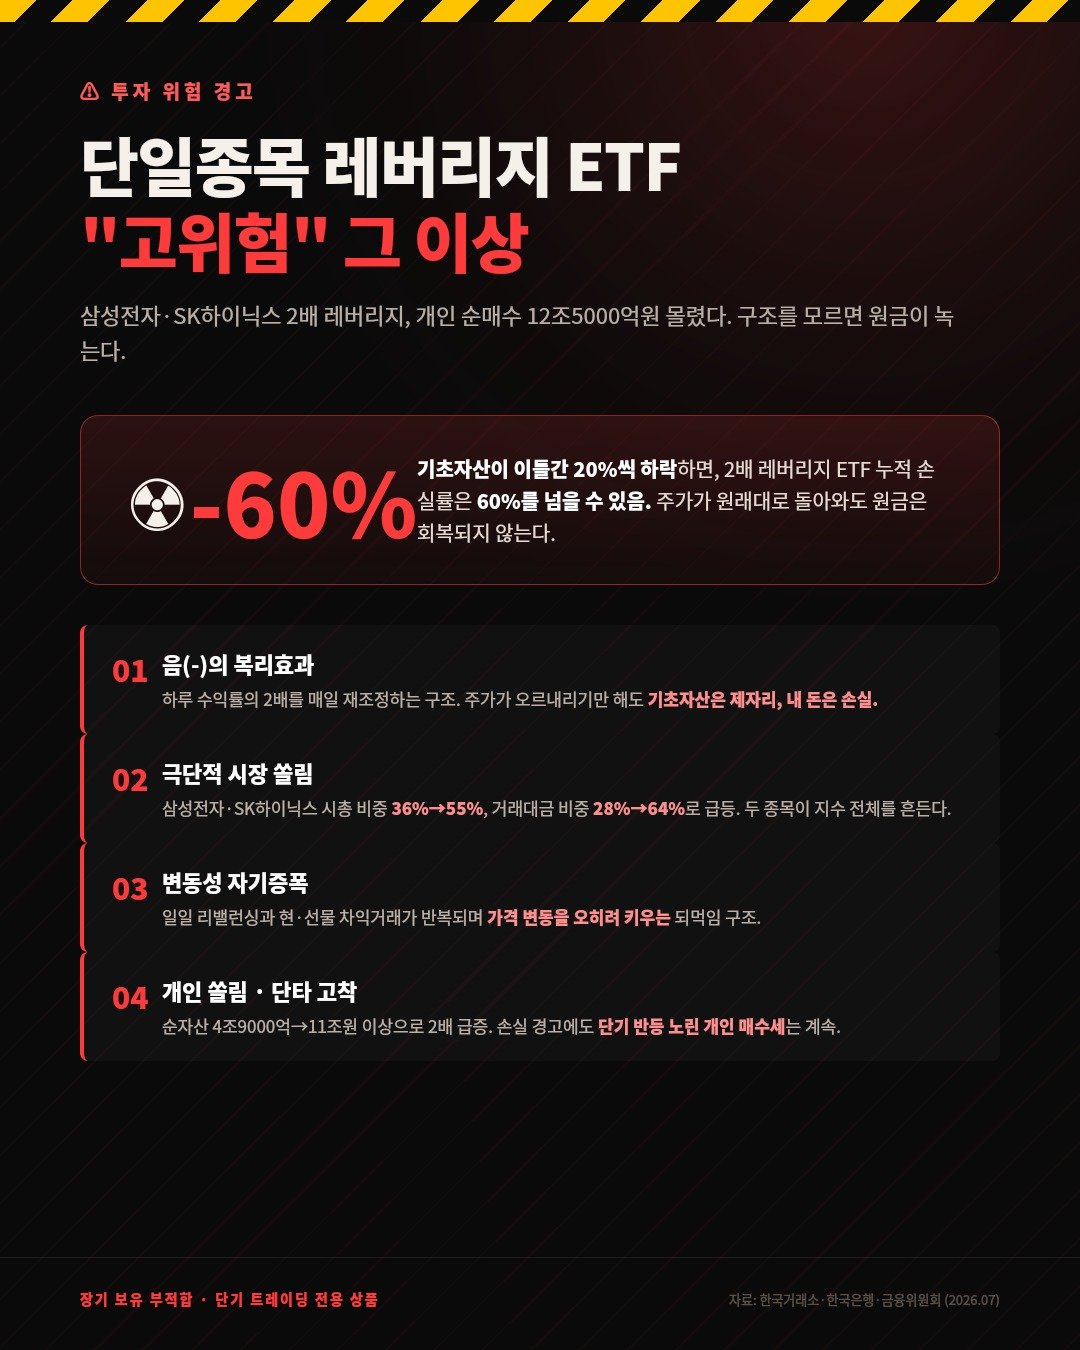
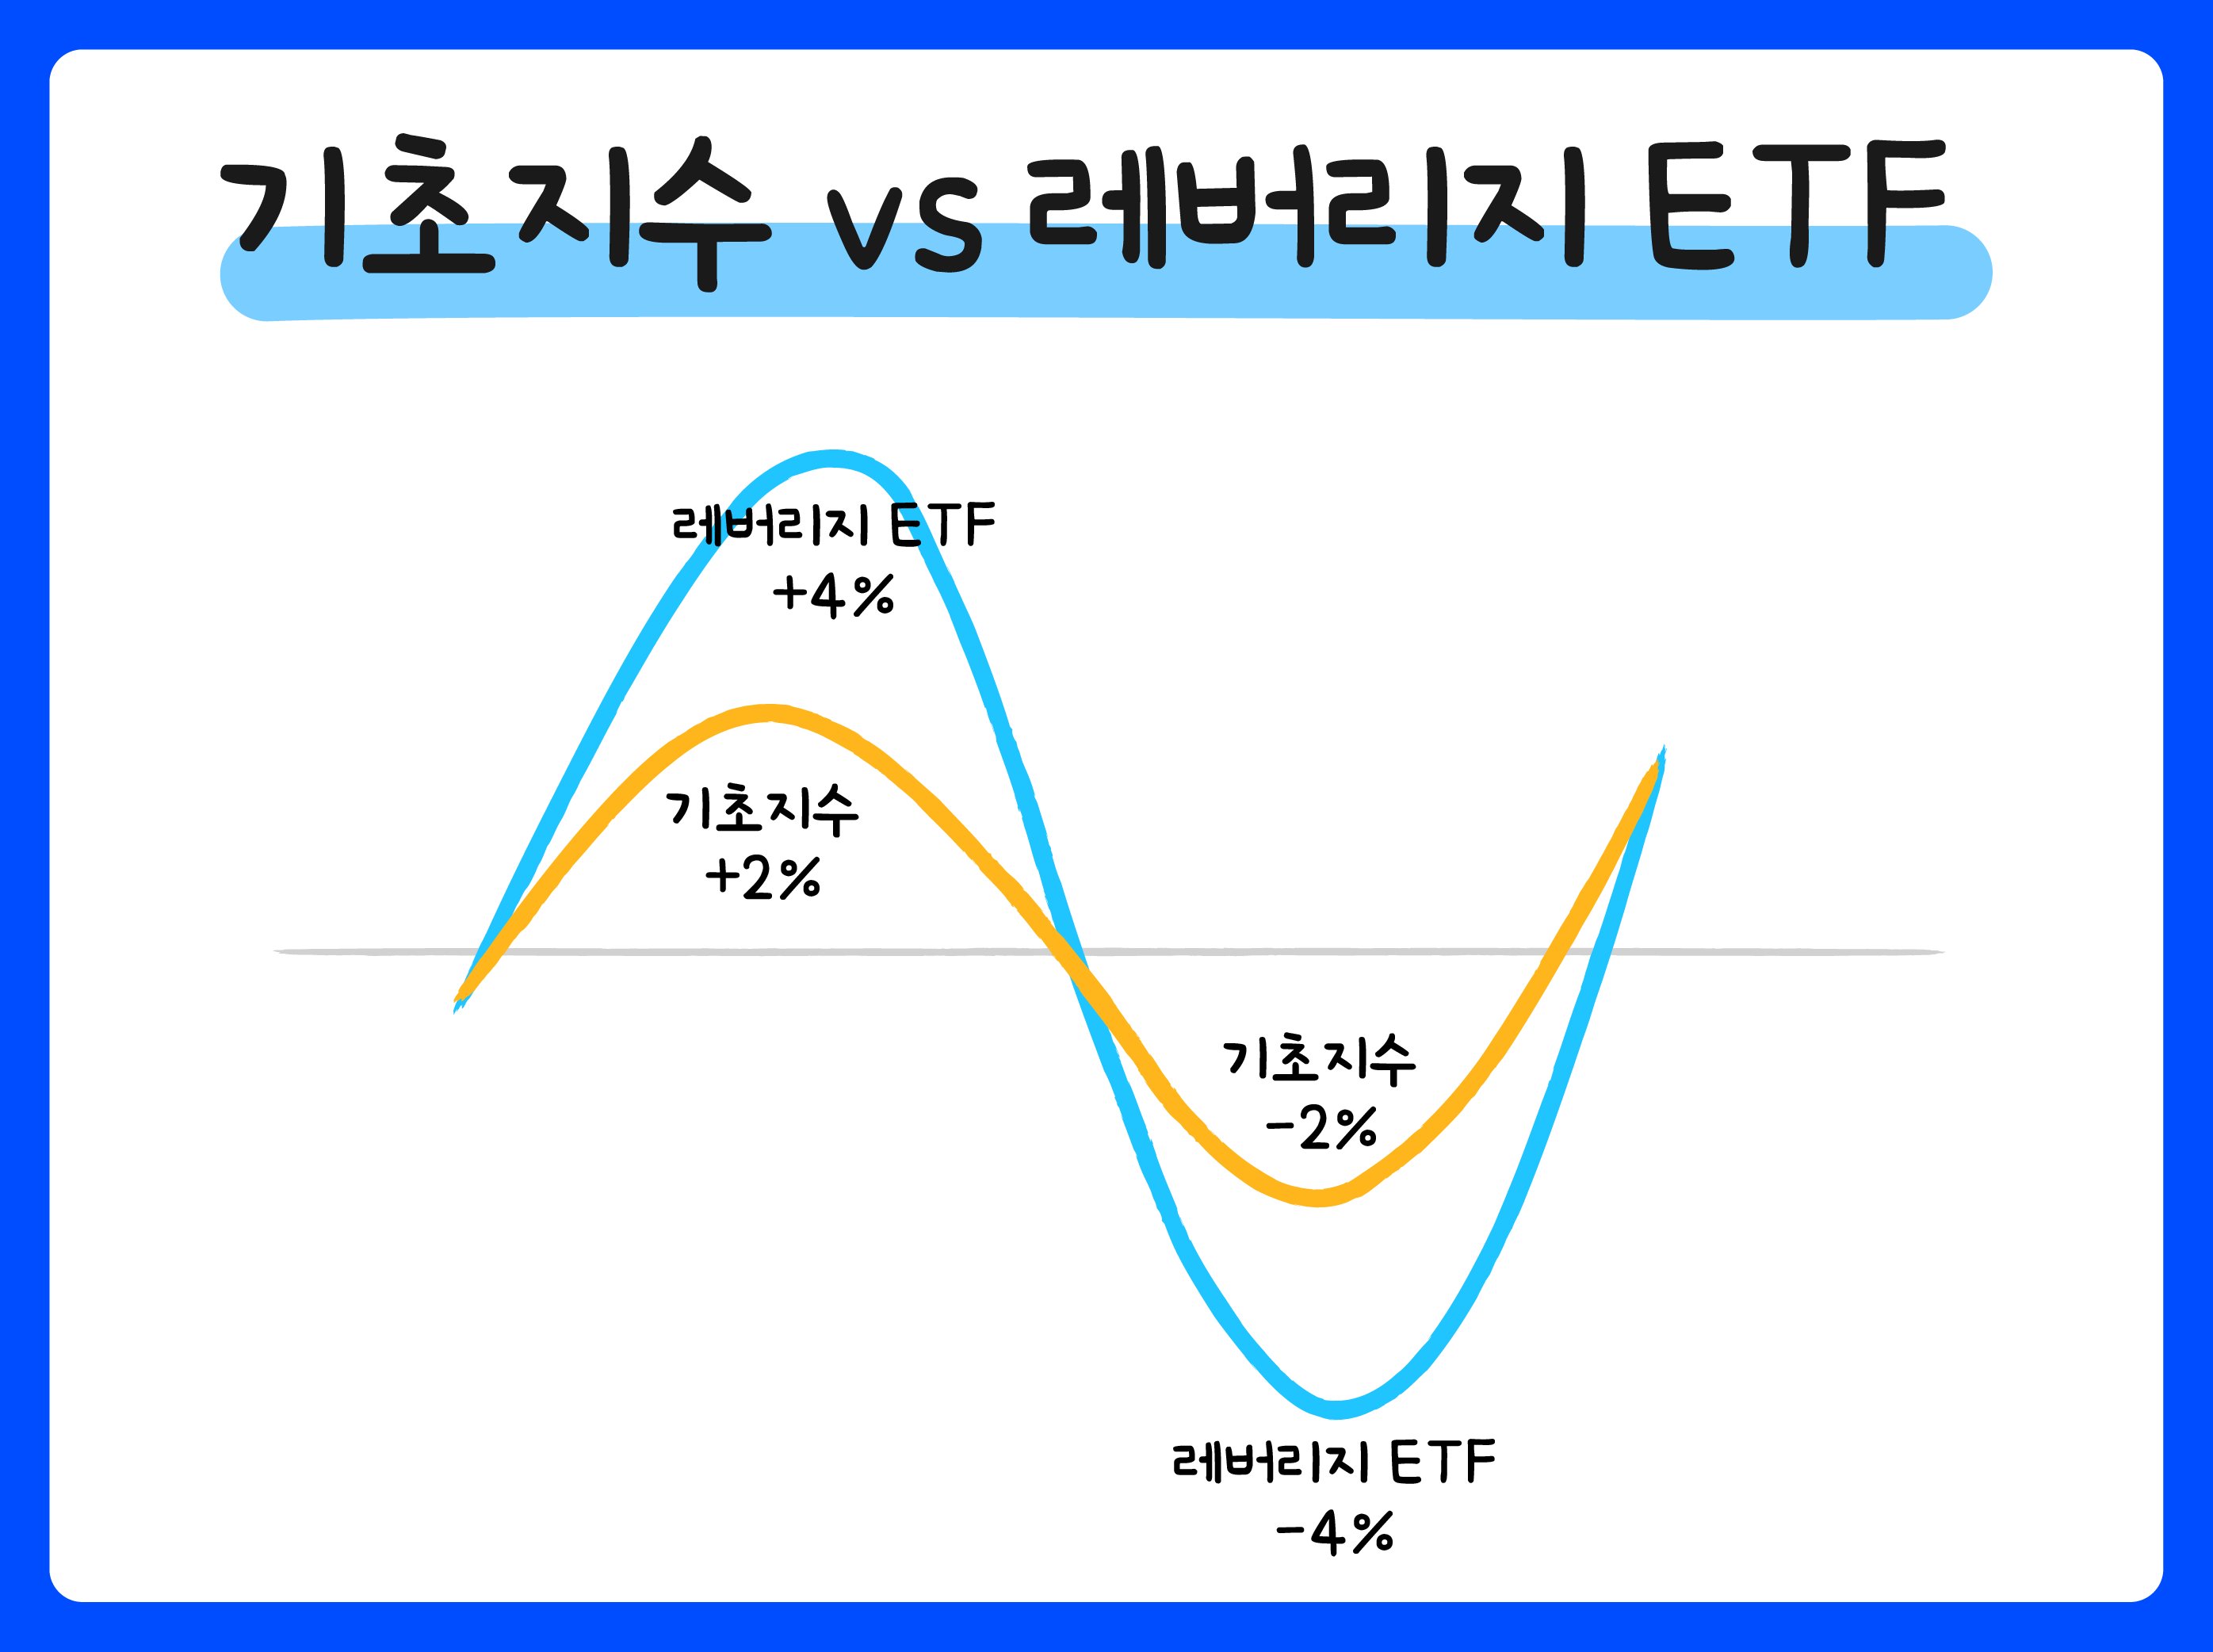
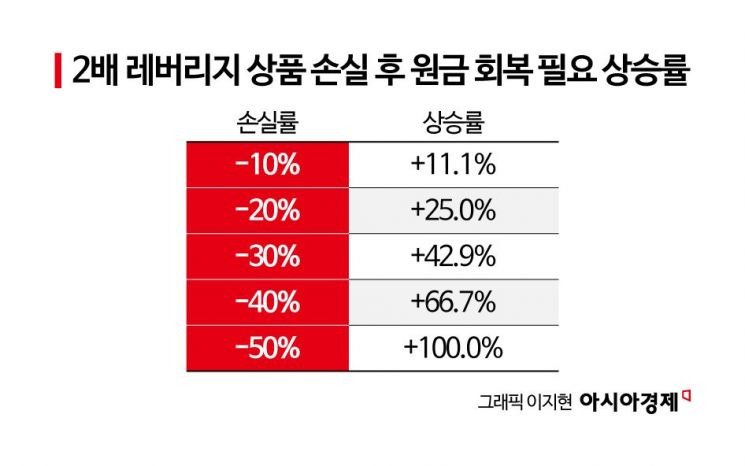
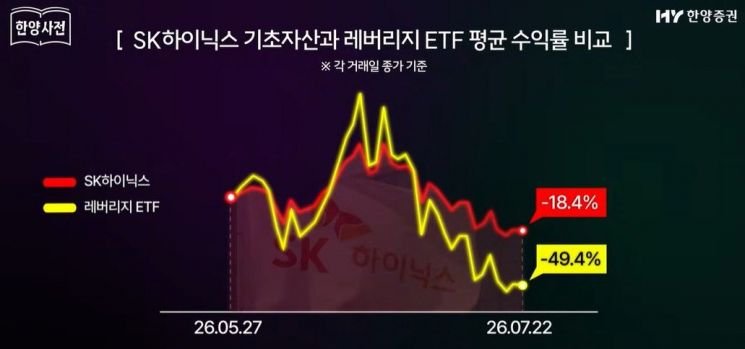
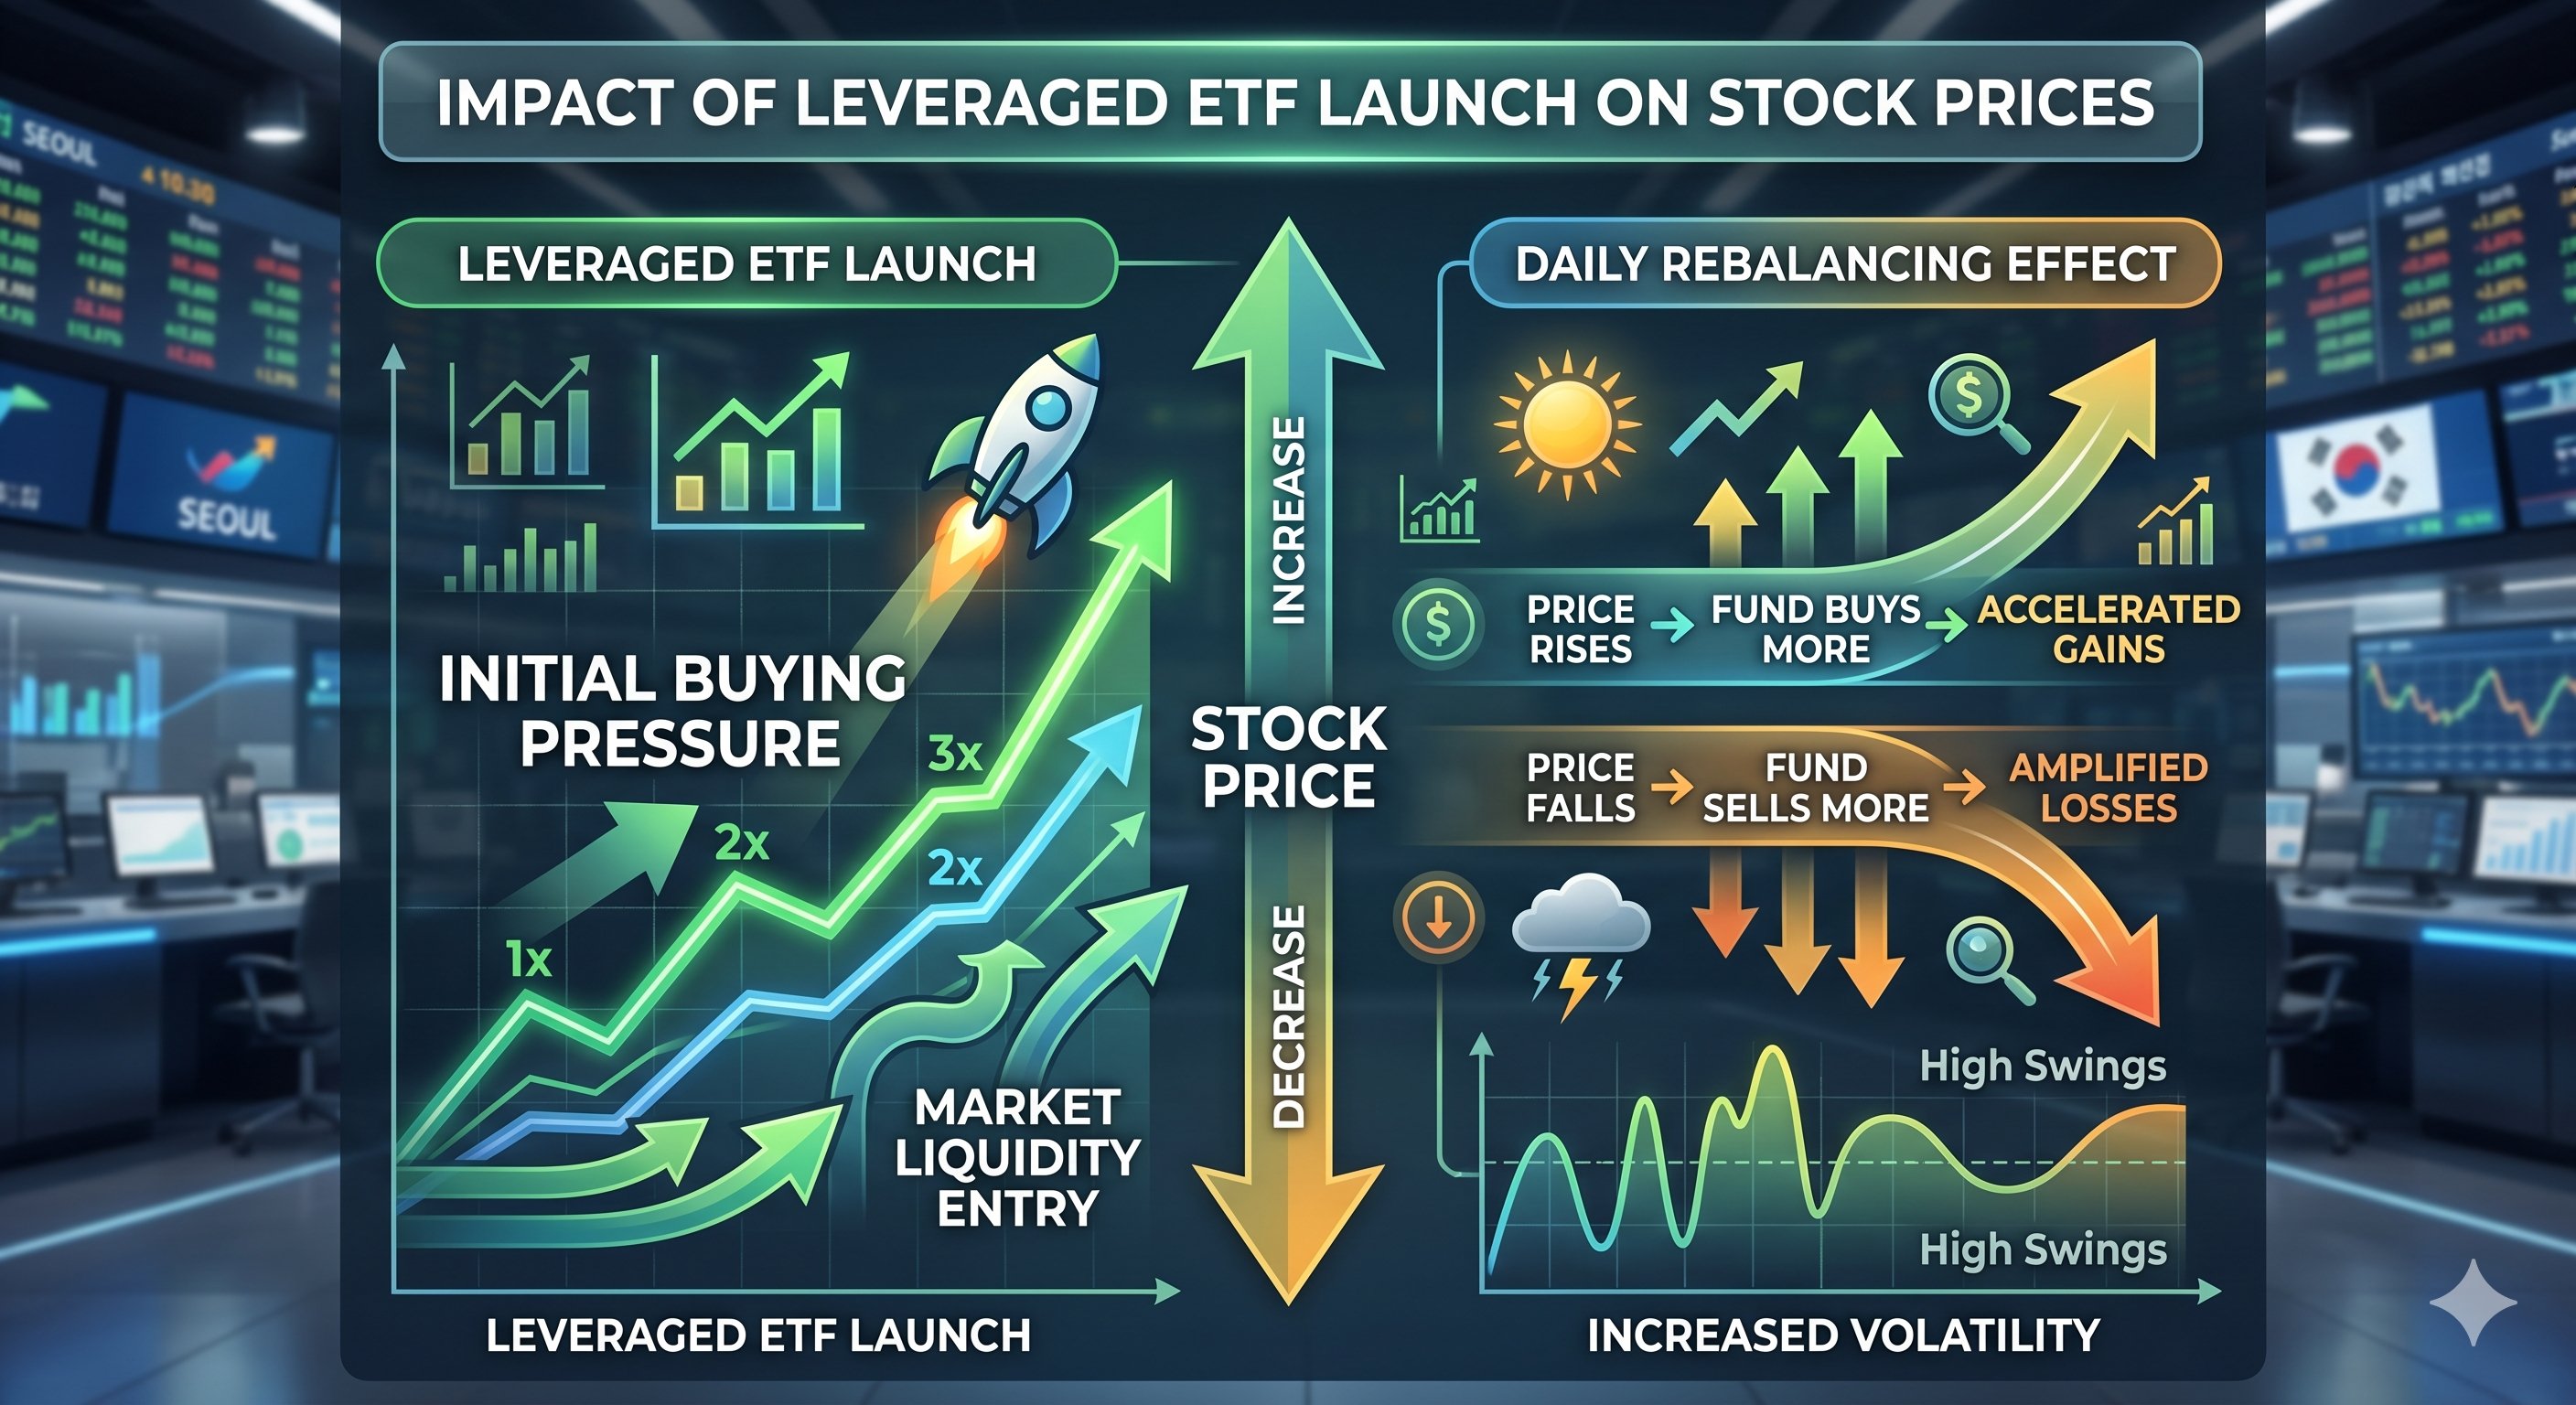
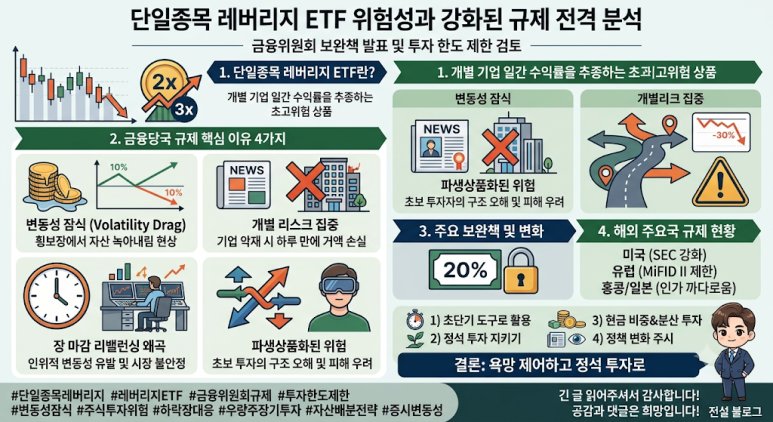
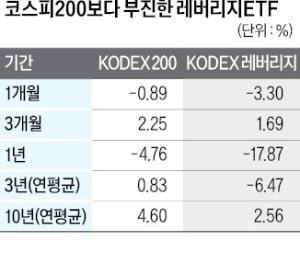
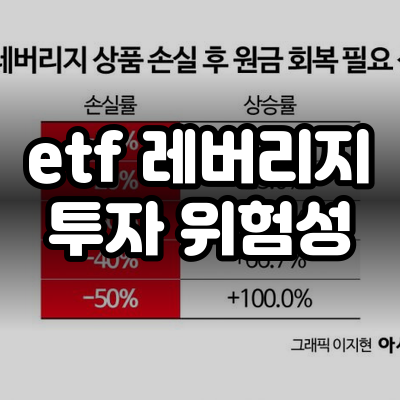
ETF 레버리지 투자 위험성 중 가장 간과하기 쉬운 것이 변동성 손실(Volatility Decay) 효과입니다. 예를 들어 기초지수가 하루 10% 하락 후 다음 날 10% 상승하면 원래 가격의 99% 수준으로 회복되지만, 2배 레버리지 ETF는 하루 20% 하락 후 20% 상승해도 원금의 96% 수준으로 손실이 남습니다. 이 현상이 반복될수록 장기 보유 시 원금 잠식이 가속화됩니다. SK하이닉스 레버리지 ETF처럼 변동성이 높은 단일종목 레버리지는 이 위험이 특히 크며, ETF아버지로 불리는 전문가들도 "레버리지 ETF는 절대 장기 적립식 투자 대상이 아니다"라고 일관되게 경고합니다. 또한 파생상품 운용 특성상 롤오버 비용이 발생하고, 시장 급변 시 NAV와 시장가 사이의 괴리율이 확대될 수 있습니다.
| 위험 유형 | 설명 | 대응 방법 |
|---|---|---|
| 변동성 손실 | 횡보장에서 복리 효과로 원금 잠식 | 보유 기간 최소화 |
| 롤오버 비용 | 선물 만기 교체 시 추가 비용 발생 | 총비용(TER) 확인 |
| 괴리율 위험 | 급변장에서 NAV와 시장가 차이 확대 | 거래량 많은 시간대 매매 |
| 집중 위험 | 단일 종목·섹터 집중으로 낙폭 극대화 | 비중 제한 및 손절 원칙 설정 |
| 규제 위험 | 금융당국의 레버리지 ETF 거래 제한 가능성 | 투자자 교육 이수 여부 확인 |
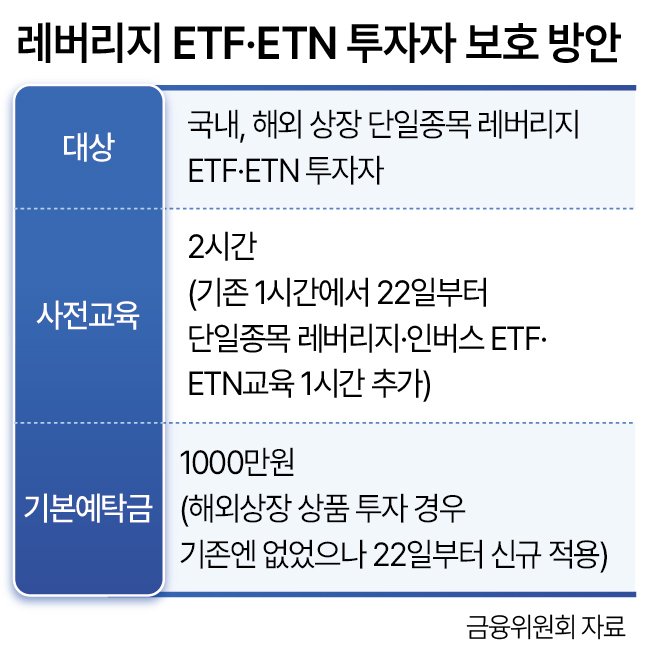
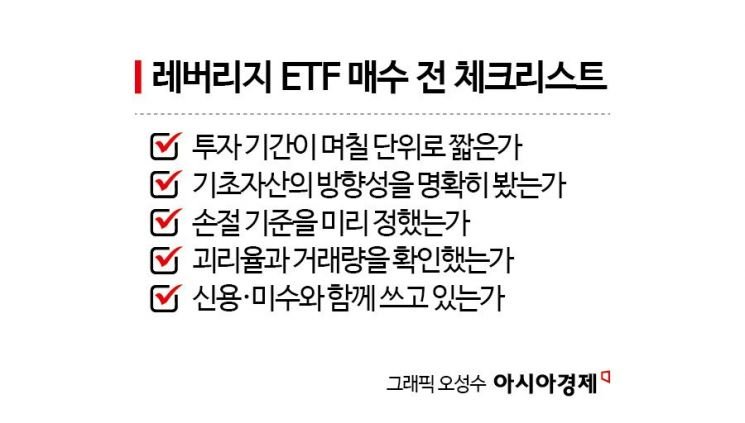
- 투자자 교육 의무: 국내 레버리지 ETF는 금융투자협회 온라인 교육 이수 후 매매 가능하며, 이는 고위험 상품임을 법적으로 명시한 조치
- 손절 원칙 필수: 진입 전 -10~-15% 수준의 명확한 손절 기준을 설정하고 반드시 지켜야 함
- 비중 제한 권고: 전체 투자 포트폴리오의 5~10% 이내로 레버리지 ETF 비중을 제한하는 것이 일반적인 권고 수준
마무리
✅ 3줄 요약
- SK하이닉스 레버리지 ETF는 SK하이닉스 주가 일일 수익률의 2배를 추종하는 파생상품 결합형 국내 ETF로, 단기 방향성 트레이딩 전용 도구다.
- 국내 ETF 레버리지는 지수형·섹터형·단일종목형으로 나뉘며, 종류에 따라 변동성과 위험 수준이 크게 다르므로 상품 구조를 먼저 파악해야 한다.
- 레버리지 ETF는 변동성 손실(Volatility Decay)로 인해 장기 보유할수록 손실이 누적되므로 명확한 손절 기준과 소액 비중 제한이 반드시 필요하다.
FAQ